

TRENDING
KPP Pratama Tangerang Barat Lelang Toyota Innova 2015, Nilai Limit Rp97,37 JutaCukai Minuman Manis Berlaku Semester II-2027, Kemenkeu Bidik Penerimaan Rp1,7 TriliunBea Cukai Mulai Integrasikan X-Ray KargoMenkeu Suahasil Buka Peluang Penghapusan Sanksi Pajak hingga Dua Tahun, Ini SyaratnyaPemkot Depok Beri Diskon PBB-P2 hingga 100 Persen, Warga Bisa Manfaatkan sampai 30 November 2026Keyakinan Konsumen Indonesia Turun pada September 2026, BI Catat Indeks 118,1DJP Terbitkan 454.377 SP2DK hingga September 2026, Wajib Pajak Diminta Siapkan Bukti PendukungPengadilan Pajak Umumkan Antrean Layanan Hari Ini, Wajib Pajak Diminta Perhatikan JadwalSebanyak 25 Aset Sitaan Pajak Senilai Rp17,8 Miliar di Kalbar Segera DilelangSebanyak 420.000 Wajib Pajak Orang Pribadi Kena PPh 35%Harga Minyak Tembus USD100, Risiko Ekonomi Global dan Indonesia MeningkatBank Dunia Naikkan Proyeksi Ekonomi Indonesia 2026 Menjadi 5,2%Simulasi Uji Kompetensi Perpajakan Digelar 12 Oktober 2026, Peserta Diminta Siapkan Perangkat dan JaringanKurs Pajak 7–13 Oktober 2026: Dolar AS Naik Jadi Rp17.935DJP Kejar Target Pajak Rp2.593,35 Triliun pada 2027, Ini StrateginyaBSU Rp900 Ribu untuk 13,3 Juta Pekerja Segera Disiapkan, Syarat dan Jadwal Pencairan Masih Menunggu AturanKPP Pratama Tangerang Barat Lelang Toyota Innova 2015, Nilai Limit Rp97,37 JutaCukai Minuman Manis Berlaku Semester II-2027, Kemenkeu Bidik Penerimaan Rp1,7 TriliunBea Cukai Mulai Integrasikan X-Ray KargoMenkeu Suahasil Buka Peluang Penghapusan Sanksi Pajak hingga Dua Tahun, Ini SyaratnyaPemkot Depok Beri Diskon PBB-P2 hingga 100 Persen, Warga Bisa Manfaatkan sampai 30 November 2026Keyakinan Konsumen Indonesia Turun pada September 2026, BI Catat Indeks 118,1DJP Terbitkan 454.377 SP2DK hingga September 2026, Wajib Pajak Diminta Siapkan Bukti PendukungPengadilan Pajak Umumkan Antrean Layanan Hari Ini, Wajib Pajak Diminta Perhatikan JadwalSebanyak 25 Aset Sitaan Pajak Senilai Rp17,8 Miliar di Kalbar Segera DilelangSebanyak 420.000 Wajib Pajak Orang Pribadi Kena PPh 35%Harga Minyak Tembus USD100, Risiko Ekonomi Global dan Indonesia MeningkatBank Dunia Naikkan Proyeksi Ekonomi Indonesia 2026 Menjadi 5,2%Simulasi Uji Kompetensi Perpajakan Digelar 12 Oktober 2026, Peserta Diminta Siapkan Perangkat dan JaringanKurs Pajak 7–13 Oktober 2026: Dolar AS Naik Jadi Rp17.935DJP Kejar Target Pajak Rp2.593,35 Triliun pada 2027, Ini StrateginyaBSU Rp900 Ribu untuk 13,3 Juta Pekerja Segera Disiapkan, Syarat dan Jadwal Pencairan Masih Menunggu Aturan
PajakOnline
Beranda
Berita PajaknewsHubungi KamiKebijakan Privasi
← Semua beritaBerita

Ini Pengertian Surat Setoran Pajak (SSP)

· · pajakonline.com

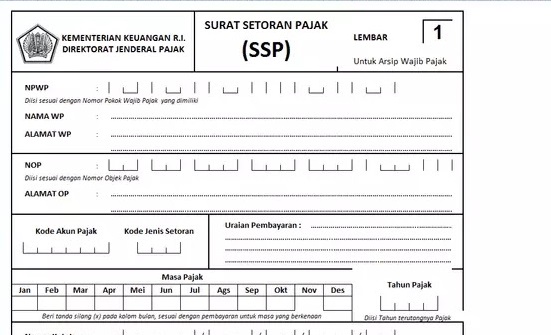
PajakOnline.com—Surat Setoran Pajak (SSP) adalah bukti pembayaran atau penyetoran pajak yang telah dilakukan oleh Wajib Pajak dengan menggunakan formulir atau telah dilakukan dengan cara lain ke kas negara melalui tempat pembayaran yang ditunjuk oleh Menteri Keuangan. Tempat pembayaran atau penyetoran pajak antara lain :

  • Kantor Pos.
  • Bank Badan Usaha Milik Negara.
  • Bank Badan Usaha Milik Daerah.
  • Tempat pembayaran lainnya yang ditunjuk oleh Menteri Keuangan
  • Misalnya, bank swasta tertentu seperti BCA, Bank Mandiri, BNI, dan lain-lain.

Bank tempat pembayaran pajak disebut juga dengan nama Bank Persepsi

  • Formulir SSP dibuat dalam rangkap 4 (empat), dengan peruntukan sebagai berikut :
  • lembar ke-1 : untuk arsip Wajib Pajak;
  • lembar ke-2 : untuk Kantor Pelayanan Perbendaharaan Negara (KPPN);
  • lembar ke-3 : untuk dilaporkan oleh Wajib Pajak ke Kantor Pelayanan Pajak;
  • lembar ke-4 : untuk arsip Kantor Penerima Pembayaran.

Apabila diperlukan di SSP dibuat rangkap 5 (lima) dengan ketentuan lembar ke-5 :
lembar ke-5 adalah untuk arsip Wajib Pungut (Bendahara Pemerintah/BUMN) atau pihak lain.
Pengisian Kode Akun Pajak dan Kode Jenis Setoran dalam formulir SSP dilakukan berdasarkan Tabel Akun Pajak dan Kode Jenis Setoran.

Wajib Pajak dapat mengadakan sendiri formulir SSP dengan bentuk dan isi sesuai dengan formulir SSP. Wajib Pajak dapat meminta formulir SSP secara gratis ke Kantor Pelayanan Pajak (KPP) terdekat saat pelayanan tatap mula dapat dilakukan.

Satu formulir SSP hanya dapat digunakan untuk pembayaran satu jenis pajak dan untuk satu Masa Pajak atau satu Tahun Pajak/surat ketetapan pajak/Surat Tagihan Pajak dengan menggunakan satu Kode Akun Pajak dan satu Kode Jenis Setoran, kecuali Wajib Pajak dengan kriteria tertentu sebagaimana dimaksud dalam Penjelasan Pasal 3 ayat (3a) huruf a Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 16 Tahun 2009, dapat membayar Pajak Penghasilan Pasal 25 untuk beberapa Masa Pajak dalam satu SSP.

Saat ini Surat Setoran Pajak (SSP) sudah tidak digunakan lagi secara umum, karena pembayaran pajak dilakukan dengan menggunakan e-billing.

Baca Juga: E-Billing, Sistem Bayar Pajak Online Beri Banyak Kemudahan