

TRENDING
Rupiah Tertekan di Kisaran Rp18.300 per Dolar AS, Keputusan BI Jadi Penentu Arah PasarInsentif Pajak Kawasan Industri Masih Sepi PeminatPercepatan Restitusi Pajak Jadi Penggerak Ekonomi, Investasi, dan Daya Beli MasyarakatDJP Siapkan Laporan Perdana Pajak Digital Luar Negeri dan Marketplace, Jutaan Transaksi Sudah DiprosesJakarta Kuasai 55,8 Persen Sengketa Pajak Nasional, DJP Ungkap Daerah dengan Perkara TerbanyakBI Umumkan Keputusan Suku Bunga 18 November 2026, Pasar Menanti Arah Kebijakan Moneter dan Nasib RupiahThe Heirloom Jakarta: Merangkai Kemewahan, Seni, dan Legacy Baru Bintang Lima di Ibu KotaPenjualan Ritel Indonesia Diproyeksikan Menguat pada Oktober 2026, BI Soroti Daya Beli MasyarakatDefisit APBN Capai Rp379,3 Triliun hingga Oktober 2026, Pemerintah Jamin Fiskal Tetap TerkendaliPembayaran Pajak Jadi Lebih Mudah dengan CoretaxSebanyak 7 KPP Capai 100 Persen Target, Penerimaan Pajak Nasional Tumbuh 23,2 PersenDeposit Pajak Anjlok 49,8 Persen Menjadi Rp33,6 Triliun, Menkeu Suahasil Ungkap Dana Dialokasikan ke PPh dan PPNPPh Badan Tumbuh 28,2 Persen, Setoran Pajak Korporasi Capai Rp303,5 Triliun hingga Oktober 2026Penerimaan Pajak Rp1.796,8 Triliun hingga Oktober 2026, Tumbuh 23,2 PersenRestitusi Pajak Capai Rp208,68 Triliun hingga Oktober 2026MK Tolak Gugatan Larangan Merekam di Kantor PajakRupiah Tertekan di Kisaran Rp18.300 per Dolar AS, Keputusan BI Jadi Penentu Arah PasarInsentif Pajak Kawasan Industri Masih Sepi PeminatPercepatan Restitusi Pajak Jadi Penggerak Ekonomi, Investasi, dan Daya Beli MasyarakatDJP Siapkan Laporan Perdana Pajak Digital Luar Negeri dan Marketplace, Jutaan Transaksi Sudah DiprosesJakarta Kuasai 55,8 Persen Sengketa Pajak Nasional, DJP Ungkap Daerah dengan Perkara TerbanyakBI Umumkan Keputusan Suku Bunga 18 November 2026, Pasar Menanti Arah Kebijakan Moneter dan Nasib RupiahThe Heirloom Jakarta: Merangkai Kemewahan, Seni, dan Legacy Baru Bintang Lima di Ibu KotaPenjualan Ritel Indonesia Diproyeksikan Menguat pada Oktober 2026, BI Soroti Daya Beli MasyarakatDefisit APBN Capai Rp379,3 Triliun hingga Oktober 2026, Pemerintah Jamin Fiskal Tetap TerkendaliPembayaran Pajak Jadi Lebih Mudah dengan CoretaxSebanyak 7 KPP Capai 100 Persen Target, Penerimaan Pajak Nasional Tumbuh 23,2 PersenDeposit Pajak Anjlok 49,8 Persen Menjadi Rp33,6 Triliun, Menkeu Suahasil Ungkap Dana Dialokasikan ke PPh dan PPNPPh Badan Tumbuh 28,2 Persen, Setoran Pajak Korporasi Capai Rp303,5 Triliun hingga Oktober 2026Penerimaan Pajak Rp1.796,8 Triliun hingga Oktober 2026, Tumbuh 23,2 PersenRestitusi Pajak Capai Rp208,68 Triliun hingga Oktober 2026MK Tolak Gugatan Larangan Merekam di Kantor Pajak
PajakOnline
Beranda
Berita Pajaknews
Hubungi KamiKebijakan Privasi
← Semua berita

Headlines

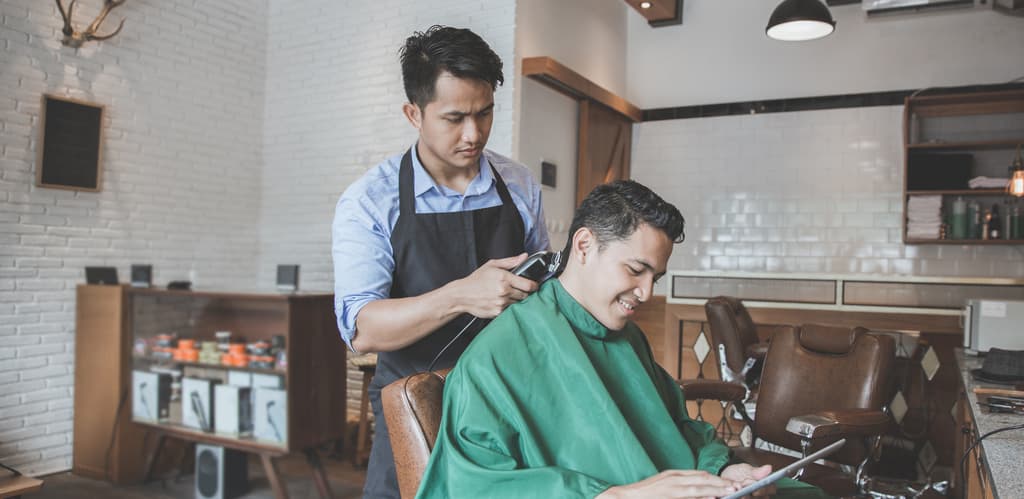
Perlakuan Pajak Bisnis Barbershop

·

Perlakuan Pajak Bisnis Barbershop

PajakOnline.com—Usaha penyerahan jasa potong rambut oleh barbershop bukan merupakan jasa yang dikecualikan dari pengenaan PPN, sehingga merupakan Jasa Kena Pajak (JKP). Maka usaha ini juga tak lepas dari pengenaan pajak. Seperti diketahui, Wajib Pajak yang melakukan penyerahan Barang Kena Pajak/Jasa Kena Pajak dengan omzet lebih dari Rp4,8 Miliar wajib untuk dikukuhkan sebagai Pengusaha Kena Pajak (PKP).

Wajib pajak usaha barbershop memiliki kewajiban untuk membayar pajak UMKM dengan tarif 0,5% dari omset penjualan dalam sebulan. Adapun jika wajib pajak tidak tergolong UMKM, maka pengenaan pajaknya dikenakan sebagaimana ketentuan tarif Pasal 17 UU PPh.

Selain itu, penyerahan produk berupa pomade juga merupakan penyerahan BKP. Dengan demikian, apabila omzet telah melewati Rp4,8 Miliar per tahun wajib untuk dikukuhkan menjadi PKP. PKP wajib melakukan pemungutan, penyetoran, dan pelaporan PPN. Kemudian dalam pemungutan PPN, PKP wajib menerbitkan Faktur Pajak.

Berkaitan pembuatan Faktur Pajaknya, pengusaha barbershop dapat membuat faktur pajak pedagang eceran. Hal ini sesuai dengan Peraturan Direktur Jenderal Pajak Nomor PER-03/PJ/2022 (PER-03/2022), pedagang eceran dapat membuat faktur pajak yang berbeda dengan faktur pajak pada umumnya. Kriteria pedagang eceran yang dimaksud adalah:

- Melalui suatu tempat penjualan atau langsung mendatangi dari satu tempat konsumen akhir ke tempat konsumen akhir lainnya .
- Dilakukan langsung kepada konsumen akhir, tanpa didahului dengan penawaran tertulis, pemesanan tertulis, kontrak, atau lelang.
- Pada umumnya penyerahan barang atau transaksi jual beli dilakukan secara tunai dan penjual atau pembeli langsung menyerahkan atau membawa barang yang dibelinya.

Konsumen akhir merupakan pembeli yang mengonsumsi/memanfaatkan langsung barang/jasa tersebut. Di sisi lain, konsumen juga dianggap sebagai konsumen akhir apabila konsumen tidak menggunakan barang untuk kegiatan produksi maupun perdagangan.

Baca Juga:

https://www.pajakonline.com/tugas-international-monetary-fund/

Maka Barbershop dapat dikategorikan sebagai pedagang eceran sepanjang memenuhi syarat-syarat tersebut. Pedagang eceran dapat membuat faktur pajak tanpa mencantumkan nama dan NPWP/NIK pembeli. Faktur yang dibuat oleh pedagang eceran minimal memuat informasi sebagai berikut ini:

1. Nama, alamat, dan NPWP yang melakukan penyerahan BKP dan/atau JKP
2. Jenis barang atau jasa, jumlah harga jual atau penggantian, dan potongan harga
3. PPN dan PPnBM yang dipungut
4. Kode, nomor seri, dan tanggal pembuatan Faktur Pajak

Bentuk faktur pajak yang dibuat tidak seperti faktur pajak yang dibuat melalui e-Faktur. Faktur pajak dapat dibuat dalam berbagai bentuk sesuai dengan kelaziman usaha, seperti struk, invoice, nota, dan lain-lain. Faktur tersebut paling tidak harus dibuat untuk pembeli dan arsip penjual. (Azzahra Choirrun Nissa)

Berita lainnya di Headlines