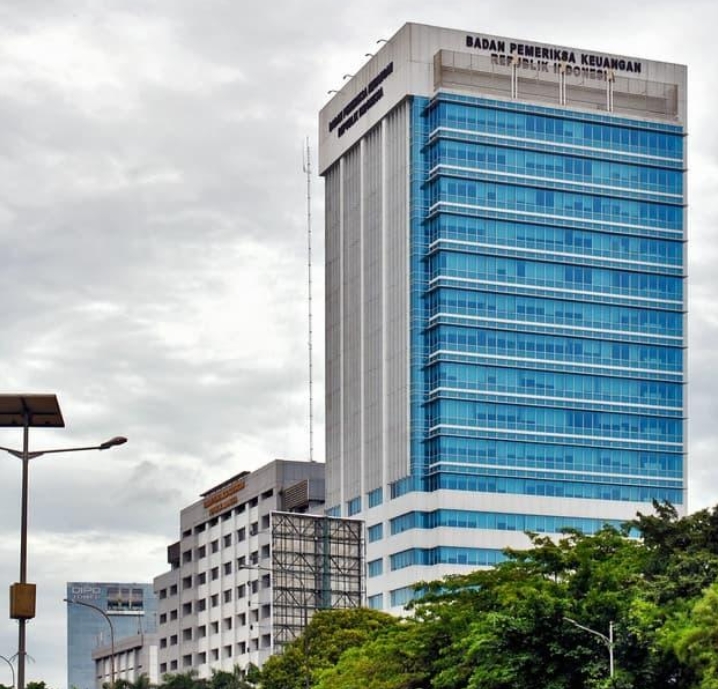
Jakarta, PajakOnline – Badan Pemeriksa Keuangan (BPK) menyoroti kelemahan Sistem Informasi Direktorat Jenderal Pajak (SIDJP) Kementerian Keuangan yang dinilai belum optimal dalam mendukung pengawasan kepatuhan wajib pajak. Persoalan ini menjadi perhatian karena berpotensi menyebabkan sanksi administratif yang seharusnya ditagih belum ditindaklanjuti secara memadai.
Temuan tersebut tercantum dalam Ikhtisar Hasil Pemeriksaan Semester (IHPS) I Tahun 2026, berdasarkan pemeriksaan atas Laporan Keuangan Kementerian Negara/Lembaga dan Laporan Keuangan Bendahara Umum Negara Tahun Anggaran 2025.
Dalam laporan itu, BPK mengidentifikasi dua persoalan utama. Pertama, keterbatasan sistem dalam mendeteksi keterlambatan atau kekurangan pembayaran pajak. Kedua, belum optimalnya verifikasi dan validasi kesesuaian faktur pajak dengan transaksi, pembayaran, serta pelaporan Pajak Pertambahan Nilai (PPN) dalam Surat Pemberitahuan (SPT) Masa PPN.
Temuan tersebut menempatkan kualitas sistem informasi perpajakan sebagai salah satu faktor penting dalam upaya meningkatkan kepatuhan dan mengoptimalkan penerimaan negara.
Sistem Belum Optimal Mendeteksi Kekurangan Pembayaran
BPK menemukan SIDJP belum memadai dalam memitigasi risiko ketidakpatuhan pembayaran pajak. Sistem tersebut dinilai belum mampu mendeteksi secara tepat waktu kewajiban pajak yang terlambat dibayar, kurang dibayar, atau dibayarkan tidak sesuai dengan masa pajaknya.
Akibatnya, terdapat potensi penerimaan dari sanksi administratif yang belum ditindaklanjuti melalui penerbitan Surat Tagihan Pajak (STP).
Dalam IHPS I/2026, BPK menyoroti:
“Sehingga terdapat potensi penerimaan dari sanksi administrasi yang belum ditindaklanjuti melalui penerbitan surat tagihan pajak (STP).”
Kondisi ini menunjukkan pentingnya integrasi antara data kewajiban perpajakan, pembayaran, pelaporan, dan proses penagihan. Tanpa mekanisme deteksi serta tindak lanjut yang memadai, informasi mengenai kekurangan pembayaran belum tentu segera berujung pada proses administrasi yang diperlukan.
Meski demikian, temuan tersebut tidak dengan sendirinya menunjukkan bahwa seluruh potensi sanksi telah menjadi piutang pajak yang pasti dapat ditagih. Besarnya penerimaan yang benar-benar dapat direalisasikan tetap bergantung pada hasil verifikasi, ketentuan perpajakan, dan tindak lanjut terhadap setiap kasus.
Persoalan kedua berkaitan dengan pengawasan PPN. BPK menilai SIDJP belum sepenuhnya mampu memverifikasi dan memvalidasi kesesuaian faktur pajak dengan transaksi, pembayaran yang mendasari penerbitan faktur, serta pelaporan dalam SPT Masa PPN.
Keterbatasan ini berpotensi menyebabkan faktur pajak yang belum dilaporkan wajib pajak tidak terdeteksi secara optimal.
Dalam administrasi PPN, kesesuaian data faktur pajak, transaksi penjualan atau pembelian, pembayaran, dan pelaporan merupakan unsur penting untuk memastikan bahwa kewajiban perpajakan dihitung berdasarkan informasi yang benar.
Ketidaksesuaian data dapat memerlukan klarifikasi lebih lanjut. Karena itu, sistem pengawasan harus mampu mengidentifikasi perbedaan data secara akurat tanpa serta-merta menganggap setiap ketidaksesuaian sebagai pelanggaran yang telah terbukti.
Bagi wajib pajak badan dan Pengusaha Kena Pajak (PKP), temuan tersebut menjadi pengingat untuk menjaga konsistensi pencatatan transaksi, penerbitan faktur pajak, pembayaran, dan pelaporan SPT.
Menindaklanjuti temuan tersebut, BPK merekomendasikan Menteri Keuangan untuk mengevaluasi penerapan SIDJP secara menyeluruh. Evaluasi diperlukan agar sistem dapat mendeteksi keterlambatan maupun kekurangan pembayaran pajak dengan lebih cepat dan akurat.
BPK juga menekankan perlunya perhatian terhadap kekurangan pembayaran yang timbul akibat putusan upaya hukum perpajakan yang telah berkekuatan hukum tetap atau inkracht.
Rekomendasi tersebut mencakup tindak lanjut atas hasil evaluasi dan perbaikan yang sebelumnya telah direkomendasikan BPK. Dengan demikian, penyelesaian persoalan tidak cukup dilakukan melalui perubahan teknis, tetapi perlu disertai pengendalian dan pemantauan pelaksanaan rekomendasi.
Secara kelembagaan, tindak lanjut ini penting untuk memastikan bahwa informasi yang tersedia dalam sistem dapat digunakan secara efektif dalam pengawasan, penagihan, dan pengelolaan penerimaan negara.
Temuan BPK muncul ketika pemerintah terus melanjutkan transformasi digital administrasi perpajakan melalui Coretax DJP, yang mulai digunakan pada 1 Januari 2025.
Pada 8 Oktober 2026, Menteri Keuangan Suahasil Nazara meminta agar implementasi Coretax dilanjutkan secara konsisten dan data dijadikan fondasi pelayanan serta pengawasan kepatuhan wajib pajak.
Arahan tersebut relevan dengan kebutuhan memperkuat kualitas informasi perpajakan. Sistem digital bukan sekadar sarana untuk memindahkan proses administrasi ke platform elektronik, melainkan juga harus membantu otoritas mengidentifikasi risiko, mencocokkan data, dan menindaklanjuti ketidakpatuhan sesuai ketentuan.
Namun, temuan BPK mengenai SIDJP tidak boleh langsung ditafsirkan sebagai kesimpulan bahwa seluruh fungsi Coretax bermasalah. Penilaian atas efektivitas sistem perlu didasarkan pada ruang lingkup pemeriksaan, hasil evaluasi teknis, serta tindak lanjut yang dilakukan pemerintah.
Penguatan sistem informasi perpajakan perlu berjalan beriringan dengan perlindungan hak wajib pajak. Data yang terindikasi tidak sesuai perlu diverifikasi sebelum dijadikan dasar penagihan atau tindakan administrasi.
Temuan BPK memberikan pekerjaan rumah bagi Kementerian Keuangan dan DJP untuk memperkuat kemampuan deteksi ketidakpatuhan, validasi data PPN, serta pemantauan pembayaran dan penagihan.
Keberhasilan perbaikan nantinya perlu dinilai berdasarkan peningkatan akurasi data, kecepatan tindak lanjut, berkurangnya kesalahan administrasi, dan realisasi penerimaan yang sesuai dengan ketentuan.
Pada akhirnya, optimalisasi penerimaan pajak tidak hanya bergantung pada kemampuan pemerintah menemukan potensi kekurangan pembayaran. Pemerintah juga harus memastikan setiap temuan ditangani secara akurat, transparan, dan memberikan kepastian hukum bagi wajib pajak.