PajakOnline.com—Direktorat Jenderal Pajak (DJP) menyatakan telah menggunakan perhitungan pengenaan sanksi administrasi perpajakan dengan perhitungan baru, yakni menggunakan suku bunga acuan Bank Indonesia (BI).
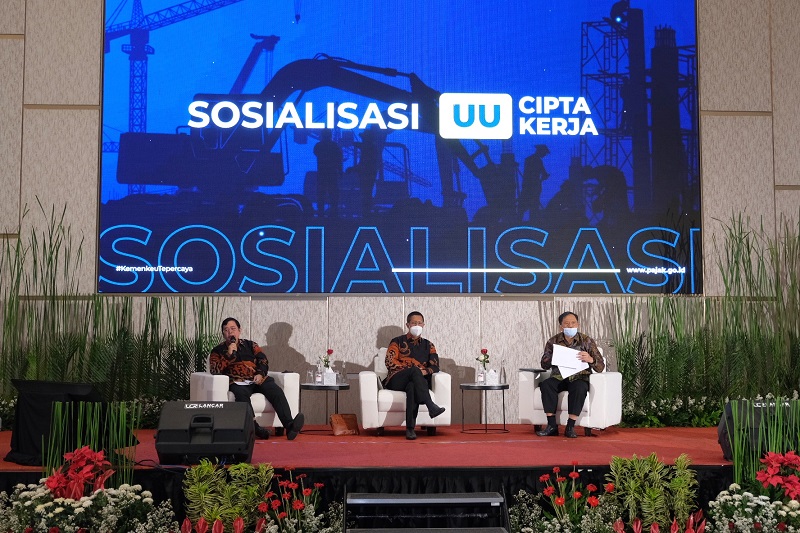
Hal tersebut disampaikan Direktur Peraturan Perpajakan I Direktorat Jenderal Pajak (DJP) Hestu Yoga Saksama dalam sosialisasi Undang-Undang Nomor 1 Tahun 2020 tentang Cipta Kerja (UU Ciptaker), klaster perpajakan di Surabaya, Jawa Timur, Kamis (25/8/2022).
Perhitungan baru pengenaan sanksi administrasi pajak tersebut tercantum dalam UU Ciptaker. Menurut Yoga, sanksi administrasi merupakan substansi penting dalam UU Ciptaker yang terkait dengan revisi aturan Kitab Undang-Undang Perpajakan (KUP).
Sanksi administrasi pajak merupakan jenis sanksi yang diberikan kepada Wajib Pajak karena tidak mematuhi peraturan dan ketentuan perpajakan yang berlaku.
Berdasarkan Undang-Undang Nomor 28 Tahun 2007 yang merupakan perubahan dari Undang-Undang Nomor 6 Tahun 1983, sanksi administrasi pajak meliputi:
-Ketidaklengkapan pelaporan Surat Pemberitahuan (SPT) tahunan.
-Sanksi telat membayar pajak.
-Sanksi tidak membayar pajak.
-Sanksi kurang bayar pajak.
Sedangkan, suku bunga acuan adalah besaran bunga yang ditetapkan setiap bulannya oleh bank sentral untuk menjadi acuan berbagai produk pinjaman bank dan lembaga keuangan lainnya.
“Dalam UU Cipta Kerja, kami banyak melakukan moderasi sanksi. Kalau dulu bunga itu flat, salahnya apa saja flat. Telat bayar pajak, pembetulan, kemudian pemeriksaan dan lain-lain bunganya flat. Kami mengkonstruksikan sanksi sesuai suku bunga acuan (BI). Enggak flat gitu saja,” Namun, DJP juga menambahkan gradasi kesalahan. Semakin banyak kesalahannya, level kesalahannya, ada kenaikan di situ (sanksi pajaknya),” kata Yoga.
DJP telah berupaya mempelajari penerapan di berbagai negara dan berkonsultasi dengan stakeholders untuk menemukan pola sanksi baru yang dirasa bisa diterima oleh Wajib Pajak. Formulasinya, yaitu suku bunga acuan ditambah dengan persentase uplift, kemudian dibagi 12 (jumlah bulan dalam setahun). Dalam hal ini, uplift merupakan dari tingkatan kesalahannya.
“Misalnya, kurang bayar penundaan SPT tahunan dikenakan uplift sebesar nol persen. Sementara itu, pajak atau kurang dibayar akibat salah tulis dan hitung atau PPh (Pajak Penghasilan) tahun berjalan akan mendapatkan uplift 5 persen. Jenis kesalahan ketiga, contohnya sudah diperiksa tetapi punya niat untuk mengungkapkan ketidakbenarannya, maka uplift-nya dikenakan 10 persen. Kesalahan fatal lainnya, Wajib Pajak tidak memiliki niat apapun untuk melaporkan pajaknya, DJP akan mengenakan uplift 15 persen. Ini kita membuat konstruksi yang make sense dari pandangan Wajib Pajak dan pengusaha,” kata Yoga.
Yoga mengatakan, penerapan sanksi itu sudah berlaku dan sudah berjalan dengan baik, sehingga DJP berharap dapat meningkatkan kepatuhan sukarela. Hestu juga memastikan seluruh aturan turunan UU Ciptaker klaster perpajakan sudah diterbitkan DJP dan Kementerian Keuangan (Kemenkeu).
“Peraturan pelaksanaan dari UU Cipta Kerja sudah diterbitkan secara keseluruhan, tidak ada lagi utang kami. Dalam hal ini, aturan perpajakan turunan UU Ciptaker termuat dalam Peraturan Pemerintah (PP) Nomor 9 Tahun 2021 dan Peraturan Menteri Keuangan (PMK) Nomor 18 Tahun 2021,” kata Yoga.
Mengenai manfaat dan kemudahan berusaha dari klaster perpajakan dalam aturan UU Ciptaker sudah dirasakan para pengusaha dan atau Wajib Pajak. UU Ciptaker mengubah regulasi pada tiga UU perpajakan, yakni Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), dan KUP.
“Karena sudah terimplementasi dengan sebaik-baiknya. Undang-Undang Cipta Kerja klaster kemudahan berusaha di bidang perpajakan secara regulasi sudah lengkap, tidak ada PR (pekerjaan rumah) sama sekali, dan sudah terimplementasi dengan sebaik-baiknya,” katanya.
DJP dan Kemenkeu selalu terbuka menerima testimoni dari pengusaha dan Wajib Pajak mengenai implementasi dari UU Ciptaker klaster perpajakan. Selain itu, bisa juga mengadukan mengenai penyalahgunaan aturan ini.