

PajakOnline.com—Pemerintah melalui Perppu Nomor 1 Tahun 2020 (Pasal 4, Pasal 6 dan Pasal 7) membuat payung hukum untuk mengenakan pajak atas transaksi digital yang dilakukan para pelaku Perdagangan Melalui Sistem Elektronik (PMSE) dari luar negeri.
Pemerintah menilai kebijakan itu sangat mendesak untuk dilakukan karena berdasar data yang ada, penjualan PMSE kepada konsumen di Indonesia sangat besar dan ke depan akan semakin besar. Perpu itu juga sebagai jalan memberikan keadilan bagi pelaku usaha sistem elektronik dalam negeri yang telah memiliki kewajiban perpajakan.
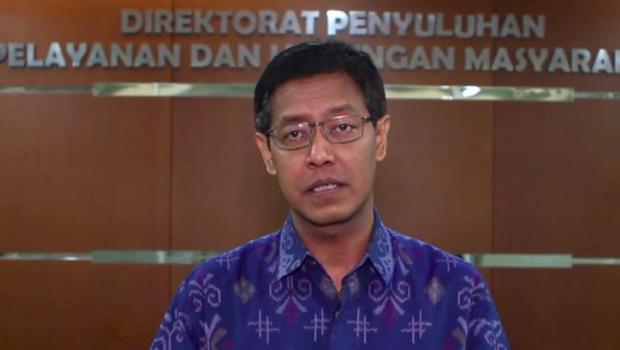
“Ini akan tidak fair dengan pelaku PMSE dalam negeri. Saat ini sedang disiapkan Peraturan Pemerintah dan Peraturan Menteri Keuangan sebagai aturan teknis dari Perpu tersebut,” ujar Hestu Yoga Saksama, Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP) kepada PajakOnline.com.
Pengenaan pajak kepada para PMSE, akan dimulai dari sisi PPN. Dimana para PMSE dari luar negeri nanti diwajibkan memungut, menyetor dan melaporkan PPN 10 % atas penyerahan barang tidak berwujud atau jasa kepada konsumen di dalam negeri.
Mereka dapat menunjuk pihak lain di Indonesia untuk mewakili pelaksanaan kewajiban PPN tersebut. Di berbagai negara, Australia, negara-negara Eropa, bahkan Singapura dan Malaysia, skema pengenaan PPN ini sudah berjalan dengan baik
Selanjutnya, jelas Yoga, pihaknya juga akan mengenakan PPh apabila status para pelaku PMSE adalah BUT di Indonesia. Dalam hal status BUT tetap tidak memungkinkan pemerintah untuk mengenakan PPh, karena adanya tax treaty dengan negara asal PMSE tersebut, maka akan dikenakan pajak atas transaksi digital.
