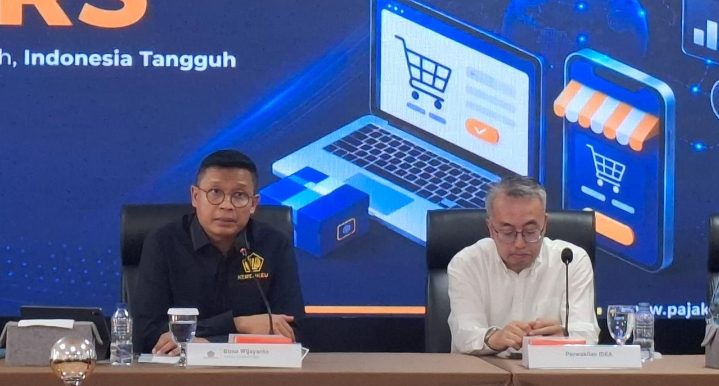
Jakarta, PajakOnline — Pemerintah menjadwalkan pemberlakuan pemungutan Pajak Penghasilan (PPh) Pasal 22 melalui marketplace mulai 1 November 2026. Kebijakan ini menyasar pedagang dalam negeri yang bertransaksi melalui platform perdagangan elektronik dan menjadi bagian dari upaya memperkuat kepatuhan perpajakan di sektor ekonomi digital.
Ketentuan tersebut mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025. Direktorat Jenderal Pajak (DJP) sebelumnya menunda penerapannya hingga 31 Oktober 2026 untuk memberikan waktu penyesuaian kepada pelaku usaha dan penyelenggara marketplace.
Direktur Jenderal (Dirjen) Pajak Bimo Wijayanto menyatakan kebijakan tersebut akan diterapkan setelah masa penundaan berakhir, dengan mempertimbangkan kesiapan platform.
“(Pajak) marketplace itu kan ditunda sampai 31 Oktober, nanti Insya Allah 1 November akan kita berlakukan sesuai dengan kesiapan para platform,” ujar Bimo.
Empat marketplace masuk skema pemungutan
DJP sebelumnya menunjuk empat penyelenggara Perdagangan Melalui Sistem Elektronik (PMSE) untuk menjalankan pemungutan PPh Pasal 22, yaitu:
1. PT Shopee International Indonesia (Shopee).
2. PT Global Digital Niaga Tbk (Blibli).
3. PT Tokopedia (Tokopedia).
4. PT Ecart Webportal Indonesia (Lazada).
Namun, seiring penundaan pemberlakuan, keputusan penunjukan sebelumnya dinyatakan akan dibatalkan dan dilakukan penunjukan kembali. Karena itu, pelaksanaan pada November perlu mengikuti keputusan penunjukan yang berlaku saat kebijakan mulai diterapkan.
Tarif PPh 22 sebesar 0,5 persen dari omzet
Berdasarkan PMK 37/2025, marketplace yang ditunjuk memungut PPh Pasal 22 sebesar 0,5 persen dari peredaran bruto atau omzet pedagang yang tercantum dalam dokumen tagihan, tidak termasuk Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM).
Sebagai ilustrasi, apabila omzet yang menjadi dasar pemungutan mencapai Rp10 juta, PPh Pasal 22 yang dipungut adalah Rp50.000.
Pemungutan tersebut dilakukan melalui mekanisme transaksi pada marketplace. Platform yang ditunjuk bertanggung jawab menjalankan pemungutan, penyetoran ke kas negara, dan pelaporan sesuai ketentuan perpajakan.
DJP menegaskan kebijakan ini bukan pengenaan jenis pajak baru. Skema tersebut mengubah mekanisme pemungutan atas kewajiban PPh yang telah ada, dari pembayaran mandiri oleh pedagang menjadi pemungutan melalui platform yang ditunjuk pemerintah.
Pedagang orang pribadi beromzet sampai Rp500 juta dikecualikan
Pemerintah tetap memberikan pengecualian pemungutan bagi wajib pajak orang pribadi dalam negeri yang memenuhi ketentuan dan memiliki omzet sampai dengan Rp500 juta dalam satu tahun pajak.
Pengecualian tersebut tidak berlaku otomatis hanya karena omzet pedagang berada di bawah ambang batas. Pedagang harus menyampaikan surat pernyataan omzet sesuai format dan prosedur yang ditentukan.
Ketentuan ini perlu dipahami secara cermat oleh pelaku UMKM. Mereka harus memastikan data perpajakan, identitas wajib pajak, serta dokumen yang disampaikan kepada marketplace telah benar dan sesuai dengan ketentuan.
Selain pengecualian berdasarkan omzet, PMK 37/2025 juga mengatur transaksi atau pihak tertentu yang tidak dipungut PPh Pasal 22, termasuk pedagang yang memiliki Surat Keterangan Bebas (SKB) sesuai persyaratan dan jenis transaksi tertentu yang dikecualikan.
PPh Pasal 22 yang dipungut marketplace dapat diperhitungkan sebagai kredit pajak dalam tahun berjalan atau menjadi bagian dari pelunasan PPh Final, sesuai dengan status dan ketentuan perpajakan pedagang yang bersangkutan.
Pedagang perlu membedakan antara pemungutan pajak di muka dan penghitungan kewajiban pajak akhir. Perlakuan akhirnya bergantung pada skema PPh yang berlaku bagi masing-masing wajib pajak.
Para pelaku usaha diharapkan dapat melakukan pencatatan omzet, rekonsiliasi transaksi marketplace, penyimpanan bukti pungut, dan pemeriksaan kesesuaian data menjadi langkah penting untuk menghindari kesalahan penghitungan pajak.
Penerapan pemungutan pajak melalui marketplace ini menyederhanakan administrasi sekaligus memperluas pengawasan terhadap aktivitas ekonomi digital.
Pemerintah juga berharap kebijakan ini membantu menciptakan perlakuan perpajakan yang lebih setara antara pedagang daring dan pedagang konvensional.
Di sisi lain, efektivitasnya akan bergantung pada kesiapan sistem platform, kejelasan informasi kepada pedagang, serta ketepatan penerapan pengecualian bagi UMKM yang memenuhi persyaratan.
Dengan jadwal penerapan 1 November 2026, pedagang online perlu memanfaatkan sisa waktu hingga akhir Oktober untuk memeriksa status perpajakan dan menyiapkan dokumen yang diperlukan.