

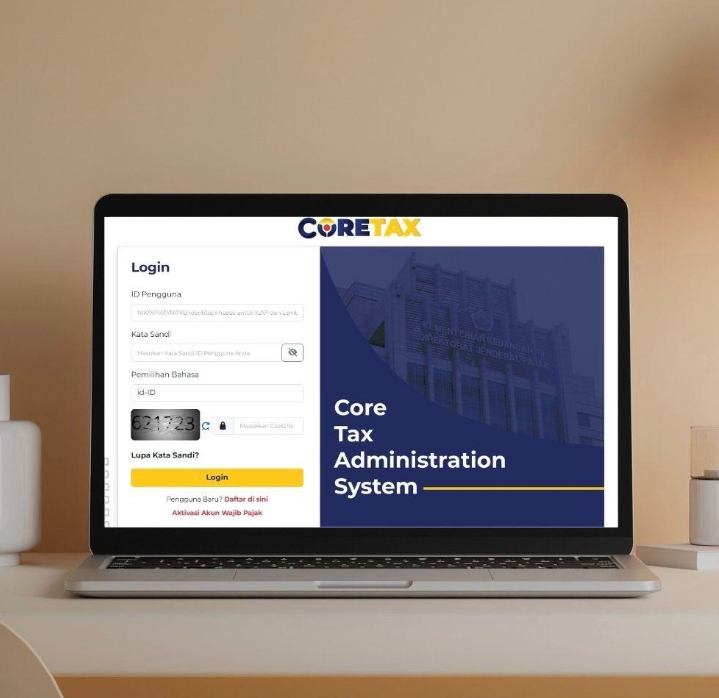
Jakarta, PajakOnline – Direktorat Jenderal Pajak (DJP) mengubah mekanisme pembetulan Surat Pemberitahuan (SPT) melalui sistem administrasi perpajakan Coretax. Sejak 1 Oktober 2026, pembetulan SPT mengikuti skema replace dengan aturan penghitungan (calculation rule) berdasarkan Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026.
Peraturan tersebut merupakan perubahan atas PER-11/PJ/2025 yang mengatur ketentuan pelaporan Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), Pajak Penjualan atas Barang Mewah (PPnBM), serta bea meterai dalam pelaksanaan sistem inti administrasi perpajakan.
Perubahan ini menjadi perhatian wajib pajak karena menyangkut penghitungan ulang kewajiban pajak, pembayaran yang telah dilakukan, serta saldo kelebihan pembayaran yang sebelumnya dikompensasikan ke masa pajak berikutnya.
Dalam penjelasan yang dipublikasikan pada 30 September 2026, DJP menyatakan perubahan tersebut ditujukan untuk memberikan kepastian hukum, keadilan, dan kemudahan administrasi bagi wajib pajak. Salah satu persoalan yang ingin diatasi adalah munculnya kondisi yang dikenal sebagai kurang bayar semu ketika wajib pajak membetulkan SPT.
Sebelumnya, mekanisme delta digunakan untuk menghitung selisih antara SPT awal dan SPT pembetulan. Dalam praktiknya, pendekatan tersebut dapat menimbulkan persoalan ketika nilai lebih bayar berubah setelah pembetulan dilakukan.
Sebagai contoh, wajib pajak melaporkan SPT PPN dengan status lebih bayar Rp200 juta. Setelah menemukan kesalahan pencatatan, wajib pajak membetulkan SPT sehingga nilai lebih bayar yang benar menjadi Rp100 juta.
Secara substansi, posisi pajak pada masa tersebut masih lebih bayar Rp100 juta. Namun, apabila perubahan dihitung hanya sebagai selisih, penurunan nilai lebih bayar sebesar Rp100 juta berpotensi terbaca sebagai nilai yang harus dibayar, meskipun persoalan sebenarnya berkaitan dengan pengurangan hak kompensasi.
Kondisi tersebut dapat membingungkan wajib pajak, khususnya ketika kelebihan pembayaran dari SPT awal belum dikembalikan atau telah digunakan sebagai kompensasi pada masa pajak berikutnya.
Melalui PER-12/PJ/2026, DJP menyempurnakan mekanisme pembetulan dengan memperhitungkan riwayat pembayaran dan pengembalian pajak secara lebih menyeluruh.
SPT Pembetulan Terakhir Menjadi Dasar Penghitungan
Dalam mekanisme baru, SPT pembetulan terakhir menjadi dasar untuk menentukan hak dan kewajiban perpajakan wajib pajak. Namun, penetapan tersebut tidak berarti seluruh riwayat transaksi diabaikan.
Coretax memperhitungkan pembayaran atau penyetoran pajak yang telah dilakukan pada masa atau tahun pajak bersangkutan, serta kelebihan pembayaran yang telah dikembalikan melalui produk hukum perpajakan, termasuk Surat Ketetapan Pajak Lebih Bayar (SKPLB) dan Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak (SKPPKP).
Penghitungan tersebut bertujuan memastikan bahwa pembayaran yang sudah masuk ke kas negara dan pengembalian yang telah diterima wajib pajak tetap diperhitungkan secara tepat.
Pembetulan SPT tidak semestinya menghasilkan tagihan semu akibat penghitungan selisih semata. Pada saat yang sama, sistem juga perlu mencegah pengembalian atau kompensasi yang melebihi hak wajib pajak.
Perubahan lainnya berkaitan dengan saldo kompensasi kelebihan pembayaran pajak.
Ketika wajib pajak membetulkan SPT Masa PPN atau SPT Masa PPh Pasal 21/26, Coretax menyesuaikan saldo kompensasi yang terdampak. Penyesuaian juga dapat terjadi akibat penerbitan surat ketetapan pajak, keputusan, atau putusan upaya hukum yang mengubah jumlah kelebihan pembayaran.
