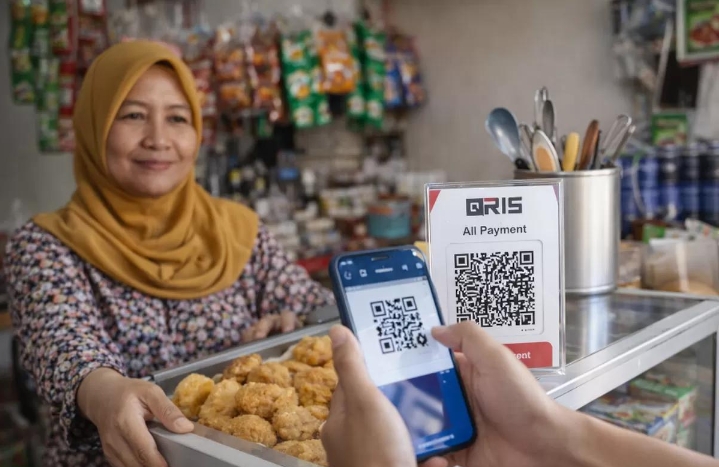
Jakarta, PajakOnline — Transaksi pembayaran digital di Indonesia terus berkembang seiring meningkatnya penggunaan layanan perbankan digital dan pembayaran berbasis kode QR.
Bank Indonesia (BI) mencatat volume transaksi pembayaran digital mencapai 18,09 miliar transaksi pada triwulan III 2026, tumbuh 39,24% dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan tersebut memperlihatkan semakin luasnya penerimaan masyarakat dan pelaku usaha terhadap sistem pembayaran digital. QRIS atau Quick Response Code Indonesian Standard menjadi salah satu kanal yang mencatat pertumbuhan tinggi, seiring bertambahnya jumlah pengguna dan pedagang yang menerima pembayaran nontunai.
Berdasarkan laporan Bank Indonesia pada 21 Oktober 2026, transaksi QRIS tumbuh 75,80% secara tahunan (year-on-year/yoy). Jumlah pengguna QRIS mencapai 70,6 juta, sedangkan jumlah pedagang atau merchant yang menerima pembayaran melalui QRIS mencapai 49,4 juta.
Data tersebut menjadi indikator bahwa pembayaran digital semakin terintegrasi dalam aktivitas ekonomi masyarakat, mulai dari transaksi ritel, perdagangan, hingga layanan usaha berskala mikro dan kecil.
Selain QRIS, kanal pembayaran digital lainnya juga menunjukkan perkembangan positif.
BI mencatat volume transaksi melalui mobile payments tumbuh 45,55% secara tahunan pada triwulan III 2026. Sementara itu, transaksi melalui internet payments meningkat 14,26%.
Perbedaan laju pertumbuhan tersebut menunjukkan bahwa pembayaran melalui perangkat seluler menjadi salah satu pendorong penting perkembangan transaksi digital nasional.
Kemudahan penggunaan telepon pintar, akses terhadap layanan perbankan, serta semakin luasnya penerimaan pembayaran nontunai membantu masyarakat melakukan transaksi tanpa harus selalu menggunakan uang tunai.
Di sisi infrastruktur, BI-FAST juga memperlihatkan pertumbuhan yang kuat. Volume transaksi ritel melalui sistem pembayaran tersebut mencapai 1,631 miliar transaksi atau tumbuh 31,78% secara tahunan.
Nilai transaksi BI-FAST mencapai Rp4.049 triliun, meningkat 33,91% dibandingkan periode yang sama tahun sebelumnya.
Sementara itu, nilai transaksi melalui sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS) mencapai Rp53.817 triliun, terkoreksi 4,62% secara tahunan. Dari sisi volume, transaksi BI-RTGS tercatat sebanyak 2,79 juta transaksi, naik 1,31%.
Data tersebut memperlihatkan bahwa pertumbuhan pembayaran digital ritel berjalan berdampingan dengan infrastruktur penyelesaian transaksi keuangan bernilai besar.
Pertumbuhan QRIS membuka peluang bagi usaha mikro, kecil, dan menengah (UMKM) untuk memperluas metode pembayaran serta menjangkau konsumen yang semakin terbiasa bertransaksi secara digital.
Dengan satu kode pembayaran yang dapat digunakan melalui berbagai aplikasi pembayaran yang kompatibel, pedagang tidak harus menyediakan kode berbeda untuk setiap penyedia layanan.
Pembayaran digital juga berpotensi membantu pelaku usaha mencatat transaksi secara lebih teratur. Catatan transaksi yang konsisten dapat mendukung evaluasi penjualan, pengelolaan arus kas, dan penyusunan laporan usaha.
Bagi UMKM yang ingin mengakses pembiayaan formal, dokumentasi transaksi yang baik dapat menjadi salah satu informasi pendukung dalam proses penilaian kelayakan usaha. Namun, penggunaan QRIS tidak otomatis menjamin persetujuan kredit karena keputusan pembiayaan tetap bergantung pada penilaian lembaga keuangan.
Dari sisi konsumen, pembayaran digital menawarkan kemudahan transaksi dan mengurangi kebutuhan membawa uang tunai. Meski demikian, manfaatnya perlu diimbangi dengan literasi keuangan digital dan perlindungan terhadap penipuan.
Seiring meluasnya penggunaan pembayaran digital, keamanan transaksi menjadi salah satu tantangan yang perlu mendapat perhatian.
Masyarakat perlu memastikan nama pedagang dan nominal pembayaran sebelum mengonfirmasi transaksi, menjaga kerahasiaan PIN serta kode autentikasi, dan tidak memindai kode QR dari sumber yang tidak tepercaya.
Pelaku usaha juga perlu memastikan dana pembayaran benar-benar masuk ke rekening atau akun yang terdaftar, bukan hanya mengandalkan tangkapan layar bukti transfer dari pembeli.
Di tingkat industri, penyelenggara sistem pembayaran perlu menjaga keandalan infrastruktur, melindungi data pengguna, dan memperkuat mekanisme penanganan pengaduan.
Kepercayaan masyarakat menjadi faktor penting karena pertumbuhan transaksi digital tidak hanya ditentukan oleh kemudahan teknologi, tetapi juga oleh keamanan, kepastian layanan, dan perlindungan konsumen.
Meskipun penggunaan QRIS dan layanan pembayaran digital terus berkembang, pemerataan akses tetap menjadi pekerjaan penting. Kualitas jaringan internet, ketersediaan perangkat, kemampuan menggunakan teknologi, serta pemahaman terhadap risiko transaksi digital dapat berbeda antardaerah dan kelompok masyarakat.
Karena itu, pengembangan ekonomi digital perlu disertai perluasan infrastruktur, edukasi pengguna, serta pendampingan bagi UMKM yang baru beralih ke pembayaran nontunai.
Bank Indonesia juga tetap menjaga ketersediaan uang rupiah dalam jumlah cukup dan layak edar di seluruh wilayah Indonesia, termasuk daerah terdepan, terluar, dan terpencil. Hal ini penting agar perkembangan pembayaran digital tidak mengabaikan kebutuhan masyarakat yang masih bergantung pada uang tunai.
Pertumbuhan transaksi pembayaran digital dan perluasan jaringan QRIS menunjukkan bahwa infrastruktur pembayaran semakin berperan dalam aktivitas ekonomi nasional.
Perkembangan tersebut membuka peluang untuk meningkatkan efisiensi pembayaran dan memperluas jangkauan konsumen. Bagi sektor keuangan, meningkatnya transaksi digital dapat mendukung pengembangan layanan yang lebih terintegrasi.
Namun, peningkatan jumlah transaksi perlu diikuti manfaat ekonomi yang nyata, seperti produktivitas usaha yang lebih baik, efisiensi biaya, perluasan akses keuangan, serta peningkatan daya saing UMKM.
Keberhasilan ekonomi digital tidak cukup diukur dari besarnya volume transaksi atau jumlah pengguna. Kualitas layanan, keamanan, pemerataan akses, dan kemampuan pelaku usaha memanfaatkan teknologi untuk mengembangkan bisnis juga menjadi faktor penentu.