
Jakarta, PajakOnline — Pemerintah mengubah tata kelola profesi konsultan pajak melalui Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. Aturan yang diundangkan pada 24 Agustus 2026 tersebut menggantikan PMK lama bernomor 111/PMK.03/2014 beserta perubahannya, termasuk PMK Nomor 175/PMK.01/2022.
Salah satu perubahan penting adalah pemisahan antara uji kompetensi di bidang perpajakan dan ujian profesi Konsultan Pajak. Keduanya sama-sama berkaitan dengan proses seseorang untuk menjadi konsultan pajak, tetapi memiliki fungsi, penyelenggara, dan bukti kelulusan yang berbeda.
Perbedaan ini menjadi semakin penting bagi calon konsultan pajak karena PMK 55/2026 mensyaratkan pemohon izin memiliki kompetensi di bidang perpajakan sekaligus lulus ujian profesi Konsultan Pajak.
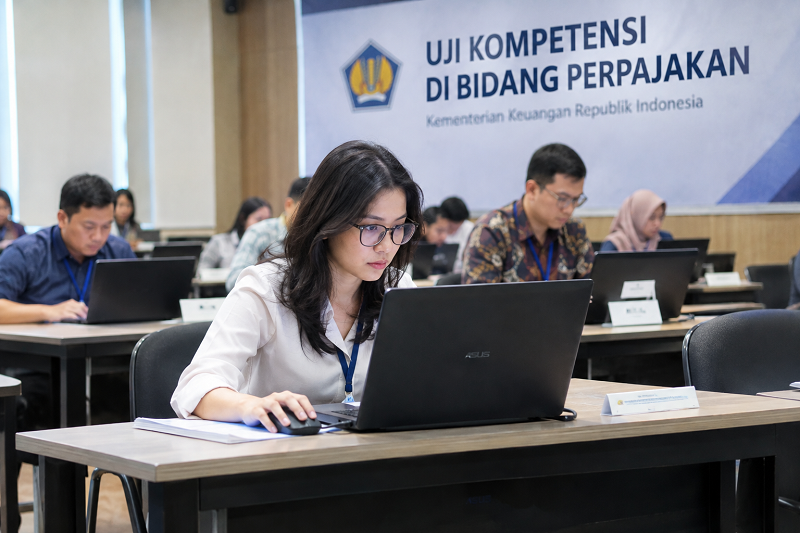
Dalam PMK 55/2026, Surat Keterangan Kompetensi (SKK) diperoleh setelah seseorang mengikuti dan dinyatakan lulus uji kompetensi di bidang perpajakan.
Uji kompetensi tersebut diselenggarakan oleh Unit Pengelola Uji Kompetensi di lingkungan Kementerian Keuangan. Pendaftaran dilakukan secara elektronik melalui sistem informasi yang disediakan Kementerian Keuangan.
Untuk mengikuti uji kompetensi, seseorang harus merupakan Warga Negara Indonesia dan memiliki Nomor Pokok Wajib Pajak berupa Nomor Induk Kependudukan (NIK) yang telah diaktivasi sebagai NPWP dalam administrasi perpajakan.
Hasil uji kompetensi dituangkan dalam SKK yang terdiri atas tiga klasifikasi.
SKK Tingkat A menerangkan kompetensi dalam pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan orang pribadi, dengan pengecualian tertentu.
SKK Tingkat B mencakup pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan orang pribadi dan badan, dengan pengecualian tertentu.
SKK Tingkat C mencakup pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan seluruh orang pribadi dan badan.
Dengan demikian, uji kompetensi lebih berkaitan dengan pengakuan tingkat kompetensi seseorang dalam bidang perpajakan.
Yang juga perlu diperhatikan, SKK berdasarkan PMK 55/2026 berlaku selama tiga tahun sejak tanggal diterbitkan. Perpanjangan dilakukan paling cepat satu bulan sebelum masa berlaku berakhir dengan mengikuti dan lulus ujian penyegaran yang diselenggarakan unit di lingkungan Kementerian Keuangan.
Berbeda dari uji kompetensi, ujian profesi Konsultan Pajak merupakan salah satu persyaratan untuk memperoleh Izin Konsultan Pajak.
Pasal 5 PMK 55/2026 menyebutkan bahwa seseorang yang mengajukan izin Konsultan Pajak harus memenuhi sejumlah persyaratan, antara lain memiliki kompetensi di bidang perpajakan dan telah lulus ujian profesi Konsultan Pajak yang diselenggarakan oleh Asosiasi Konsultan Pajak. Pemohon juga paling rendah harus berpendidikan sarjana atau setara serta memenuhi persyaratan pengalaman kerja sesuai klasifikasi izin yang diajukan.
Artinya, uji kompetensi dan ujian profesi bukan dua istilah untuk ujian yang sama.
Uji kompetensi menghasilkan SKK sebagai bukti kompetensi perpajakan, sedangkan ujian profesi menghasilkan sertifikat tanda lulus ujian profesi yang menjadi salah satu dokumen dalam pengajuan Izin Konsultan Pajak.
PMK 55/2026 juga menetapkan bahwa ujian profesi diselenggarakan oleh Asosiasi Konsultan Pajak dengan mengacu pada kebijakan yang ditetapkan oleh Panitia Penguatan Profesionalisme Konsultan Pajak.
Pemisahan tersebut pada dasarnya menunjukkan bahwa pemerintah ingin membedakan antara kompetensi perpajakan dan kesiapan menjalankan profesi.
Kompetensi berkaitan dengan kemampuan seseorang dalam melaksanakan hak dan memenuhi kewajiban perpajakan sesuai tingkat klasifikasinya.
Sementara itu, profesi konsultan pajak tidak hanya membutuhkan pengetahuan teknis. Konsultan pajak juga harus menjalankan jasa sesuai kode etik dan standar praktik profesi.
PMK 55/2026 mendefinisikan Kode Etik sebagai pedoman perilaku bagi Konsultan Pajak yang ditetapkan Asosiasi Konsultan Pajak. Adapun Standar Praktik merupakan pedoman praktik dalam memberikan jasa perpajakan yang juga ditetapkan asosiasi.
Oleh karena itu, kedua mekanisme tersebut memiliki posisi yang berbeda dalam kerangka pembinaan profesi.
Secara sederhana, alurnya dapat digambarkan sebagai berikut:
Lulus uji kompetensi → memperoleh SKK → memenuhi bukti kompetensi.
Sementara:
Lulus ujian profesi → memperoleh sertifikat tanda lulus ujian profesi → memenuhi salah satu persyaratan pengajuan izin.
Setelah persyaratan lainnya terpenuhi, pemohon dapat mengajukan Izin Konsultan Pajak kepada Menteri melalui Direktur Jenderal.
Perbedaan lain terletak pada lembaga penyelenggara.
Uji kompetensi diselenggarakan oleh Unit Pengelola di lingkungan Kementerian Keuangan. Unit tersebut juga menerbitkan SKK bagi peserta yang dinyatakan lulus.
Sementara ujian profesi Konsultan Pajak diselenggarakan oleh Asosiasi Konsultan Pajak dengan mengacu pada kebijakan Panitia Penguatan Profesionalisme Konsultan Pajak.
PMK 55/2026 juga membentuk Panitia Penguatan Profesionalisme Konsultan Pajak untuk menjaga integritas dan meningkatkan profesionalisme konsultan pajak serta kualitas jasa perpajakan.
Menariknya, tim pengarah panitia tersebut tidak hanya berasal dari unsur pemerintah. Regulasi mengatur adanya unsur Asosiasi Konsultan Pajak dan akademisi dalam tim pengarah. Tim tersebut antara lain memiliki tugas menyusun standar kompetensi dan kebijakan penyelenggaraan uji kompetensi serta PPL.
Penerapan sistem baru tidak langsung menghapus mekanisme sertifikasi lama. PMK 55/2026 memberikan masa transisi. Penyelenggaraan sertifikasi konsultan pajak berdasarkan aturan sebelumnya masih dapat dilaksanakan sampai 31 Desember 2026.
Selain itu, sertifikat Konsultan Pajak yang telah diterbitkan berdasarkan aturan sebelumnya dinyatakan tetap berlaku sebagai SKK untuk jangka waktu paling lama dua tahun sejak sertifikat diterbitkan. Sertifikat tersebut juga masih dapat digunakan sebagai persyaratan permohonan Izin Konsultan Pajak sampai Asosiasi Konsultan Pajak menyelenggarakan ujian profesi.
Setelah ujian profesi mulai diselenggarakan asosiasi, pemegang sertifikat lama yang masuk ketentuan transisi harus mengikuti ujian profesi sebagai bagian dari persyaratan permohonan izin.
Ketentuan ini membuat 2026 menjadi periode penting bagi calon konsultan pajak karena sistem lama dan sistem baru masih berjalan dalam kerangka transisi.
Perubahan regulasi juga berlangsung ketika pelaksanaan Ujian Sertifikasi Konsultan Pajak (USKP) 2026 masih berlangsung.
Untuk Periode II 2026, Kementerian Keuangan telah mengumumkan hasil ujian peserta mengulang pada 2 September 2026. Sertifikat bagi peserta yang lulus kemudian memasuki tahap penerbitan dan pada 9 September 2026 BPPK mengumumkan penerbitan sertifikat periode tersebut.
IKPI juga menyatakan siap menyelenggarakan ujian profesi sesuai mandat PMK 55/2026. Asosiasi tersebut menegaskan bahwa penyelenggaraan ujian profesi dalam masa transisi harus dilakukan paling lambat 31 Desember 2026.
Ketua Umum IKPI Vaudy Starworld bahkan mengimbau lulusan USKP Periode II 2026 segera mengurus izin praktik sebelum mekanisme baru yang mensyaratkan ujian profesi mulai diberlakukan.
Perubahan melalui PMK 55/2026 menunjukkan bahwa pemerintah tidak lagi melihat kompetensi konsultan pajak semata-mata sebagai hasil dari satu proses sertifikasi.
Kompetensi menjadi bagian dari sistem yang lebih luas. Ada SKK, ujian profesi, pengalaman kerja, PPL, kode etik, standar praktik, serta pengawasan terhadap pelaksanaan profesi.
Bagi calon konsultan pajak, perbedaan paling penting yang harus dipahami adalah bahwa uji kompetensi tidak menggantikan ujian profesi, dan ujian profesi juga bukan sekadar pengulangan uji kompetensi.
Keduanya memiliki fungsi berbeda tetapi saling berkaitan dalam proses memperoleh Izin Konsultan Pajak.
Dengan berlakunya PMK 55/2026, jalur menuju profesi konsultan pajak menjadi lebih terstruktur, kompetensi harus dibuktikan, kesiapan profesional harus dipenuhi, dan praktik profesi harus dijalankan sesuai standar serta kode etik yang berlaku.
Perubahan ini sekaligus menandai pergeseran menuju sistem pembinaan profesi yang menempatkan kompetensi sebagai sesuatu yang perlu terus dipelihara dan diperbarui, bukan sekadar diperoleh sekali kemudian dianggap selesai.