
Oleh Muhammad Irvan, S.Ak., M.A, Praktisi Perpajakan PajakOnline
Alumni Pascasarjana (S-2) Ilmu Administrasi dan Kebijakan Perpajakan Universitas Indonesia (UI).
Jakarta, PajakOnline — Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak membawa perubahan besar dalam tata kelola profesi konsultan pajak di Indonesia.
Salah satu ketentuan yang berpotensi menimbulkan perdebatan adalah kewajiban calon konsultan pajak untuk memiliki Surat Keterangan Kompetensi atau SKK yang diperoleh setelah mengikuti dan dinyatakan lulus uji kompetensi di bidang perpajakan yang diselenggarakan Unit Pengelola di lingkungan Kementerian Keuangan (Kemenkeu).
Persoalan semakin menarik ketika ketentuan tersebut diterapkan terhadap lulusan sarjana perpajakan yang secara akademik memang dididik secara khusus untuk menguasai ilmu perpajakan.
Pertanyaannya bukan lagi sekadar apakah lulusan sarjana perpajakan boleh menjadi konsultan pajak. Pertanyaan yang lebih mendasar adalah apakah Menteri Keuangan dapat mensyaratkan lulusan pendidikan tinggi yang telah memperoleh kompetensi akademik perpajakan untuk kembali membuktikan kompetensinya melalui ujian yang diselenggarakan pemerintah, apabila kewenangan tersebut tidak diperintahkan secara tegas oleh undang-undang?
Pertanyaan tersebut penting karena menyentuh batas antara kewenangan regulasi pemerintah, otonomi pendidikan tinggi, pengakuan kompetensi akademik, dan pembatasan akses terhadap suatu profesi.
Salah satu poin krusial yang paling menyedot perhatian publik hukum dan akademisi adalah pengenalan syarat mutlak berupa Surat Keterangan Kompetensi (SKK).
Surat ini hanya dapat diperoleh setelah calon konsultan pajak atau kuasa perpajakan dinyatakan lulus uji kompetensi di bidang perpajakan yang diselenggarakan oleh Unit Pengelola di lingkungan Kementerian Keuangan (Kemenkeu).
Penerapan kewajiban ini secara merata (blanket requirement) tanpa mengecualikan atau membedakan lulusan Sarjana (S-1) maupun Pascasarjana (S-2/S-3) Perpajakan memunculkan persoalan normatif yang mendasar:
Apakah Menteri Keuangan memiliki kewenangan untuk mewajibkan pengujian kompetensi ulang terhadap lulusan perguruan tinggi sah, serta apakah skema ini sejalan dengan hierarki perundang-undangan di Indonesia?
Pertanyaan ini bukan sekadar mengenai resistensi profesi terhadap ujian tambahan, melainkan menyangkut batas-batas legitimasi kewenangan regulasi pemerintah (delegated authority), pengakuan atas Sistem Pendidikan Nasional, serta kepastian hukum (legal certainty).
1. Dialektika Norma: Konstruksi Hirarki UU KUP vs. PMK 55/2026
Untuk membedah kompleksitas masalah ini, kita harus melihat benturan norma antara undang-undang utama perpajakan dengan peraturan pelaksananya.
A. Konsep Opsi Alternatif dalam UU KUP / UU HPP
Dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah diubah terakhir melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), frasa mengenai syarat kuasa Wajib Pajak dirancang dengan prinsip fleksibilitas yang terukur.
UU KUP menetapkan bahwa kompetensi di bidang perpajakan dibuktikan melalui frasa komulatif-alternatif “dan/atau”, yang mencakup tiga pilar:
Jenjang pendidikan tertentu (misalnya ijazah S-1/D-4 Akuntansi atau Perpajakan);
Sertifikasi kompetensi/profesi; dan/atau
Pembinaan oleh Kementerian Keuangan.
Desain norma undang-undang ini tegas memberikan pengakuan sah kepada lulusan pendidikan formal berjenjang untuk dapat langsung memegang kualifikasi kompetensi dasar perpajakan.
B. Penyempitan Norma Tunggal oleh PMK 55/2026
Melalui PMK 55 Tahun 2026, pemerintah menyaring ketiga opsi tersebut menjadi jalur tunggal berbasis sertifikasi via ujian.
Dalam PMK ini, kepemilikan SKK mewajibkan keikutsertaan dalam uji kompetensi teknis Kemenkeu, di samping ujian profesi yang diadakan oleh Asosiasi Konsultan Pajak.
Secara implisit, PMK 55/2026 melakukan pengkerdilan norma (normative restriction), mendeduksi nilai ijazah formal, lulusan program studi perpajakan terakreditasi disamakan kedudukannya dengan pihak yang tidak bermata kuliah perpajakan sama sekali.
Mengubah karakter hukum frasa “dan/atau”: Opsi alternatif yang dibuka UU disempitkan menjadi syarat mutlak tunggal di tingkat Peraturan Menteri.
2. Analisis Hukum Administrasi Negara: Potensi Ultra Vires
Ditinjau dari asas pembentukan peraturan perundang-undangan (UU No. 12 Tahun 2011), kewenangan Menteri Keuangan bersifat delegated legislation yang bersumber dari konsideran Pasal 259 UU Nomor 4 Tahun 2023 (UU PPSK) serta PP Nomor 50 Tahun 2022.
(Tabel/gambar terlampir)
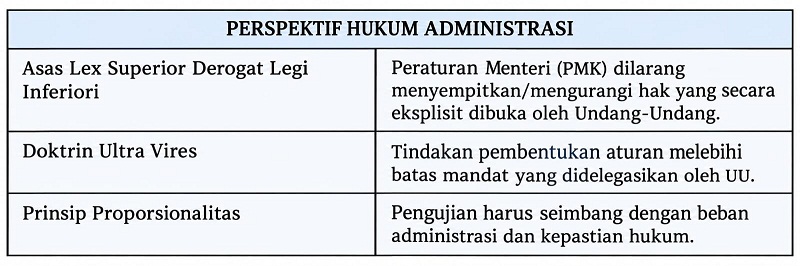
Meskipun Pasal 259 ayat (6) UU PPSK dan PP 50/2022 memberikan mandat pembinaan dan perizinan profesi kepada Kemenkeu, delegasi kewenangan tidak boleh diartikan sebagai blank check (kewenangan tanpa batas).
Menguji ulang kualifikasi akademik yang telah diterbitkan oleh Perguruan Tinggi yang sah di bawah Undang-Undang Sistem Pendidikan Nasional (UU Sisdiknas) tanpa perintah eksplisit dari UU di atasnya berpotensi menempatkan PMK 55/2026 dalam kategori tindakan ultra vires.
Gelar Sarjana Perpajakan Seolah Belum Dianggap Sebagai Bukti Kompetensi
Pendidikan tinggi bukan sekadar proses memperoleh selembar ijazah. Dalam pendidikan akademik, seseorang mengikuti kurikulum, mata kuliah, evaluasi, ujian, tugas akhir, dan proses pembelajaran yang dirancang untuk membentuk kompetensi lulusan.
Bagi program studi perpajakan, substansi pendidikannya bahkan secara langsung berhubungan dengan hukum pajak, administrasi perpajakan, akuntansi perpajakan, perpajakan internasional, pemeriksaan pajak, perencanaan pajak, dan berbagai bidang lain yang menjadi bagian dari praktik perpajakan.
Oleh karena itu, ketika seorang lulusan S-1 Perpajakan dinyatakan lulus oleh perguruan tinggi yang sah, muncul pertanyaan mengenai nilai hukum dari kompetensi akademik tersebut.
Apakah kompetensi yang diperoleh melalui pendidikan tinggi dapat langsung dinyatakan belum cukup hanya karena belum mengikuti ujian yang diselenggarakan Kemenkeu?
Ataukah pemerintah sebenarnya hanya membutuhkan mekanisme tambahan untuk memastikan bahwa kompetensi akademik tersebut relevan dengan praktik perpajakan terkini?
Dua pertanyaan tersebut menghasilkan konsekuensi hukum yang berbeda.
Jika pemerintah hanya melakukan standardisasi tambahan, maka uji kompetensi dapat dipandang sebagai mekanisme quality assurance.
Tetapi apabila keberadaan uji tersebut pada akhirnya membuat kompetensi akademik lulusan perpajakan seolah-olah tidak memiliki nilai untuk mengakses profesi, maka kebijakan tersebut layak diuji dari sisi proporsionalitas, kewenangan, dan kepastian hukum.
Jika lulusan S-1 Perpajakan diwajibkan mengikuti ujian kompetensi pemerintah tanpa adanya mekanisme pengakuan terhadap pendidikan yang relevan, maka pemerintah perlu memberikan argumentasi yang kuat mengenai mengapa kompetensi akademik tersebut tidak dianggap cukup atau belum memenuhi standar kompetensi profesi.
Hal ini penting untuk menghindari kesan bahwa regulasi hanya menciptakan “ujian tambahan” tanpa menjelaskan hubungan antara kurikulum pendidikan tinggi dan standar kompetensi yang ditetapkan pemerintah.
Jika tujuan pemerintah adalah memastikan kompetensi teknis, terdapat beberapa pilihan kebijakan.
Pertama, pemerintah dapat melakukan recognition of prior learning, yaitu mengakui pendidikan perpajakan tertentu sebagai pemenuhan kompetensi tertentu.
Kedua, pemerintah dapat menerapkan ujian penyetaraan bagi lulusan program studi yang kurikulumnya telah memenuhi standar kompetensi perpajakan.
Ketiga, pemerintah dapat menentukan bidang yang memang harus diuji karena berkaitan dengan perubahan regulasi, administrasi Coretax, prosedur kuasa Wajib Pajak, atau perkembangan hukum pajak terbaru.
Keempat, pemerintah dapat mempertahankan ujian profesi sebagai mekanisme untuk menguji kesiapan profesional, etika, dan praktik.
Pendekatan tersebut lebih proporsional daripada menganggap seluruh lulusan dengan latar belakang pendidikan perpajakan sebagai pihak yang secara default belum kompeten.
Oleh karena itu, ke depan sistemnya perlu dirancang agar pendidikan, pengalaman, sertifikasi, dan ujian tidak saling menegasikan.
Ruang Evaluasi terhadap Substansi Kebijakan Kompetensi
Kemenkeu, perguruan tinggi penyelenggara pendidikan perpajakan, asosiasi profesi, praktisi, dan akademisi perlu duduk bersama untuk menentukan standar kompetensi yang benar-benar diperlukan.
Sebab tujuan akhirnya bukan memperbanyak ujian.
Tujuan akhirnya adalah menghasilkan konsultan pajak yang kompeten, profesional, berintegritas, dan mampu memberikan perlindungan kepada Wajib Pajak sekaligus mendukung kepatuhan perpajakan nasional dan meningkatkan penerimaan negara.
Jika seorang sarjana perpajakan tetap harus diuji ulang, pemerintah harus mampu menjelaskan secara transparan kompetensi apa yang belum diakui, mengapa belum diakui, dan atas dasar kewenangan hukum apa kompetensi tersebut harus diuji kembali.
Pertanyaan itu penting karena dalam negara hukum, setiap pembatasan terhadap warga negara termasuk pembatasan untuk memasuki suatu profesi, tidak cukup hanya memiliki tujuan yang baik. Dasar kewenangan, prosedur, substansi, proporsionalitas, dan kepastian hukumnya juga harus dapat dipertanggungjawabkan.