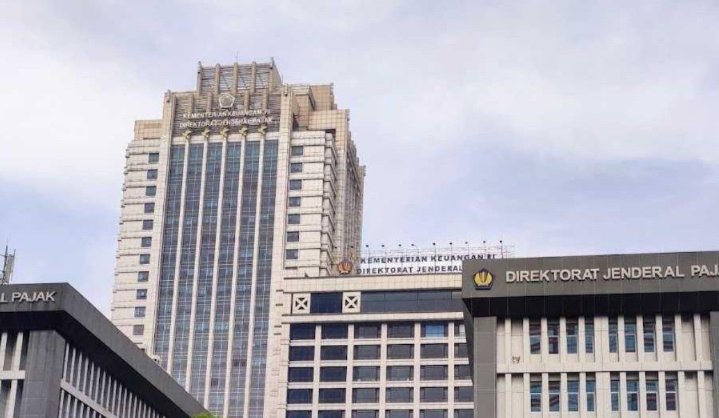
Jakarta, PajakOnline — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan mendorong peningkatan kepatuhan sukarela wajib pajak melalui program pengurangan atau penghapusan sanksi administratif. Dalam kebijakan yang berlaku sejak 8 Oktober 2026, wajib pajak yang memenuhi persyaratan berpeluang memperoleh penghapusan sanksi hingga 100 persen.
Program tersebut menjadi salah satu upaya pemerintah untuk mendorong penyelesaian kewajiban perpajakan, memperkuat kepatuhan administrasi, serta mendukung penerimaan negara tanpa mengabaikan kepastian hukum dan prinsip keadilan.
Kebijakan ini dilaksanakan berdasarkan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, yang berkaitan dengan perubahan ketentuan dalam Peraturan Menteri Keuangan (PMK) Nomor 118 Tahun 2024 sebagaimana diubah melalui PMK Nomor 71 Tahun 2026.
DJP memberikan fasilitas pengurangan atau penghapusan sanksi administratif dengan besaran yang berbeda berdasarkan periode pemenuhan kewajiban.
Untuk sejumlah kondisi, termasuk keterlambatan pelaporan SPT yang memenuhi kriteria program, skema fasilitasnya adalah sebagai berikut:
- 8 Oktober–31 Desember 2026: pengurangan atau penghapusan sanksi sebesar 100 persen.
- 1 Januari–31 Maret 2027: pengurangan sanksi sebesar 50 persen.
- 1 April–30 Juni 2027: pengurangan sanksi sebesar 25 persen.
Ketentuan tersebut tidak berarti seluruh sanksi pajak otomatis dihapus. Pemberian fasilitas bergantung pada jenis sanksi, waktu pemenuhan kewajiban, dan persyaratan yang ditetapkan DJP.
Kebijakan ini antara lain menyasar keterlambatan penyampaian SPT Tahunan Pajak Penghasilan sampai dengan Tahun Pajak 2025 dan SPT Masa sampai dengan Masa Pajak September 2026 yang memenuhi kriteria, termasuk status kurang bayar. Fasilitas juga mencakup kondisi perpajakan lain yang diatur dalam KEP-239/PJ/2026.
Upaya sosialisasi dilakukan Kantor Wilayah DJP Sulawesi Selatan, Barat, dan Tenggara (Sulselbartra) melalui Dialog Perpajakan bersama Paguyuban Seluruh Marga Tionghoa Indonesia (PSMTI) di Makassar pada 22 Oktober 2026.
Kegiatan tersebut membahas PMK Nomor 71 Tahun 2026 dan KEP-239/PJ/2026, khususnya perubahan mekanisme penyelesaian kewajiban pajak dan fasilitas pengurangan sanksi administratif.
Kepala Bidang Keberatan, Banding, dan Pengurangan Kanwil DJP Sulselbartra, Muhammad Reza Fahmi, menjelaskan bahwa fasilitas pengurangan atau penghapusan sanksi hingga 100 persen diberikan pada periode utama bagi wajib pajak yang memenuhi persyaratan, termasuk melunasi pokok pajak atau menyampaikan SPT secara sukarela sesuai ketentuan.
Sementara itu, Kepala Kanwil DJP Sulselbartra Imanul Hakim, bersama jajaran pejabat administrator, mendorong komunikasi dengan wajib pajak dan pemangku kepentingan agar perubahan aturan dapat dipahami dengan baik.
Relaksasi ini bukan pengampunan pajak atau tax amnesty. Pemerintah memberikan keringanan atas sanksi administratif tertentu, bukan menghapus pokok pajak yang masih terutang.
DJP sebelumnya juga menyampaikan bahwa daftar wajib pajak sasaran program telah didistribusikan dari kantor pusat kepada kantor pelayanan pajak (KPP). Langkah tersebut ditujukan untuk mendukung pelaksanaan kebijakan dan membantu wajib pajak mengidentifikasi fasilitas yang relevan dengan kewajibannya.
Selain itu, PMK Nomor 71 Tahun 2026 mengubah mekanisme alokasi pembayaran. Pembayaran wajib pajak diprioritaskan untuk melunasi pokok pajak terlebih dahulu sebelum dialokasikan terhadap sanksi administratif, sesuai ketentuan yang berlaku.
Perubahan ini diharapkan membantu penyelesaian utang pajak secara lebih terarah sekaligus memberikan kepastian dalam penghitungan kewajiban.
Wajib pajak perlu mencermati bahwa fasilitas pengurangan atau penghapusan sanksi tidak diberikan secara otomatis. Permohonan harus diajukan sesuai prosedur dan memenuhi persyaratan yang berlaku.
Berdasarkan ketentuan program, batas waktu pengajuan permohonan adalah 1 Oktober 2028. Namun, wajib pajak tetap perlu memperhatikan batas periode untuk memperoleh besaran pengurangan tertentu serta persyaratan khusus berdasarkan jenis sanksinya.
Tidak semua sanksi dapat diajukan untuk memperoleh fasilitas ini. Sanksi administratif yang timbul akibat putusan keberatan atau banding sebagaimana dikecualikan dalam ketentuan perpajakan tidak termasuk objek yang dapat dimohonkan melalui skema tersebut.
Wajib pajak disarankan memeriksa status kewajiban melalui saluran resmi DJP, memastikan pokok pajak dan pelaporan SPT telah ditangani, serta mempelajari persyaratan sebelum mengajukan permohonan.
Program relaksasi sanksi menjadi kesempatan bagi wajib pajak untuk menata kembali administrasi perpajakan dan menyelesaikan kewajiban yang belum dipenuhi. Bagi pemerintah, keberhasilan program tidak hanya diukur dari pembayaran yang masuk, tetapi juga dari meningkatnya kepatuhan sukarela dan membaiknya hubungan antara otoritas pajak dengan masyarakat.
Efektivitas kebijakan tetap bergantung pada kejelasan pelaksanaan, kemudahan prosedur, kepastian hukum, serta pemahaman wajib pajak mengenai hak dan kewajibannya.