Jakarta, PajakOnline — Direktorat Jenderal Pajak (DJP) telah menerbitkan Surat Edaran Nomor SE-9/PJ/2026 yang mengatur standar operasional prosedur (SOP) permintaan informasi rekening keuangan untuk kepentingan perpajakan. Aturan ini memperjelas siapa yang berwenang meminta data, kapan permintaan dapat dilakukan, hingga bagaimana informasi tersebut wajib dijaga kerahasiaannya.
Surat edaran tersebut menjadi pedoman bagi seluruh unit kerja DJP dalam menjalankan kewenangan akses informasi keuangan yang telah diatur dalam Undang-Undang Nomor 9 Tahun 2017 dan PMK Nomor 108 Tahun 2025. Tujuannya adalah menciptakan keseragaman prosedur sekaligus memperkuat tata kelola yang mengedepankan prinsip kehati-hatian, efektivitas pengawasan, kerahasiaan data, dan akuntabilitas.
Dalam aturan itu, DJP menegaskan bahwa permintaan informasi rekening tidak dapat dilakukan secara sembarangan. Kewenangan tersebut hanya dapat dijalankan oleh pejabat tertentu, mulai dari pejabat di Kantor Pusat, Kepala Kantor Wilayah, hingga Kepala Kantor Pelayanan Pajak, dengan ruang lingkup yang disesuaikan dengan tugas masing-masing.
Permintaan informasi keuangan juga dibatasi untuk kepentingan tertentu, seperti pengawasan kepatuhan wajib pajak, pemeriksaan pajak, penagihan pajak, intelijen perpajakan, pemeriksaan bukti permulaan, penyidikan tindak pidana perpajakan, pertukaran informasi internasional, serta penyelesaian keberatan, banding, dan upaya hukum lainnya di bidang perpajakan.
SE-9/PJ/2026 mengharuskan setiap surat permintaan informasi memuat dasar hukum, jenis informasi yang diminta, alasan permintaan, format penyampaian, serta batas waktu pemberian informasi.
Adapun informasi yang dapat diminta mencakup identitas pemegang rekening, nomor rekening, jenis rekening, tanggal pembukaan atau penutupan rekening, saldo, mutasi transaksi, lokasi transaksi, hingga informasi keuangan lain yang relevan yang dikelola lembaga keuangan.
Khusus dalam kegiatan pengawasan kepatuhan wajib pajak, permintaan informasi harus didasarkan pada daftar sasaran analisis, daftar prioritas pengawasan, atau daftar prioritas ekstensifikasi yang telah melalui mekanisme persetujuan pejabat berwenang.
Bahkan ketika informasi diminta terhadap pihak yang memiliki hubungan dengan wajib pajak—seperti pengurus, pemegang saham, pemilik manfaat (beneficial owner), maupun anggota keluarga dalam kondisi tertentu—permintaan tersebut harus didukung hasil analisis yang menunjukkan adanya keterkaitan yang cukup dan relevan.
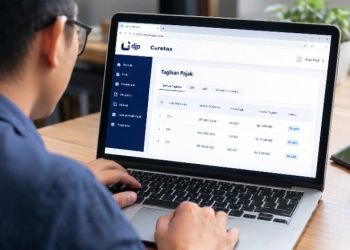
DJP juga mengarahkan agar proses permintaan dan pemberian informasi dilakukan melalui sistem digital, dengan Coretax menjadi jalur utama, termasuk melalui Portal Data Pihak Ketiga (Portal DPK), Portal Financial Institution Reporter (Portal FIR), dan mekanisme host-to-host bagi lembaga keuangan yang telah terintegrasi dengan sistem DJP.
Selain mengatur prosedur permintaan, SE-9/PJ/2026 menegaskan bahwa seluruh informasi yang diterima DJP wajib diadministrasikan, dijaga kerahasiaannya, dan disimpan pada fasilitas yang memenuhi standar pengamanan sesuai ketentuan perpajakan.