Jakarta, PajakOnline — Pemerintah memproyeksikan belanja perpajakan (tax expenditure) 2026 mencapai Rp563,6 triliun. Nilai tersebut meningkat sekitar 6,3% dibandingkan proyeksi 2025 sebesar Rp530,3 triliun dan hampir dua kali lipat dibandingkan posisi 2021 yang sebesar Rp293 triliun.
Angka Rp563,6 triliun tersebut merupakan proyeksi resmi yang tercantum dalam Nota Keuangan RAPBN 2026 Kementerian Keuangan. Belanja perpajakan merupakan estimasi penerimaan pajak yang tidak dipungut atau dilepaskan pemerintah melalui berbagai fasilitas perpajakan untuk mencapai tujuan ekonomi dan sosial tertentu.
Istilah belanja perpajakan perlu dibedakan dari belanja pemerintah dalam APBN.
Belanja perpajakan menggambarkan potensi penerimaan negara yang tidak dipungut karena pemerintah memberikan fasilitas atau perlakuan perpajakan tertentu. Instrumen ini antara lain digunakan untuk menjaga daya beli masyarakat, mendukung UMKM, serta menarik investasi dan mendorong kegiatan usaha.
Dalam dokumen pemerintah, arah kebijakan belanja perpajakan mencakup pembebasan PPN atas sejumlah barang kebutuhan pokok dan jasa tertentu, fasilitas bagi UMKM, serta insentif investasi seperti tax holiday dan tax allowance.
Data Kementerian Keuangan menunjukkan belanja perpajakan mengalami peningkatan dalam beberapa tahun terakhir.
Tahun >> Belanja Perpajakan
2021>> Rp293,0 triliun
2022 >> Rp328,5 triliun
2023 >> Rp360,0 triliun
2024 >> Rp400,1 triliun
Proyeksi 2025 >> Rp530,3 triliun
Proyeksi 2026 >> Rp563,6 triliun
Dengan demikian, proyeksi 2026 meningkat sekitar Rp33,3 triliun dibandingkan proyeksi 2025. Jika dibandingkan dengan 2021, nilainya meningkat sekitar Rp270,6 triliun atau 92,4%.
Kementerian Keuangan memperkirakan belanja perpajakan 2026 setara sekitar 2,19% terhadap PDB, sedikit lebih rendah dibandingkan proyeksi 2025 sebesar 2,23% terhadap PDB.
PPN Menjadi Komponen Terbesar
Jika dilihat berdasarkan jenis pajak, PPN dan PPnBM menjadi komponen terbesar belanja perpajakan 2026.
Kementerian Keuangan memproyeksikan belanja perpajakan dari PPN dan PPnBM mencapai Rp371,9 triliun, disusul Pajak Penghasilan sebesar Rp160,1 triliun.
Sementara itu, belanja perpajakan dari Bea Masuk dan Cukai diproyeksikan sebesar Rp31,1 triliun, PBB P5L sebesar Rp0,1 triliun, dan Bea Meterai Rp0,4 triliun.
Komposisinya sebagai berikut:
Jenis Pajak >> Proyeksi 2026
PPN & PPnBM >> Rp371,9 triliun
Pajak Penghasilan >> Rp160,1 triliun
Bea Masuk & Cukai >> Rp31,1 triliun
PBB P5L >> Rp0,1 triliun
Bea Meterai >> Rp0,4 triliun
Total Rp563,6 triliun
Data tersebut menunjukkan bahwa sekitar dua pertiga belanja perpajakan 2026 berasal dari fasilitas PPN dan PPnBM.
Industri Pengolahan Jadi Penerima Manfaat Terbesar
Berdasarkan sektor ekonomi, industri pengolahan menjadi sektor dengan proyeksi belanja perpajakan terbesar pada 2026, yakni Rp141,7 triliun.
Berikut beberapa sektor dengan nilai terbesar:
Sektor >> Proyeksi Belanja Perpajakan 2026
Industri pengolahan >> Rp141,7 triliun
Pertanian, kehutanan dan perikanan >> Rp63,8 triliun
Perdagangan >>Rp59,3 triliun
Jasa keuangan dan asuransi >> Rp54,4 triliun
Transportasi dan pergudangan >> Rp43,6 triliun
Konstruksi >> Rp23,7 triliun
Jasa pendidikan >> Rp27,2 triliun
Jasa kesehatan dan kegiatan sosial >> Rp16,7 triliun
Secara keseluruhan, data tersebut menunjukkan bahwa belanja perpajakan diarahkan kepada berbagai sektor ekonomi, tidak hanya untuk kepentingan investasi tetapi juga aktivitas konsumsi, produksi, perdagangan, pendidikan, kesehatan dan sektor lainnya.
Besarnya nilai belanja perpajakan kembali menjadi perhatian pemerintah karena meningkat cukup signifikan dalam beberapa tahun terakhir.
Staf Ahli Menteri Keuangan Bidang Kepatuhan Pajak Yon Arsal mengatakan pemerintah perlu mengevaluasi apakah insentif yang diberikan selama ini sudah sesuai dengan kebutuhan dan sasaran kebijakan.
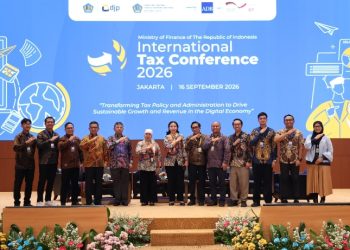
Pernyataan tersebut disampaikan Yon dalam International Tax Conference 2026 di Jakarta, Rabu (16/9/2026). Ia juga mengungkapkan bahwa lebih dari 70% dukungan belanja perpajakan pada periode yang dibahas pemerintah dialokasikan untuk kesejahteraan rumah tangga dan UMKM.
Menurut Yon, kondisi tersebut menjadi tantangan karena pemerintah juga harus memastikan insentif yang diberikan kepada dunia usaha benar-benar menghasilkan manfaat ekonomi yang diharapkan.
Insentif Pajak Mulai Didesain Ulang
Besarnya belanja perpajakan berlangsung ketika pemerintah juga menghadapi perubahan lingkungan perpajakan internasional, termasuk penerapan Global Minimum Tax (GMT) dengan tarif pajak efektif minimum 15%.
Kondisi tersebut mendorong pemerintah mengevaluasi kembali sejumlah insentif, termasuk tax holiday dan tax allowance.
Yon menyebut pemerintah mempertimbangkan desain insentif yang lebih sesuai dengan perubahan ekonomi dan ketentuan perpajakan internasional, termasuk kemungkinan penggunaan instrumen seperti tax credit atau bentuk dukungan lain.
Pemerintah juga menyebut empat prinsip dalam redesain kebijakan insentif, yaitu keselarasan dengan aturan internasional, relevansi strategis terhadap perkembangan bisnis, pemberian insentif secara tepat waktu dan terukur, serta evaluasi secara berkelanjutan.
Tantangan: Antara Daya Beli, Investasi dan Penerimaan
Kenaikan belanja perpajakan tidak serta-merta berarti pemerintah mengalami kerugian penerimaan dengan nilai yang sama. Fasilitas perpajakan merupakan instrumen kebijakan yang sengaja diberikan untuk menghasilkan manfaat ekonomi atau sosial tertentu.
Namun, semakin besar nilai tax expenditure, semakin penting pula pengukuran manfaatnya.
Pemerintah menghadapi kebutuhan untuk menjaga daya beli masyarakat, memberikan ruang bagi UMKM, mendorong investasi dan mempertahankan daya saing industri, sekaligus menjaga kapasitas penerimaan negara.
Oleh karena itu, evaluasi efektivitas menjadi bagian penting dari kebijakan belanja perpajakan. Pertanyaan utamanya bukan hanya berapa besar pajak yang direlakan, tetapi juga seberapa besar manfaat ekonomi dan sosial yang dihasilkan dari fasilitas tersebut.
Dengan skala yang mendekati Rp564 triliun, perkembangan belanja perpajakan akan menjadi salah satu indikator penting dalam melihat arah kebijakan fiskal pemerintah: apakah fasilitas pajak lebih banyak digunakan untuk menjaga konsumsi dan kesejahteraan, memperkuat UMKM, mendorong investasi, atau diarahkan kepada sektor-sektor strategis baru.