
Jakarta, PajakOnline — Direktorat Jenderal Pajak (DJP) terus mendorong pendekatan cooperative compliance sebagai bagian dari transformasi administrasi perpajakan. Model ini menggeser pola pengawasan dari pendekatan yang terutama dilakukan setelah transaksi dan potensi masalah muncul menjadi pendekatan yang lebih preventif, transparan, kolaboratif, dan berbasis data.
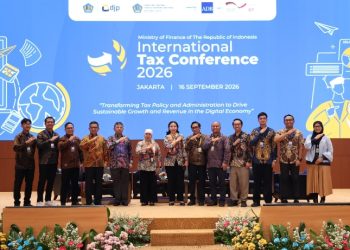
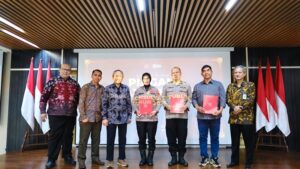
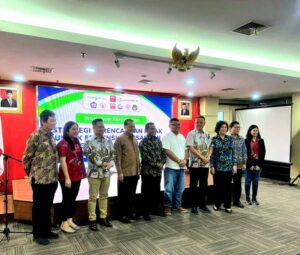
Perkembangan terbaru ditandai dengan kolaborasi DJP dan PT Pertamina (Persero) dalam integrasi data perpajakan. Pada 14 September 2026, keduanya menandatangani Berita Acara General Ledger (GL) Tax Mapping sekaligus menyerahkan sertifikat Compliance Arrangement. Langkah tersebut menjadi bagian dari uji coba cooperative compliance melalui penerapan Tax Control Framework (TCF) dan integrasi data perpajakan.
Pertamina Menjadi Mitra Uji Coba
Pertamina ditetapkan sebagai peserta uji coba untuk Masa Pajak Januari–Desember 2026 berdasarkan Keputusan Direktur Jenderal Pajak Nomor KEP-133/PJ/2026.
Pada tahap uji coba, pendekatan tersebut mencakup lima jenis pajak, yakni:
– PPh Pasal 4 ayat (2);
– PPh Pasal 15;
– PPh Pasal 22;
– PPh Pasal 23; dan
– PPh Pasal 26.
Pertamina menjalankan self-assessment berbasis TCF, sementara DJP dan perusahaan melakukan pembahasan compliance arrangement serta evaluasi secara berkala.
Risiko Pajak Diidentifikasi Sejak Awal
Direktur Jenderal (Dirjen) Pajak Bimo Wijayanto menjelaskan bahwa cooperative compliance dimaksudkan untuk mengubah pola hubungan antara otoritas pajak dan wajib pajak.
Risiko perpajakan tidak lagi semata-mata dibahas setelah transaksi selesai, tetapi diupayakan dapat diidentifikasi dan dikomunikasikan sejak awal melalui keterbukaan informasi serta integrasi data.
“Dengan dukungan Tax Control Framework dan integrasi data, risiko perpajakan dapat diidentifikasi lebih dini sehingga memberikan kepastian hukum, menekan biaya kepatuhan, dan meminimalkan potensi sengketa,” ujar Bimo dalam keterangan resmi DJP.
Dalam pendekatan ini, DJP dan wajib pajak memiliki basis informasi yang lebih terintegrasi sehingga potensi perbedaan interpretasi dapat diketahui lebih cepat.
DJP juga menekankan bahwa cooperative compliance bukan berarti pengawasan dilonggarkan. Sebaliknya, pengawasan diarahkan menjadi lebih kuat karena memanfaatkan sistem pengendalian internal perusahaan, data transaksi, pembukuan, serta data perpajakan.
Program ini tidak semata-mata diarahkan untuk mengejar tambahan penerimaan pajak. Tujuan utamanya adalah menciptakan kepastian hukum sejak awal, mendorong kepatuhan sukarela, mengurangi potensi sengketa dan menekan biaya kepatuhan.
Dalam penjelasan DJP saat peluncuran program pada Juli 2026, pendekatan tersebut juga diposisikan sebagai upaya meningkatkan efektivitas pengawasan dengan mengalokasikan sumber daya berdasarkan risiko.
Dengan demikian, wajib pajak yang menjalankan kewajiban secara transparan dapat memperoleh kepastian lebih dini atas perlakuan perpajakannya, sedangkan sumber daya pengawasan dapat lebih difokuskan pada risiko kepatuhan yang memerlukan penanganan.
Tiga BUMN Menjadi Sasaran Piloting
Pertamina bukan satu-satunya BUMN yang masuk dalam rencana uji coba.
DJP sebelumnya menyebut PT Pertamina (Persero), PT PLN (Persero), dan PT Pelabuhan Indonesia (Persero) sebagai tiga BUMN yang menjadi sasaran piloting program cooperative compliance. Setelah tahap uji coba, pendekatan tersebut direncanakan untuk dikembangkan kepada wajib pajak lainnya.
Perkembangan pada Pertamina menjadi salah satu tahapan penting karena pada September 2026 DJP dan perusahaan tersebut telah memasuki tahap GL Tax Mapping dan Compliance Arrangement, bukan lagi sekadar tahap pengenalan konsep.
Pertamina: Perkuat Transparansi dan Tata Kelola
Direktur Keuangan Pertamina Mega Satria menyatakan implementasi TCF dan integrasi data merupakan bagian dari komitmen perusahaan untuk mengelola kewajiban perpajakan secara transparan dan akuntabel.
“Hal ini tentunya menunjukkan ikhtiar terbaik negara kita dengan cara yang matang, transparan, terbuka, dan memberikan kontribusi pajak yang optimal,” kata Mega.
Dari perspektif tata kelola, TCF menempatkan pengelolaan risiko pajak lebih dekat dengan sistem pengendalian internal perusahaan. Dengan demikian, persoalan pajak diharapkan dapat dikenali sebelum berkembang menjadi koreksi atau sengketa.
Dalam pembahasan mengenai penerapan cooperative compliance pada Juli 2026, Bimo menyebut potensi penerimaan pajak dari Pertamina dapat berada pada kisaran Rp400 triliun hingga Rp500 triliun per tahun apabila pendapatan perusahaan relatif stabil dan perkembangan bisnis serta investasinya terus meningkat. Namun, Bimo menegaskan tujuan utama pendekatan tersebut bukan sekadar menetapkan target penerimaan, melainkan memastikan transaksi bisnis strategis dapat diketahui dan dikelola risikonya sejak awal.
Angka tersebut merupakan potensi yang disampaikan Dirjen Pajak, bukan realisasi penerimaan pajak Pertamina pada 2026. Karena itu, angka tersebut tidak tepat diperlakukan sebagai penerimaan aktual.
Perubahan pendekatan ini menjadi bagian dari arah reformasi administrasi perpajakan DJP.
Dalam model konvensional, persoalan pajak dapat menjadi perhatian utama setelah transaksi berlangsung dan ditemukan perbedaan dalam pemenuhan kewajiban. Melalui cooperative compliance, DJP mencoba membangun komunikasi sejak tahap awal sehingga potensi risiko dapat dibahas sebelum berkembang menjadi sengketa.
DJP menyebut pendekatan ini dapat memberikan upfront tax certainty, mengurangi potensi sanksi dan sengketa, serta menekan compliance cost.
Namun, implementasi program tetap bergantung pada kualitas integrasi data, keterbukaan wajib pajak, efektivitas TCF, kemampuan DJP melakukan analisis risiko, serta konsistensi penerapan aturan.
Dengan perkembangan terbaru pada September 2026, cooperative compliance telah bergerak dari konsep menuju tahap implementasi pada wajib pajak strategis.
Penandatanganan GL Tax Mapping dan Compliance Arrangement antara DJP dan Pertamina menjadi salah satu tonggak penting dalam proses tersebut. DJP berharap pengalaman Pertamina dapat menjadi percontohan untuk penerapan cooperative compliance kepada wajib pajak lainnya.
Jika implementasinya berjalan sesuai rancangan, pendekatan ini dapat mengubah pola pengawasan pajak di Indonesia, bukan semata mencari kesalahan setelah transaksi terjadi, tetapi membangun sistem yang memungkinkan risiko pajak diketahui lebih awal, dikomunikasikan secara terbuka, dan ditangani sebelum berkembang menjadi sengketa.
Bagi wajib pajak, perubahan tersebut berarti semakin pentingnya kualitas data, pembukuan, sistem pengendalian internal, dokumentasi transaksi, dan tata kelola perpajakan. Sementara bagi DJP, keberhasilan program akan sangat bergantung pada kemampuan mengolah data secara akurat sekaligus menjaga kepastian hukum dan konsistensi pengawasan.