

TRENDING
Pemerintah Permudah Penyelesaian Kewajiban PerpajakanVietnam Melesat, Indonesia Jalan di TempatHarga Minyak Dunia Melonjak, Pemerintah Antisipasi Beban Subsidi BBM dan Tekanan APBNPemerintah Siapkan Stimulus Tiket Pesawat hingga Kereta untuk Nataru, Anggaran Rp883,4 MiliarBPPK Gelar Simulasi Uji Kompetensi Perpajakan Hari Ini, Libatkan 7.000 PesertaDJP Kejar Kekurangan Target Pajak Rp750,1 Triliun, Pengawasan dan Pemungutan Digital DiperkuatPMK 71/2026 Perluas Kewenangan DJP, Penelitian Keberatan Pajak Bisa Libatkan Pertukaran Informasi Lintas NegaraCukai Minuman Berpemanis Berlaku Tahun Depan, Targetkan Rp1,7 TriliunRestitusi Pajak hingga September 2026 Capai Rp198,71 Triliun, Turun 38,08 PersenPenerimaan Pajak Capai Rp1.607,6 Triliun, Ini Tiga Strategi DJP Kejar Target Sampai Akhir TahunKPP Pratama Tangerang Barat Lelang Toyota Innova 2015, Nilai Limit Rp97,37 JutaCukai Minuman Manis Berlaku Semester II-2027, Kemenkeu Bidik Penerimaan Rp1,7 TriliunBea Cukai Mulai Integrasikan X-Ray KargoMenkeu Suahasil Buka Peluang Penghapusan Sanksi Pajak hingga Dua Tahun, Ini SyaratnyaPemkot Depok Beri Diskon PBB-P2 hingga 100 Persen, Warga Bisa Manfaatkan sampai 30 November 2026Keyakinan Konsumen Indonesia Turun pada September 2026, BI Catat Indeks 118,1Pemerintah Permudah Penyelesaian Kewajiban PerpajakanVietnam Melesat, Indonesia Jalan di TempatHarga Minyak Dunia Melonjak, Pemerintah Antisipasi Beban Subsidi BBM dan Tekanan APBNPemerintah Siapkan Stimulus Tiket Pesawat hingga Kereta untuk Nataru, Anggaran Rp883,4 MiliarBPPK Gelar Simulasi Uji Kompetensi Perpajakan Hari Ini, Libatkan 7.000 PesertaDJP Kejar Kekurangan Target Pajak Rp750,1 Triliun, Pengawasan dan Pemungutan Digital DiperkuatPMK 71/2026 Perluas Kewenangan DJP, Penelitian Keberatan Pajak Bisa Libatkan Pertukaran Informasi Lintas NegaraCukai Minuman Berpemanis Berlaku Tahun Depan, Targetkan Rp1,7 TriliunRestitusi Pajak hingga September 2026 Capai Rp198,71 Triliun, Turun 38,08 PersenPenerimaan Pajak Capai Rp1.607,6 Triliun, Ini Tiga Strategi DJP Kejar Target Sampai Akhir TahunKPP Pratama Tangerang Barat Lelang Toyota Innova 2015, Nilai Limit Rp97,37 JutaCukai Minuman Manis Berlaku Semester II-2027, Kemenkeu Bidik Penerimaan Rp1,7 TriliunBea Cukai Mulai Integrasikan X-Ray KargoMenkeu Suahasil Buka Peluang Penghapusan Sanksi Pajak hingga Dua Tahun, Ini SyaratnyaPemkot Depok Beri Diskon PBB-P2 hingga 100 Persen, Warga Bisa Manfaatkan sampai 30 November 2026Keyakinan Konsumen Indonesia Turun pada September 2026, BI Catat Indeks 118,1
PajakOnline
Beranda
Berita PajaknewsHubungi KamiKebijakan Privasi
← Semua beritaBerita

Jasa Rumah Sakit, Seperti Ini Perpajakannya

· · pajakonline.com

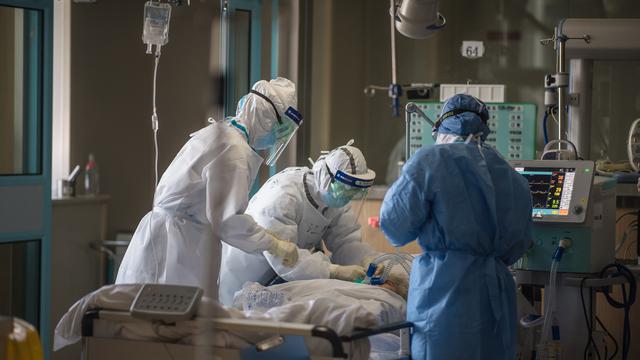
PajakOnline.com—Berdasarkan pasal 4A ayat 3 UU Nomor 42 Tahun 2009 tentang Perubahan Ketiga Atas UU Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai (PPN) Barang dan Jasa dan Pajak Penjualan atas Barang Mewah, selain barang yang tidak dikenakan PPN, ada pula jasa yang tidak dikenakan PPN. Nah, rumah sakit termasuk ke dalam jasa yang tidak terkena PPN tersebut.

Salah satu jenis jasa yang tidak dikenakan PPN rumah sakit adalah jasa pelayanan kesehatan medik. Berikut daftar jasa tersebut, yakni:


  •  Jasa dokter umum.

  • Dokter spesialis.

  •  Dokter gigi.

  •  Dokter hewan.

  •  Ahli kesehatan (ahli gizi, ahli akupuntur, ahli fisioterapi, dll).

  •  Dukun bayi/kebidanan.

  •  Paramedis dan perawat.

  •  Jasa rumah sakit.

  •  Rumah bersalin.

  •  Klinik kesehatan.

  •  Laboratorium kesehatan.

  •  Sanatorium.

  •  Psikolog.

  •  Psikiater.

  •  Jasa pengobatan termasuk yang dilakukan oleh paranormal.


Sesuai dengan uraian di atas, jasa rumah sakit merupakan satu dari sejumlah jasa yang tidak dikenakan PPN. Namun, mengapa seringkali ada istilah PPN atas jasa rumah sakit?

Seperti yang diketahui, jasa rumah sakit tidak termasuk jasa yang dikenakan PPN. Tetapi, pengertian jasa yang dimaksud dalam peraturan perpajakan tersebut memang tidak menyebut secara rinci bentuk dan jenisnya. Maka dari itu, untuk memperjelas definisi jasa rumah sakit kita dapat merujuk pada peraturan Kementerian Kesehatan.

Berdasarkan Peraturan Menteri Kesehatan Nomor 129/Menkes/SK/II/2008 tentang Standar Pelayanan Minimal RS, jenis jasa rumah sakit minimal meliputi jasa pelayanan atas Gawat darurat, Rawat jalan, Rawat inap, Bedah,Bersalin dan perinatologi, Intensif, Radiologi, Laboratorium patologi klinik, Rehabilitasi medik,Farmasi,Gizi, Transfusi darah, (Jasa pelayanan) keluarga miskin, Rekam medis, Limbah, Administrasi manajemen, Ambulans atau kereta jenazah, Pemulasaraan jenazah, Laundry, Pemeliharaan sarana rumah sakit, Pengendalian infeksi.

Namun, perlakuan perpajakan bagi pasien rawat jalan dan rawat inap yang menggunakan jasa instalasi farmasi ini berbeda. Perlakuan pajak pada pasien rawat inap, obat-obatan yang dikonsumsi selama pasien menjalani rawat inap tidak akan dikenakan PPN rumah sakit. Sementara, pada pasien rawat jalan, obat-obatan yang dikonsumsi pasien rawat jalan tetap terutang PPN.

Dan juga ketika kita mengasumsikan jasa instalasi farmasi seperti apotek, untuk obat-obatan yang dijualnya juga dipungut PPN. Hal ini berdasarkan Surat Edaran Direktur Jenderal Pajak (DJP) Nomor SE-06/PJ.52/2000 tentang Pajak Pertambahan Nilai atas Penggantian Obat di Rumah Sakit. (Azzahra Choirrun Nissa)