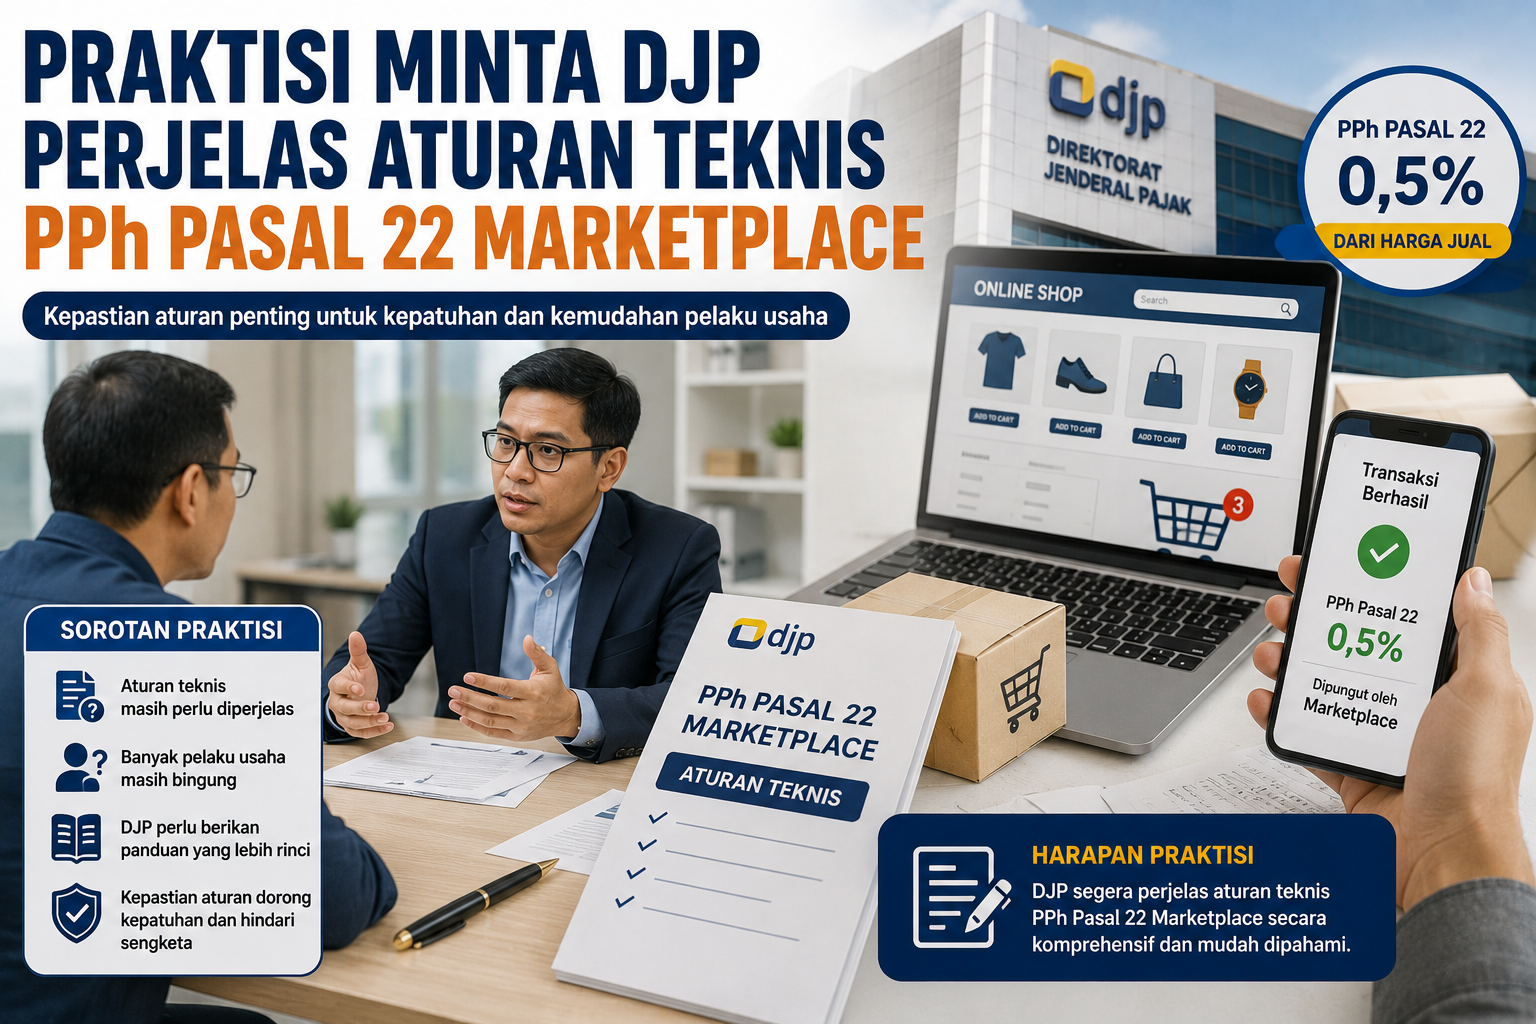
Jakarta, PajakOnline – Penerapan mekanisme pemungutan Pajak Penghasilan (PPh) Pasal 22 melalui marketplace yang mulai berlaku pada 1 Agustus 2026 mendapat perhatian dari kalangan praktisi perpajakan. Meski dinilai dapat meningkatkan kepatuhan pajak dan menyederhanakan administrasi, implementasi kebijakan tersebut dinilai masih memerlukan penjelasan teknis yang lebih komprehensif dari Direktorat Jenderal Pajak (DJP).
Pengamat dan Praktisi Kebijakan Perpajakan dari PajakOnline Muhammad Irvan, S.Ak., M.A menilai masih terdapat sejumlah aspek yang berpotensi menimbulkan perbedaan interpretasi, terutama terkait dasar penghitungan PPh Pasal 22 atas transaksi yang menggunakan potongan harga (discount) atau promosi yang lazim diterapkan oleh platform perdagangan elektronik.
"Kepastian mengenai nilai transaksi yang menjadi dasar pemotongan dinilai penting agar perlakuan perpajakan seragam di seluruh marketplace," kata Irvan.
Selain itu, perlunya penegasan mengenai hubungan antara pemungutan PPh Pasal 22 dan kewajiban Pajak Pertambahan Nilai (PPN) bagi Pengusaha Kena Pajak (PKP).
"Kejelasan mekanisme administrasi diperlukan untuk menghindari kesalahan pelaporan maupun potensi sengketa di kemudian hari," kata Irvan konsultan PajakOnline lulusan pascasarjana S-2 Ilmu Administrasi dan Kebijakan Perpajakan dari Universitas Indonesia (UI) ini.
Irvan mengatakan, keberhasilan kebijakan ini tidak hanya ditentukan oleh kesiapan sistem teknologi informasi marketplace, tetapi juga oleh kepastian regulasi, sosialisasi yang memadai, serta koordinasi yang erat antara DJP, penyelenggara marketplace, dan pelaku usaha.
