

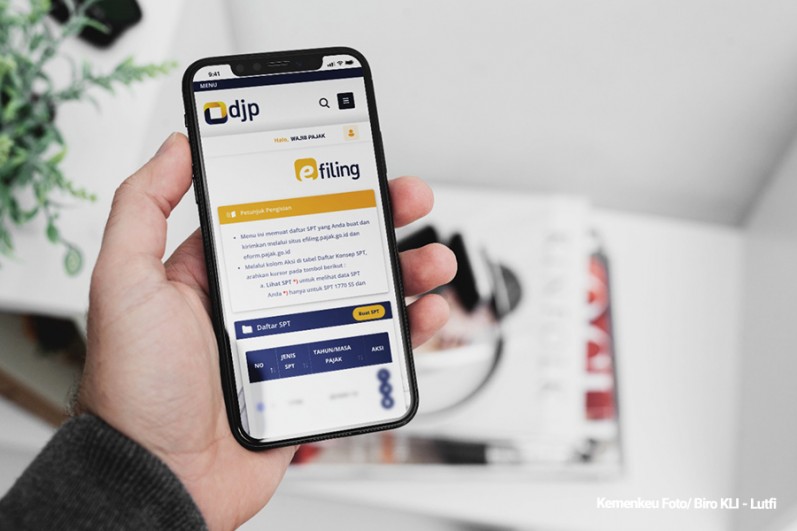
PajakOnline.com—Surat Pemberitahuan (SPT) adalah surat oleh Wajib Pajak yang difungsikan sebagai laporan penghitungan dan/atau pembayaran pajak, objek pajak dan/atau bukan objek pajak, dan/atau harta dan kewajiban sesuai dengan ketentuan peraturan perundang-undangan perpajakan.
Penyampaian pajak ini sudah diatur dalam Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan dengan Surat Pemberitahuan. SPT memiliki 2 jenis yang berbeda yaitu SPT Masa dan SPT Tahunan.
Selanjutnya penjelasan tentang kedua jenis SPT;
1. SPT Masa berupa surat pemberitahuan dalam satu masa pajak. SPT Masa diterapkan untuk 10 jenis pajak yang sudah diatur dalam peraturan perpajakan. Tiga golongan utama pada SPT Masa di antaranya Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), dan Pajak Penjualan atas Barang Mewah (PPnBM).
Dalam penyampaian SPT Masa memiliki batas waktu yang telah ditentukan yaitu maksimal dua puluh hari setelah akhir Masa Pajak, untuk SPT Masa PPh Pasal 22, PPN, dan PPnBM batas akhirnya maksimal hari kerja terakhir di minggu berikutnya bagi yang pemungutannya dilakukan oleh Direktorat Jenderal Bea dan Cukai, sementara bagi yang pemungutannya oleh bendahara maksimal 14 hari setelah Masa Pajak berakhir. Bagi WP pada kriteria tertentu yang melaporkan beberapa Masa Pajak dalam satu SPT Masa, maksimal 20 hari setelah berakhirnya Masa Pajak terakhir.
2. SPT Tahunan yaitu surat pemberitahuan dalam satu tahun pajak. Pada jenis ini wajib pajak perseorangan maupun wajib pajak badan memiliki kewajiban melakukan pelaporan pajak.
Dalam penyampaian SPT Tahunan Pajak Penghasilan Wajib Pajak orang pribadi, maksimal 3 bulan setelah akhir Tahun Pajak, sedangkan untuk SPT Tahunan Pajak Penghasilan Wajib Pajak badan, maksimal 4 (empat) bulan setelah akhir Tahun Pajak.
SPT Tahunan Pajak Penghasilan Orang Pribadi juga dibagi menjadi beberapa Jenis SPT Tahunan yaitu di antaranya:
