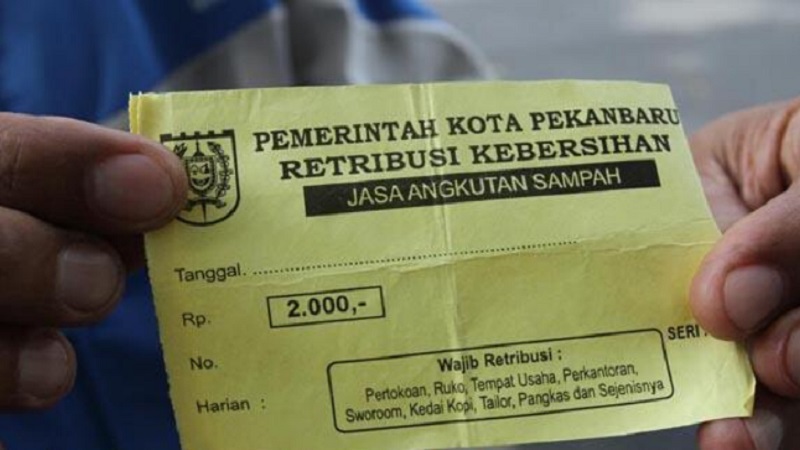
PajakOnline.com—Pajak dan retribusi akan berdampak kembali kepada warga. Sehingga, warga dapat merasakan fasilitas umum yang diberikan hingga menjaga stabilitas ekonomi.
Pajak merupakan kontribusi wajib rakyat kepada kas negara berdasarkan undang-undang. Pajak dipungut pemerintah berdasarkan norma-norma hukum untuk menutup biaya produksi barang-barang dan jasa kolektif untuk mencapai kesejahteraan umum. Dengan kata lain, pajak merupakan pembayaran yang dibebankan oleh pemerintah atas penghasilan perorangan, perusahaan, tanah, atau sumber-sumber lainnya. Hal ini dilakukan untuk memberi pemasukan terhadap barang umum.
Sedangkan, retribusi merupakan pembayaran atas jasa atau pemberian izin tertentu yang khusus disediakan atau diberikan oleh Pemerintah Daerah untuk kepentingan orang pribadi atau badan. Retribusi yang disetorkan melalui kas negara atas dasar pembangunan tertentu dari jasa atau barang milik negara yang digunakan oleh orang tertentu. Dalam hal ini, tujuan utama retribusi ialah untuk mengisi kas negara atau daerah dan mengatur kemakmuran masyarakat daerah melalui jasa yang diberikan secara langsung kepada masyarakat.
Dapat disimpulkan bahwa pajak dan retribusi memiliki kesamaan sebagai pungutan yang wajib dibebankan kepada masyarakat. Sehingga pungutan tersebut dapat dimanfaatkan untuk mensejahterakan masyarakat.
Adapun beberapa perbedaan antara pajak dan retribusi, antara lain:
- Pajak dipungut berdasarkan undang-undang yang bersifat material seperti penambahan jenis/objek pajak baru atau penerapan tarif yang melebihi batas maksimal yang ditentukan undang-undang. Sedangkan, Retribusi dipungut berdasarkan peraturan perundang-undangan cukup dengan peraturan pemerintah yang derajatnya di bawah undang-undang sepanjang diberikan kewenangan pengaturan oleh peraturan yang lebih tinggi.
- Pembayaran pajak merupakan kewajiban kenegaraan yang tidak mempunyai kontraprestasi langsung kepada Wajib Pajak secara individual, sementara retribusi merupakan pembayaran atas jasa khusus atau pemberian izin tertentu.
- Uang hasil pajak dari pemerintah pusat dan daerah digunakan untuk pengeluaran rutin dan pembangunan nasional/daerah, sementara uang hasil retribusi digunakan untuk penyelenggaraan pelayanan umum terkait dengan retribusi yang bersangkutan.
- Pelaksanaan pemungutan pajak dan retribusi bersifat dipaksakan dan bersifat ekonomis-transaksional yang bertujuan untuk menjalankan fungsi anggaran dalam rangka pemasukan kas bagi pemerintah pusat maupun daerah. Sedangkan, Retribusi dikenakan terbatas pada sebagian masyarakat pada tingkat regional dengan syarat tidak tumpang tindih (overlaps) dalam pemungutannya, sehingga terhindar dari pengenaan pajak atau pemungutan retribusi secara berganda (double taxation/retribution), yang memberatkan Wajib Pajak atau wajib retribusi, serta dapat menghambat pertumbuhan bisnis dan usaha. (Kelly Pabelasary)