Jakarta, PajakOnline – Direktorat Jenderal Pajak (DJP) mengungkapkan, Jakarta menjadi wilayah dengan jumlah sengketa pajak terbanyak di Indonesia. Berdasarkan data periode 2021 hingga kuartal III 2026, lebih dari separuh perkara banding dan gugatan pajak nasional berasal dari wajib pajak yang berdomisili di Jakarta.
Dirjen Pajak Bimo Wijayanto menyampaikan, dari total 73.394 perkara banding dan gugatan pajak yang tercatat secara nasional, sebanyak 40.930 perkara atau sekitar 55,8% berasal dari Jakarta.
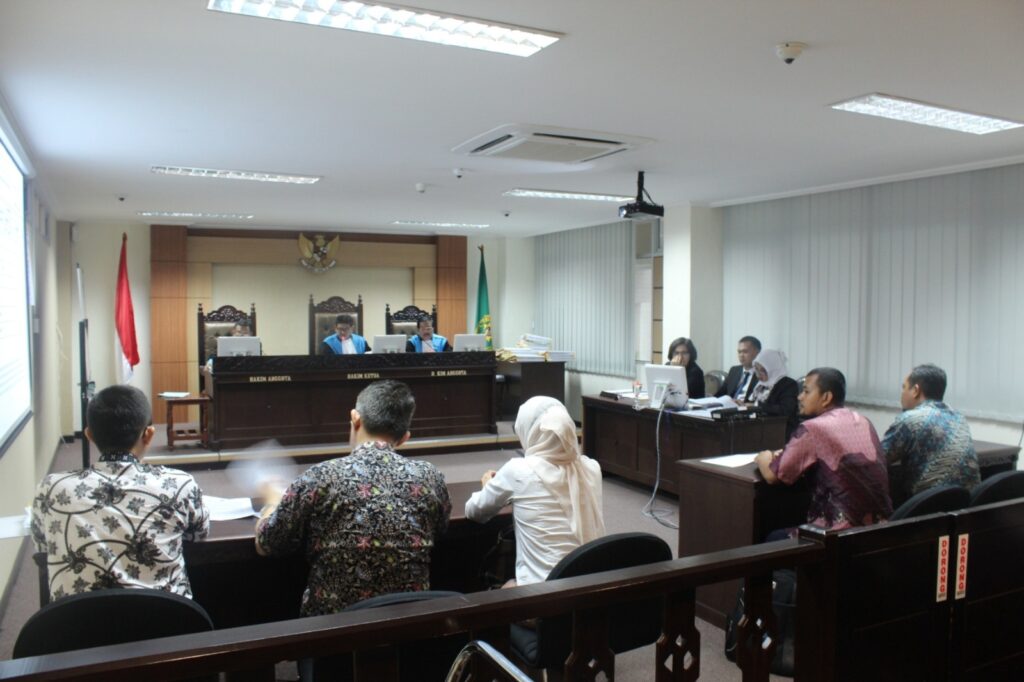
Data tersebut disampaikan dalam kegiatan pembahasan desentralisasi Pengadilan Pajak pada 4 November 2026.
Tingginya jumlah sengketa di Jakarta tidak terlepas dari posisinya sebagai pusat bisnis dan pemerintahan. Banyak perusahaan besar menempatkan kantor pusat di Jakarta, meskipun kegiatan operasional dan aktivitas ekonominya tersebar di berbagai daerah.
Empat Wilayah dengan Sengketa Pajak Terbanyak
Selain Jakarta, DJP mencatat sejumlah wilayah lain dengan jumlah perkara banding dan gugatan pajak yang cukup besar.
Berikut empat wilayah dengan jumlah sengketa tertinggi selama periode 2021 hingga kuartal III 2026:
- Jakarta: 40.930 perkara.
- Jawa Barat: 5.584 perkara.
- Jawa Timur: 4.550 perkara.
- Riau: 2.508 perkara.
Data tersebut memperlihatkan kesenjangan yang cukup besar antara Jakarta dan provinsi lainnya.
Secara keseluruhan, Pulau Jawa menyumbang 54.757 perkara atau sekitar 74,6% dari total sengketa pajak nasional.
Sementara itu, Sumatera berkontribusi sekitar 9%, Kalimantan 3,1%, dan kawasan Indonesia Timur di luar Jawa, Sumatera, serta Kalimantan mencapai 13,3%.
Digitalisasi Perusahaan Memengaruhi Konsentrasi Sengketa
Bimo menjelaskan, perkembangan teknologi dan digitalisasi pengelolaan perusahaan ikut memengaruhi persebaran administrasi perpajakan di Indonesia.
Saat ini, perusahaan dapat mengelola fungsi keuangan, sumber daya manusia, penggajian, hingga perpajakan secara terpusat melalui sistem digital.
Penggunaan sistem Enterprise Resource Planning (ERP), seperti SAP dan Oracle, memungkinkan perusahaan mengintegrasikan berbagai fungsi administrasi dari kantor pusat, meskipun kegiatan usaha berlangsung di banyak wilayah.
Akibatnya, perusahaan yang memiliki cabang di berbagai provinsi tetap dapat memusatkan administrasi dan pengelolaan perpajakannya di Jakarta.
Kondisi tersebut menjadi salah satu faktor yang perlu diperhitungkan dalam merancang sistem penyelesaian sengketa pajak ke depan.
Pengadilan Pajak Perlu Memerhatikan Akses Keadilan
Penataan Pengadilan Pajak tidak cukup hanya mempertimbangkan jumlah perkara berdasarkan wilayah domisili wajib pajak. Aspek akses terhadap keadilan (access to justice) juga harus menjadi perhatian.
Hal tersebut mencakup kemudahan administrasi, keterjangkauan proses persidangan, kepastian prosedur, fasilitas pengadilan, serta kualitas pemeriksaan perkara.
Digitalisasi persidangan menjadi salah satu instrumen untuk memperluas akses tersebut. Sekitar 96% perkara di Pengadilan Pajak telah menggunakan sistem e-Tax Court sehingga wajib pajak dapat mengikuti proses persidangan secara elektronik tanpa harus selalu hadir secara fisik.
Selain itu, Undang-Undang Pengadilan Pajak memungkinkan penyelenggaraan persidangan di luar tempat kedudukan pengadilan apabila diperlukan. Namun, pelaksanaannya sejauh ini baru dilakukan di Surabaya dan Yogyakarta.
Pengalihan Pengadilan Pajak ke Mahkamah Agung
Data persebaran sengketa tersebut juga relevan dengan rencana pengalihan Pengadilan Pajak dari Kementerian Keuangan kepada Mahkamah Agung (MA).
Pengalihan ini merupakan bagian dari penguatan independensi peradilan pajak sekaligus penataan kelembagaan agar proses penyelesaian sengketa berada dalam sistem peradilan satu atap di bawah MA.
Pemerintah perlu memastikan bahwa perubahan kelembagaan tersebut tidak mengurangi kepastian hukum dan kualitas pelayanan kepada wajib pajak.
Pemerataan akses persidangan, penguatan infrastruktur digital, peningkatan kapasitas hakim, serta transparansi proses peradilan menjadi faktor penting dalam proses transformasi tersebut.
Besarnya perkara sengketa pajak juga menunjukkan pentingnya peningkatan kualitas administrasi dan pengawasan perpajakan.
Data DJP yang dipaparkan Bimo menunjukkan, dari 39.537 perkara yang diadili Pengadilan Pajak selama 2021 hingga kuartal III 2026, sebanyak 10.117 perkara atau 25,59% berkaitan dengan metode dan teknik pengujian.
Persoalan tersebut antara lain mencakup ekualisasi, rekonsiliasi akuntansi dan perpajakan, pembuktian pembukuan, serta penerapan standar akuntansi.
Selain itu, terdapat sengketa akibat perbedaan pelaporan penghasilan, perbedaan penafsiran ketentuan perpajakan, pengkreditan Pajak Masukan, hingga persoalan transfer pricing.
Angka 39.537 perkara yang diadili tersebut memiliki cakupan berbeda dengan 73.394 pengajuan banding dan gugatan yang tercatat dalam statistik DJP.
Bagi dunia usaha dan wajib pajak, tingginya angka sengketa menjadi pengingat bahwa kepatuhan perpajakan tidak hanya berkaitan dengan pembayaran pajak tepat waktu, tetapi juga ketepatan pencatatan transaksi, kelengkapan dokumen pendukung, dan konsistensi pelaporan.
Pada akhirnya, reformasi administrasi perpajakan harus berjalan beriringan dengan peningkatan kualitas pelayanan dan kepastian hukum. Sistem perpajakan yang baik bukan hanya mampu mengoptimalkan penerimaan negara, tetapi juga memberikan perlindungan hukum dan rasa keadilan kepada wajib pajak.