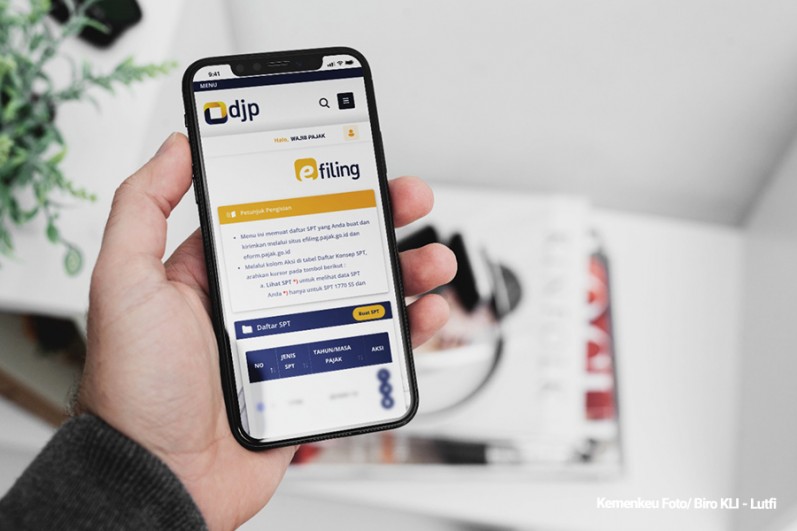
PajakOnline.com—Pelaporan SPT bisa dilakukan secara online maupun langsung datang ke kantor pajak terdekat. Kendati demikian, di masa pandemi Covid-19, wajib pajak disarankan untuk lapor SPT secara online.
Masa pelaporan Surat Pemberitahuan (SPT) Tahunan untuk wajib pajak orang pribadi dan wajib pajak badan masing-masing akan berakhir masing-masing pada 31 Maret dan 30 April 2022.
Ada dua metode yang bisa wajib pajak pilih, jika melakukan pelaporan secara online, yaitu melalui e-Filing dan e-Form. Baik e-Filing dan e-Form, memiliki fungsi yang sama dalam rangka menyediakan fasilitas pelaporan SPT.
Hadirnya e-Form sendiri adalah untuk mengantisipasi kesalahan jaringan yang mungkin bisa terjadi sewaktu-waktu. Lalu apa bedanya e-Filing dan e-Form?
1.Pengaksesan jaringan internet
Kami kutip dari DJP, e-Filing dilakukan secara online (daring) dan real time. Artinya, jika wajib pajak akan melaporkan SPT Tahunannya, maka perangkat yang digunakan harus selalu tersambung ke jaringan internet. Bedanya dengan e-Form yaitu e-Form mengkombinasikan fitur online dan offline. Untuk bisa mengunduh formulir SPT, perangkat yang digunakan wajib pajak perlu terhubung dengan jaringan internet. Selanjutnya, jika sudah berhasil diunduh, wajib pajak dapat mengisinya secara offline tanpa harus terhubung ke jaringan internet. Jika e-Form sudah diisi dengan benar, lengkap dan jelas, barulah wajib pajak dapat menghubungkan perangkat ke jaringan internet.
2.Waktu
Jika wajib pajak menggunakan fasilitas e-Filing, maka pengisian SPT hanya bisa dilakukan pada satu waktu yang sama. Artinya, bila terjadi kesalahan atau error dalam jaringan, wajib pajak harus mengulang dari langkah awal. Sementara, bila melalui e-Form waktu pengisian lebih fleksibel dan bisa dilanjutkan kapan saja, sepanjang wajib pajak sudah mengunduh formulir SPT yang diperlukan.
3.Fitur
Pada e-Form, wajib pajak akan menjumpai menu print dan save file, sehingga dapat memudahkan pengisian SPT untuk tahun berikutnya. Akan tetapi, ini tidak dapat diterapkan jika wajib pajak menggunakan e-Filing, lantaran basis data SPT yang diisi hanya tersedia pada laman e-Filing saja.
4.Perangkat yang digunakan
Perbedaan selanjutnya adalah pada perangkat yang digunakan. Bila menggunakan e-Filing, wajib pajak bebas melakukan pengisian SPT di manapun, baik melalui smartphone maupun perangkat elektronik lainnya. Sebaliknya, e-Form hanya bisa diakses menggunakan laptop atau komputer. Mengapa? Karena dokumen formulir pada e-Form berekstensi .XFDL. Artinya, dokumen hanya bisa diakses oleh sistem operasi Windows dan MacOS. Selain itu, wajib pajak perlu mengunduh dan menginstalasi aplikasi form viewer di perangkat yang akan digunakan untuk mengisi e-Form.
5. Pengiriman formulir SPT
Melalui e-Form, wajib pajak cukup menginput token yang sudah dikirimkan melalui email, tanpa perlu login ke laman DJP Online. Tanda bukti pelaporan juga secara otomatis akan dikirimkan melalui email yang terdaftar. Berbeda dengan e-Filing, wajib pajak harus terus terhubung dengan laman DJP Online untuk mendapat token. Setelah mendapatkan token, wajib pajak perlu menginput lagi untuk mendapatkan Bukti Pelaporan Elektronik (BPE) SPT Tahunan. Demikian perbedaan pengisian SPT via e-Form dan e-Filing.