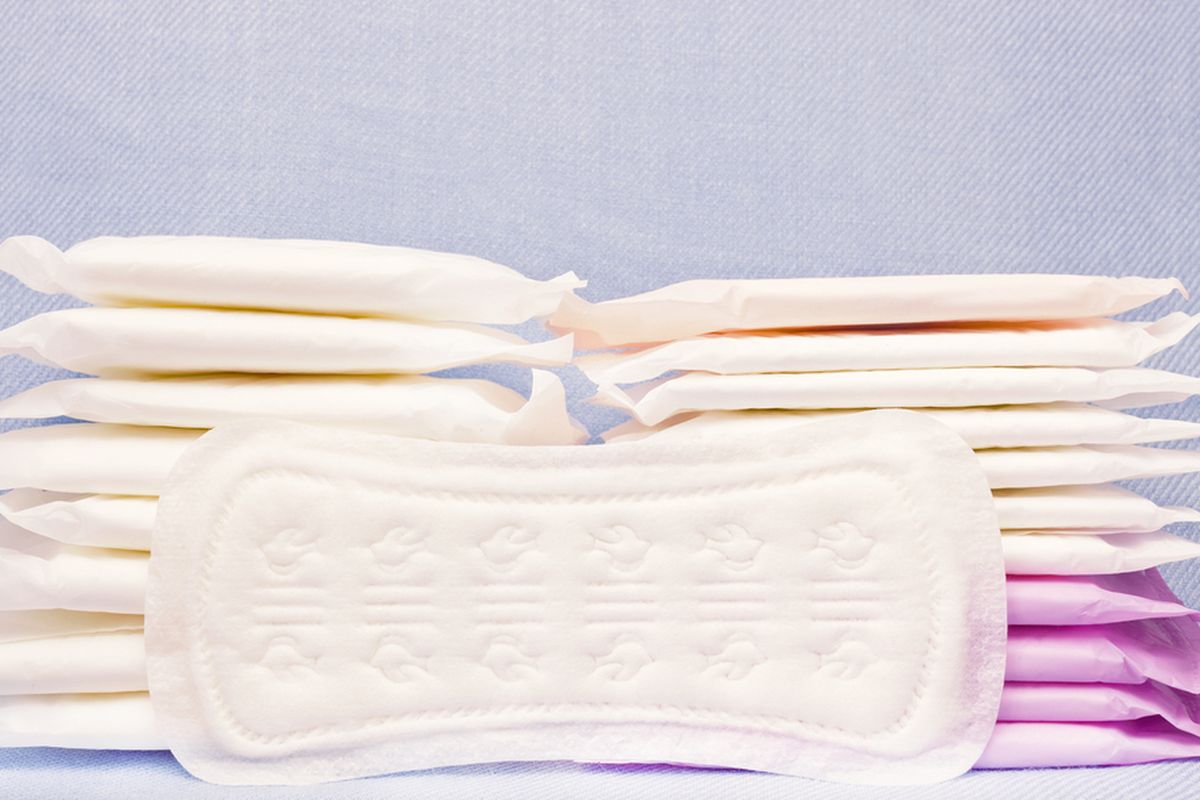
Jakarta, PajakOnline – Kebijakan Pajak Pertambahan Nilai (PPN) atas produk pembalut menstruasi menjadi sorotan publik. Produk yang setiap bulan dibutuhkan perempuan untuk menjaga kesehatan dan kebersihan tersebut masih dikenakan PPN efektif 11%.
Polemik ini bahkan telah memasuki ranah konstitusi. Seorang warga negara bernama Bernita Matondang mengajukan uji materi Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) ke Mahkamah Konstitusi (MK).
Gugatan tersebut terdaftar dengan Nomor Perkara 406/PUU-XXIV/2026. Pemohon mempersoalkan tidak dimasukkannya produk sanitasi menstruasi, khususnya pembalut, secara eksplisit dalam kelompok barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN.
Persoalan yang diangkat bukan semata-mata besaran pajak, melainkan juga keadilan dalam menentukan barang yang dikategorikan sebagai kebutuhan pokok masyarakat.
Bagi perempuan, menstruasi merupakan proses biologis yang tidak dapat dihindari. Karena itu, pembalut bukan sekadar produk konsumsi biasa, melainkan kebutuhan rutin yang berkaitan langsung dengan kesehatan, kebersihan, dan aktivitas sehari-hari.
Direktorat Jenderal Pajak (DJP) menjelaskan pembalut yang diperdagangkan di Indonesia pada prinsipnya merupakan Barang Kena Pajak (BKP).
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti menyatakan pembalut dikenai PPN sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku.
Dalam mekanisme PPN yang berlaku, tarif umum PPN adalah 12%. Namun, untuk barang kena pajak nonmewah, dasar pengenaan pajaknya menggunakan nilai lain sebesar 11/12 dari harga jual. Artinya, beban PPN efektif atas pembelian pembalut setara 11% dari harga jual.
Mekanisme tersebut mengacu pada ketentuan PPN yang diatur dalam PMK Nomor 131 Tahun 2024.
DJP menegaskan pembalut belum termasuk kelompok barang yang memperoleh fasilitas pembebasan PPN. Artinya, sepanjang memenuhi ketentuan sebagai penyerahan BKP yang terutang PPN, pembelian produk tersebut tetap menanggung pajak.
Pemerintah juga menegaskan pemungutan PPN atas pembalut bukan merupakan pajak khusus terhadap perempuan atau aktivitas menstruasi, melainkan bagian dari sistem perpajakan atas konsumsi barang.
Dalam permohonannya, Bernita menilai ketentuan Pasal 16B ayat (1a) huruf j angka 1 UU HPP beserta penjelasannya belum memberikan jaminan bahwa penentuan barang kebutuhan pokok dilakukan berdasarkan kriteria yang objektif, rasional, dan proporsional.
Ketentuan tersebut memberikan ruang fasilitas pembebasan PPN untuk barang kebutuhan pokok yang sangat dibutuhkan rakyat banyak.
Daftar yang tercantum dalam penjelasan undang-undang antara lain meliputi beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, dan sayur-sayuran.
Namun, produk sanitasi menstruasi seperti pembalut tidak disebutkan secara eksplisit.
Pemohon berpendapat kebutuhan produk menstruasi memiliki karakteristik esensial karena berkaitan dengan proses biologis manusia, bersifat berulang, serta berhubungan langsung dengan kesehatan dan kebersihan.
Dalam petitumnya, Bernita meminta MK memberikan pemaknaan konstitusional agar penentuan barang kebutuhan pokok yang memperoleh fasilitas PPN juga mempertimbangkan kebutuhan esensial yang berkaitan dengan proses biologis manusia, termasuk produk sanitasi menstruasi.
Pemohon juga meminta agar daftar barang kebutuhan pokok dalam penjelasan pasal tersebut tidak dimaknai secara limitatif atau tertutup.
Barang lain yang memiliki karakteristik kebutuhan esensial dapat dipertimbangkan untuk memperoleh fasilitas perpajakan.
Polemik PPN pembalut semakin mendapat perhatian setelah sejumlah perempuan dari kelompok ekonomi rentan mengungkapkan kesulitan memenuhi kebutuhan menstruasi setiap bulan.
Khoirun Niswatin, seorang pedagang sayur di Surabaya, misalnya, harus mengatur pengeluaran rumah tangga yang terbatas untuk memenuhi kebutuhan dirinya dan putrinya.
Kebutuhan pembalut keduanya mencapai hampir Rp50.000 setiap bulan. Bagi keluarga dengan pendapatan tidak menentu, jumlah tersebut menjadi pengeluaran yang harus diperhitungkan secara serius.
Situasi serupa dialami perempuan lain yang terpaksa membeli pembalut secara eceran, memilih produk lebih murah, atau meminjam pembalut ketika tidak memiliki uang.
