

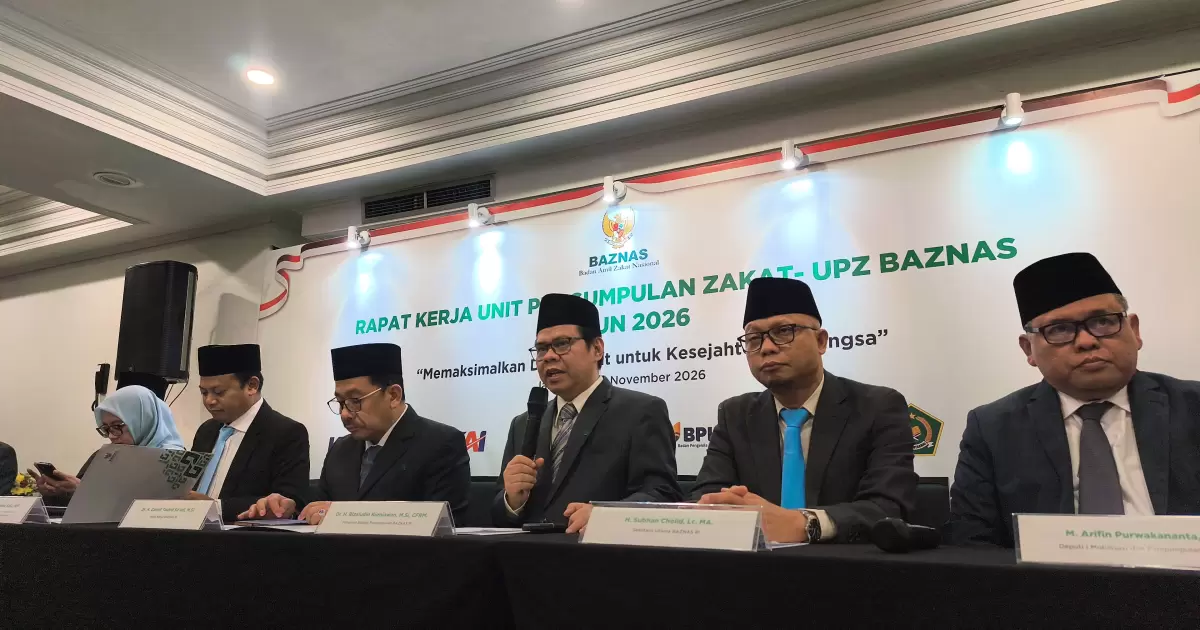
Jakarta, PajakOnline – Badan Amil Zakat Nasional (Baznas) kembali mendorong pemerintah mengubah kebijakan perpajakan agar pembayaran zakat dapat menjadi pengurang pajak secara langsung atau tax credit.
Usulan tersebut sejalan dengan pandangan Majelis Ulama Indonesia (MUI) yang menilai perlu adanya harmonisasi antara kewajiban zakat dan kewajiban pajak bagi masyarakat Muslim di Indonesia.
Gagasan ini kembali mengemuka setelah Pimpinan Baznas Bidang Mobilisasi dan Pengumpulan, Rizaludin Kurniawan, menyampaikan dukungan terhadap usulan MUI dalam konferensi pers di sela-sela Rapat Kerja Unit Pengumpulan Zakat (UPZ) Tahun 2026 di Hotel Mercure, Ancol, Jakarta Utara, Selasa (17/11/2026).
Menurut Rizaludin, zakat sebagai pengurang pajak langsung bukan sekadar wacana. Baznas telah melakukan kajian dan telaah terhadap praktik kebijakan serupa yang diterapkan sejumlah negara.
Baznas menilai pemberian insentif perpajakan kepada masyarakat yang menunaikan zakat berpotensi meningkatkan partisipasi pembayaran zakat sekaligus memperkuat kepatuhan perpajakan.
"Jadi, memang kami mengajak mari kita mendiskusikan duduk secara serius bagaimana membuat stimulus bagi para pembayar zakat agar mereka bisa mengurangi pajaknya secara langsung," ujar Rizaludin.
Tax Credit Berbeda dengan Kebijakan Pengurang Penghasilan Bruto
Persoalan utama yang menjadi perhatian Baznas adalah mekanisme perlakuan zakat dalam sistem perpajakan Indonesia saat ini.
Dalam ketentuan yang berlaku, zakat atas penghasilan yang dibayarkan melalui badan amil zakat atau lembaga amil zakat yang dibentuk atau disahkan pemerintah dapat dikurangkan dari penghasilan bruto untuk menghitung Pajak Penghasilan (PPh), sepanjang memenuhi persyaratan.
Artinya, zakat belum dapat langsung mengurangi jumlah pajak terutang.
Mekanisme yang berlaku saat ini disebut tax deduction atau pengurang penghasilan, sedangkan usulan Baznas adalah tax credit, yakni pembayaran zakat diperhitungkan secara langsung sebagai pengurang kewajiban pajak terutang.
Perbedaan kedua mekanisme tersebut cukup signifikan.
Dalam skema tax deduction, pembayaran zakat mengurangi dasar pengenaan pajak sehingga manfaat pengurangannya bergantung pada tarif pajak yang berlaku bagi wajib pajak.
Sementara itu, dalam skema tax credit, nilai zakat yang memenuhi ketentuan dapat langsung diperhitungkan untuk mengurangi pajak terutang.
Baznas menilai perubahan mekanisme tersebut dapat memberikan insentif lebih besar kepada masyarakat yang menjalankan kewajiban zakat sekaligus membayar pajak.
Belajar dari Malaysia
Baznas juga menyoroti pengalaman Malaysia yang telah menerapkan mekanisme zakat sebagai pengurang pajak.
Pimpinan Baznas Bidang Pendistribusian, Pendayagunaan, dan Pemberdayaan, Idy Muzayyad, sebelumnya menjelaskan bahwa penerapan kebijakan tersebut di Malaysia menunjukkan bahwa kewajiban zakat dan pajak dapat berjalan berdampingan.
Menurut Idy, pengalaman Malaysia menjadi salah satu referensi bagi Indonesia untuk mengembangkan kebijakan fiskal yang lebih mengakomodasi kewajiban keagamaan masyarakat.
"Ketika zakat menjadi pengurang pajak, warga negara Muslim di sana justru taat pajak sekaligus taat zakat," ujar Idy dalam kegiatan Muntada Sanawi VI Komisi Fatwa MUI pada Oktober 2026.
Baznas berharap pengalaman tersebut dapat menjadi bahan kajian pemerintah dalam menyusun kebijakan perpajakan yang lebih adil dan memberikan insentif kepada pembayar zakat.
PMK 114 Tahun 2025 Masih Mengatur Zakat sebagai Pengurang Penghasilan
Dari perspektif perpajakan, pemerintah sebenarnya telah mengakomodasi pembayaran zakat dalam sistem PPh.
Ketentuan tersebut diperkuat melalui Peraturan Menteri Keuangan (PMK) Nomor 114 Tahun 2025 tentang Perlakuan atas Bantuan atau Sumbangan Termasuk Zakat atau Sumbangan Keagamaan yang Sifatnya Wajib, serta Harta Hibahan dalam Pajak Penghasilan.
