

TRENDING
Insentif Pajak Kawasan Industri Masih Sepi PeminatPercepatan Restitusi Pajak Jadi Penggerak Ekonomi, Investasi, dan Daya Beli MasyarakatDJP Siapkan Laporan Perdana Pajak Digital Luar Negeri dan Marketplace, Jutaan Transaksi Sudah DiprosesJakarta Kuasai 55,8 Persen Sengketa Pajak Nasional, DJP Ungkap Daerah dengan Perkara TerbanyakBI Umumkan Keputusan Suku Bunga 18 November 2026, Pasar Menanti Arah Kebijakan Moneter dan Nasib RupiahThe Heirloom Jakarta: Merangkai Kemewahan, Seni, dan Legacy Baru Bintang Lima di Ibu KotaPenjualan Ritel Indonesia Diproyeksikan Menguat pada Oktober 2026, BI Soroti Daya Beli MasyarakatDefisit APBN Capai Rp379,3 Triliun hingga Oktober 2026, Pemerintah Jamin Fiskal Tetap TerkendaliPembayaran Pajak Jadi Lebih Mudah dengan CoretaxSebanyak 7 KPP Capai 100 Persen Target, Penerimaan Pajak Nasional Tumbuh 23,2 PersenDeposit Pajak Anjlok 49,8 Persen Menjadi Rp33,6 Triliun, Menkeu Suahasil Ungkap Dana Dialokasikan ke PPh dan PPNPPh Badan Tumbuh 28,2 Persen, Setoran Pajak Korporasi Capai Rp303,5 Triliun hingga Oktober 2026Penerimaan Pajak Rp1.796,8 Triliun hingga Oktober 2026, Tumbuh 23,2 PersenRestitusi Pajak Capai Rp208,68 Triliun hingga Oktober 2026MK Tolak Gugatan Larangan Merekam di Kantor PajakKemenkeu Buka Pendaftaran Uji Kompetensi Perpajakan 2026, Peserta Bebas Pilih Tingkat A, B, atau CInsentif Pajak Kawasan Industri Masih Sepi PeminatPercepatan Restitusi Pajak Jadi Penggerak Ekonomi, Investasi, dan Daya Beli MasyarakatDJP Siapkan Laporan Perdana Pajak Digital Luar Negeri dan Marketplace, Jutaan Transaksi Sudah DiprosesJakarta Kuasai 55,8 Persen Sengketa Pajak Nasional, DJP Ungkap Daerah dengan Perkara TerbanyakBI Umumkan Keputusan Suku Bunga 18 November 2026, Pasar Menanti Arah Kebijakan Moneter dan Nasib RupiahThe Heirloom Jakarta: Merangkai Kemewahan, Seni, dan Legacy Baru Bintang Lima di Ibu KotaPenjualan Ritel Indonesia Diproyeksikan Menguat pada Oktober 2026, BI Soroti Daya Beli MasyarakatDefisit APBN Capai Rp379,3 Triliun hingga Oktober 2026, Pemerintah Jamin Fiskal Tetap TerkendaliPembayaran Pajak Jadi Lebih Mudah dengan CoretaxSebanyak 7 KPP Capai 100 Persen Target, Penerimaan Pajak Nasional Tumbuh 23,2 PersenDeposit Pajak Anjlok 49,8 Persen Menjadi Rp33,6 Triliun, Menkeu Suahasil Ungkap Dana Dialokasikan ke PPh dan PPNPPh Badan Tumbuh 28,2 Persen, Setoran Pajak Korporasi Capai Rp303,5 Triliun hingga Oktober 2026Penerimaan Pajak Rp1.796,8 Triliun hingga Oktober 2026, Tumbuh 23,2 PersenRestitusi Pajak Capai Rp208,68 Triliun hingga Oktober 2026MK Tolak Gugatan Larangan Merekam di Kantor PajakKemenkeu Buka Pendaftaran Uji Kompetensi Perpajakan 2026, Peserta Bebas Pilih Tingkat A, B, atau C
PajakOnline
Beranda
Berita Pajaknews
Hubungi KamiKebijakan Privasi
← Semua berita

Headlines

Insentif Pajak Kawasan Industri Masih Sepi Peminat

·

Insentif Pajak Kawasan Industri Masih Sepi Peminat

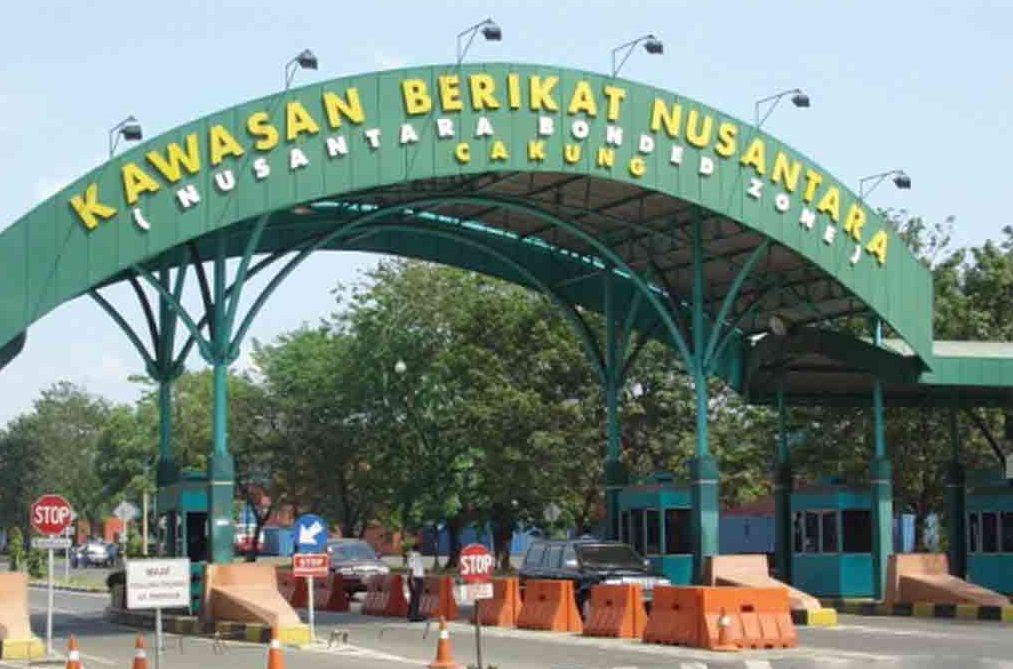
Jakarta, PajakOnline - Pemanfaatan fasilitas dan insentif perpajakan bagi perusahaan yang beroperasi di kawasan industri nasional ternyata masih belum optimal. 

Padahal, pemerintah telah menyediakan berbagai fasilitas fiskal untuk mendorong investasi, memperkuat industri manufaktur, meningkatkan daya saing, dan menciptakan lapangan kerja.

Kementerian Perindustrian (Kemenperin) menilai rendahnya pemanfaatan insentif tersebut perlu segera dievaluasi. 

Persoalannya bukan hanya berkaitan dengan ketersediaan fasilitas, tetapi juga pemahaman pelaku usaha terhadap kebijakan, keterbatasan informasi mengenai persyaratan, serta mekanisme pengajuan insentif yang belum sepenuhnya dipahami perusahaan.

Direktur Jenderal Ketahanan, Perwilayahan, dan Akses Industri Internasional (KPAII) Kemenperin Tri Supondy mengatakan, optimalisasi fasilitas kawasan industri membutuhkan koordinasi antara pemerintah pusat, pemerintah daerah, pengelola kawasan industri, dan perusahaan yang beroperasi di dalamnya.

Menurut Tri, penguatan kawasan industri membutuhkan iklim usaha yang kondusif agar sektor manufaktur nasional tetap kompetitif di tengah ketidakpastian ekonomi global.

"Kami berharap forum ini dapat merumuskan rekomendasi untuk mengoptimalkan fasilitas yang telah tersedia maupun usulan skema insentif baru bagi kawasan industri dan perusahaan di dalamnya agar dapat diimplementasikan," kata Tri dalam keterangan yang disampaikan Kemenperin, dikutip Selasa (17/11/2026).

Pemerintah sebenarnya telah menyediakan fasilitas perpajakan bagi pelaku usaha di kawasan industri melalui Peraturan Menteri Keuangan (PMK) Nomor 105 Tahun 2016.

Fasilitas tersebut mencakup tax holiday dan tax allowance dengan mempertimbangkan klasifikasi Wilayah Pengembangan Industri (WPI).

Dalam ketentuan tersebut, WPI dikelompokkan menjadi empat kategori, yakni WPI maju, WPI berkembang, WPI potensial I, dan WPI potensial II.

Pengelompokan wilayah tersebut menjadi salah satu pertimbangan dalam pemberian fasilitas fiskal untuk mendorong pemerataan pembangunan industri dan investasi.

Namun, persoalan serius muncul pada tingkat pemanfaatannya.

Berdasarkan Laporan Belanja Perpajakan 2024, belum terdapat wajib pajak yang memanfaatkan fasilitas tax holiday khusus berdasarkan skema kawasan industri tersebut.

Sementara itu, nilai pemanfaatan tax allowance untuk kawasan industri tidak disajikan secara terpisah karena telah digabungkan dengan pemanfaatan tax allowance berdasarkan rezim umum.

Kondisi ini memperlihatkan adanya kesenjangan antara fasilitas yang disediakan pemerintah dan kemampuan pelaku usaha dalam mengakses insentif yang tersedia.

Padahal, insentif perpajakan seharusnya menjadi salah satu instrumen untuk meningkatkan daya tarik investasi dan memperkuat posisi Indonesia sebagai tujuan pengembangan industri manufaktur.

Potensi ekonomi kawasan industri Indonesia sebenarnya sangat besar.

Hingga Juli 2026, Kemenperin mencatat terdapat 181 kawasan industri dengan luas sekitar 110.000 hektare.

Kawasan tersebut menampung lebih dari 12.000 perusahaan, menyerap sekitar 2,36 juta tenaga kerja, dan mencatat akumulasi investasi mencapai Rp6.750 triliun.

Angka tersebut menunjukkan bahwa kawasan industri memiliki peranan strategis dalam pembangunan ekonomi nasional, mulai dari menarik investasi, meningkatkan kegiatan produksi, memperkuat rantai pasok, hingga menciptakan lapangan kerja.

Kinerja sektor manufaktur juga menunjukkan perkembangan positif.

Pada triwulan III 2026, industri pengolahan nonmigas tumbuh 5,88%, lebih tinggi dibandingkan pertumbuhan ekonomi nasional sebesar 5,47%.

Nilai produk domestik bruto (PDB) industri pengolahan nonmigas mencapai Rp1.168,99 triliun, dengan nilai investasi hampir Rp200 triliun pada periode tersebut.

Capaian ini memperlihatkan bahwa industri manufaktur masih menjadi salah satu motor penting pertumbuhan ekonomi Indonesia.

Namun, besarnya investasi dan jumlah kawasan industri belum sepenuhnya mencerminkan optimalnya pemanfaatan seluruh fasilitas yang disediakan pemerintah.

Karena itu, peningkatan pemanfaatan insentif perpajakan menjadi salah satu agenda penting untuk memperkuat daya saing industri nasional.

Rendahnya pemanfaatan insentif kawasan industri menunjukkan bahwa penyediaan fasilitas fiskal saja belum cukup.

Setidaknya terdapat beberapa persoalan yang perlu mendapat perhatian pemerintah.

Pertama, keterbatasan pemahaman perusahaan mengenai jenis fasilitas perpajakan yang tersedia. Tidak semua pelaku usaha memahami perbedaan persyaratan dan manfaat tax holiday maupun tax allowance.

Kedua, informasi mengenai persyaratan dan prosedur pengajuan insentif belum sepenuhnya tersosialisasi kepada perusahaan yang beroperasi di kawasan industri.

Ketiga, mekanisme pengajuan dan koordinasi antarlembaga perlu diperjelas agar perusahaan tidak menghadapi ketidakpastian administrasi.

Keempat, kebijakan insentif harus disesuaikan dengan kebutuhan investasi dan karakteristik industri. Setiap sektor memiliki kebutuhan modal, teknologi, tenaga kerja, dan jangka waktu pengembalian investasi yang berbeda.

Kelima, koordinasi pemerintah pusat, pemerintah daerah, pengelola kawasan industri, dan perusahaan perlu diperkuat agar fasilitas yang tersedia benar-benar dapat diakses oleh pelaku usaha yang memenuhi persyaratan.

Persoalan tersebut menjadi tantangan tersendiri karena insentif perpajakan seharusnya tidak hanya menarik investasi baru, tetapi juga membantu perusahaan yang sudah beroperasi meningkatkan kapasitas produksi dan memperluas kegiatan usaha.

Untuk mengatasi persoalan tersebut, Kemenperin menggelar rapat koordinasi lintas kementerian dan pengelola kawasan industri.

Forum tersebut melibatkan pengelola 181 kawasan industri eksisting dan 42 kawasan industri yang masuk dalam Program Strategis Nasional (PSN), serta dinas perindustrian daerah.

Sejumlah kementerian dan lembaga juga dilibatkan, termasuk Kementerian Keuangan, Kementerian Dalam Negeri, Kementerian PPN/Bappenas, serta Kementerian Investasi dan Hilirisasi/BKPM.

Himpunan Kawasan Industri Indonesia (HKI) turut dilibatkan untuk menyampaikan berbagai persoalan yang dihadapi pengelola kawasan dan perusahaan di lapangan.

Pembahasan mencakup kebijakan perpajakan, dukungan pemerintah daerah, kebutuhan perusahaan, serta hambatan dalam memanfaatkan fasilitas dan insentif yang telah tersedia.

Kemenperin berharap forum tersebut tidak berhenti pada sosialisasi kebijakan, tetapi mampu menghasilkan rekomendasi konkret untuk memperbaiki mekanisme pemberian fasilitas dan merumuskan usulan skema insentif baru.

Persoalan pemanfaatan insentif perpajakan juga perlu dilihat bersama kondisi tingkat okupansi kawasan industri.

Berdasarkan data Kemenperin yang disampaikan sebelumnya, tingkat okupansi kawasan industri nasional baru mencapai sekitar 52,28%.

Artinya, masih terdapat ruang yang cukup besar untuk meningkatkan pemanfaatan lahan dan kapasitas kawasan industri yang sudah tersedia.

Menteri Perindustrian Muhammad Sarmuji menilai pengembangan kawasan industri perlu disesuaikan dengan potensi dan karakteristik masing-masing daerah.

Kawasan industri di Pulau Jawa diarahkan untuk mengembangkan industri berteknologi tinggi, padat karya, dan efisien dalam penggunaan sumber daya.

Sementara itu, kawasan industri di luar Jawa didorong untuk mendukung pengolahan sumber daya alam, memperkuat hilirisasi, dan membentuk pusat-pusat pertumbuhan ekonomi baru.

Pendekatan tersebut diharapkan dapat mendekatkan kegiatan industri dengan sumber bahan baku, mengurangi biaya logistik, serta memperkuat pemerataan investasi.

Minimnya pemanfaatan insentif perpajakan menjadi bahan evaluasi penting bagi pemerintah.

Sebab, keberhasilan kebijakan insentif tidak cukup diukur dari banyaknya fasilitas yang diterbitkan atau besarnya potensi pengurangan pajak yang ditawarkan.

Pemerintah perlu mengukur sejauh mana fasilitas tersebut mampu menarik investasi baru, meningkatkan kapasitas produksi, menciptakan lapangan kerja, memperkuat ekspor, serta meningkatkan nilai tambah industri dalam negeri.

Evaluasi juga perlu mempertimbangkan apakah prosedur pengajuan insentif sudah sederhana, transparan, dan memberikan kepastian hukum kepada investor.

Apabila perusahaan mengalami kesulitan memahami persyaratan atau menghadapi proses administrasi yang panjang, fasilitas yang tersedia berpotensi tidak dimanfaatkan secara maksimal.

Karena itu, sosialisasi harus disertai pendampingan teknis, kepastian prosedur, integrasi pelayanan antarlembaga, serta evaluasi berkala terhadap efektivitas insentif.

Pemerintah juga perlu memastikan pemberian insentif tetap memperhatikan manfaat ekonomi, kepatuhan perpajakan, penciptaan lapangan kerja, dan keberlanjutan investasi.

Pada akhirnya, insentif perpajakan bukan sekadar fasilitas untuk mengurangi beban pajak perusahaan. Instrumen tersebut harus mampu menghasilkan manfaat ekonomi yang lebih besar bagi negara dan masyarakat.

Dengan investasi yang meningkat, produksi yang berkembang, lapangan kerja yang tercipta, serta daya saing industri yang semakin kuat, kawasan industri diharapkan menjadi salah satu penggerak utama pertumbuhan ekonomi Indonesia.

PajakOnline.com – Media Komunitas Pembayar Pajak.

Berita lainnya di Headlines