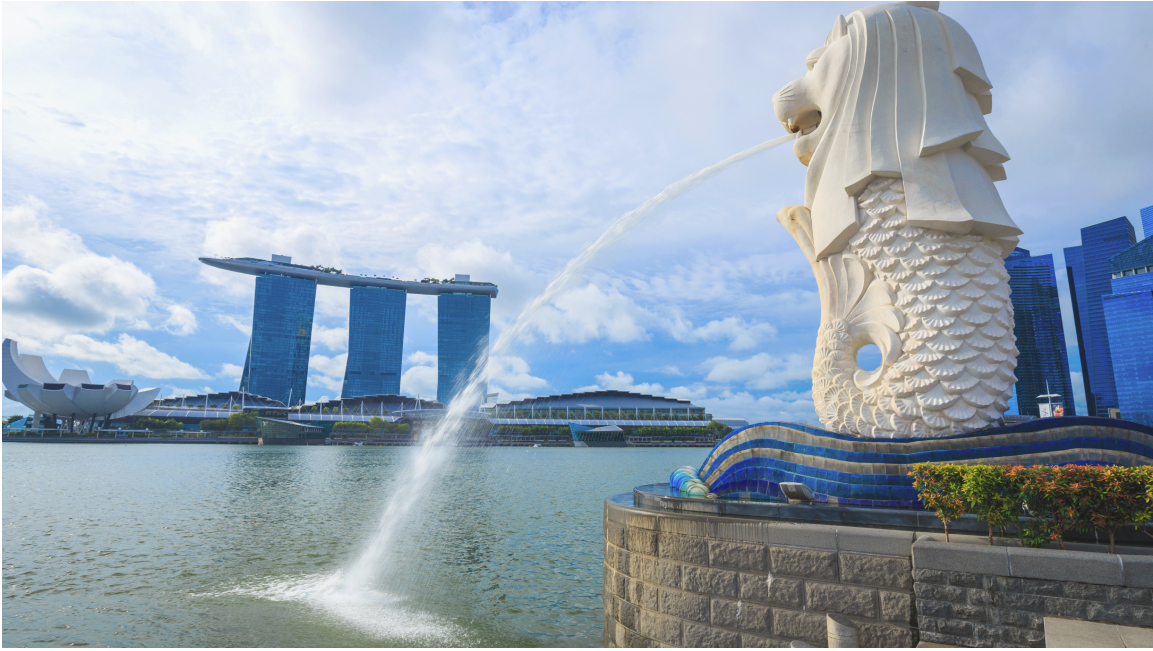
Jakarta, PajakOnline – Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memperkuat kerja sama dengan otoritas Singapura untuk mengawasi transaksi korporasi lintas negara yang berpotensi digunakan sebagai modus penghindaran pajak.
Kerja sama tersebut diarahkan pada pertukaran informasi perpajakan, pengawasan praktik transfer pricing, serta pencegahan manipulasi nilai transaksi perdagangan internasional atau misinvoicing.
Langkah ini menjadi bagian dari upaya pemerintah Indonesia menutup celah penghindaran pajak melalui transaksi perusahaan yang memiliki hubungan istimewa di berbagai negara.
Dirjen Pajak Bimo Wijayanto mengungkapkan bahwa pertukaran data dengan Singapura menjadi salah satu agenda pembahasan kedua negara untuk memperkuat kepatuhan korporasi.
"Kami berdiskusi tentang data yang bisa dipertukarkan untuk memperkuat kepatuhan korporasi, baik di Indonesia maupun di Singapura," ujar Bimo dalam kegiatan Media Gathering DJP di Bogor, Jawa Barat, Kamis (12/11/2026).
Menurut Bimo, persoalan tersebut tidak dapat ditangani secara optimal hanya oleh satu negara karena transaksi dan aktivitas ekonomi perusahaan telah melintasi batas yurisdiksi.
Transfer Pricing Jadi Perhatian Utama DJP
Salah satu praktik yang menjadi perhatian DJP adalah transfer pricing, yaitu penentuan harga transaksi antara perusahaan yang memiliki hubungan istimewa atau berada dalam satu kelompok usaha.
Dalam kegiatan bisnis, transfer pricing merupakan praktik yang lazim. Namun, persoalan muncul apabila penentuan harga transaksi tidak memenuhi prinsip kewajaran dan kelaziman usaha (arm's length principle).
Praktik yang tidak wajar dapat dimanfaatkan untuk memindahkan keuntungan dari Indonesia ke perusahaan afiliasi di negara lain, sehingga laba yang dilaporkan di Indonesia menjadi lebih kecil dan kewajiban pajak berkurang.
Bimo sebelumnya menyoroti praktik pembebanan biaya pemasaran atau marketing fee yang besar kepada perusahaan di Indonesia, sementara keuntungan justru tercatat pada entitas afiliasi di luar negeri.
"Di kita dibebankan biaya, marketing fee banyak sekali yang akhirnya menjadi merugi di sini," ungkap Bimo dalam penjelasan mengenai modus pengalihan laba korporasi.
DJP menilai penguatan kerja sama dengan Singapura diperlukan agar otoritas pajak kedua negara dapat memperoleh informasi yang relevan untuk menguji kewajaran transaksi lintas batas.
Misinvoicing dan Underinvoicing Ekspor-Impor Dibidik
Selain transfer pricing, DJP juga menaruh perhatian pada praktik misinvoicing atau manipulasi informasi dan nilai dalam dokumen transaksi perdagangan internasional.
Salah satu bentuknya adalah underinvoicing, yaitu pencantuman nilai faktur lebih rendah daripada nilai transaksi sebenarnya.
Dalam kegiatan ekspor, praktik tersebut berpotensi menyebabkan nilai penjualan yang dilaporkan di Indonesia lebih kecil daripada nilai ekonominya. Akibatnya, penghasilan dan kewajiban pajak perusahaan dapat ikut berkurang.
Sebaliknya, manipulasi nilai impor juga dapat digunakan untuk mengatur pembebanan biaya dan memengaruhi besaran laba kena pajak.
Praktik semacam ini menjadi perhatian pemerintah karena berpotensi menggerus penerimaan negara sekaligus menciptakan persaingan usaha yang tidak sehat.
Bimo menjelaskan, pembahasan dengan Singapura juga mencakup isu kebakaran hutan dan lahan (karhutla), transfer pricing, serta underinvoicing.
Koordinasi tersebut melibatkan Kementerian Luar Negeri, Kementerian Keuangan melalui DJP dan Direktorat Jenderal Bea dan Cukai, serta kementerian terkait di bidang lingkungan hidup dan kehutanan.
Rekonsiliasi Data Ekspor-Impor Komoditas Strategis
Untuk memperkuat pengawasan, DJP juga terlibat dalam rekonsiliasi data perdagangan ekspor-impor melalui platform Pusat Sumber Daya Indonesia (PSI) yang dikembangkan dalam ekosistem pengelolaan sumber daya Indonesia.
Data yang menjadi perhatian mencakup perdagangan mineral kritis, mineral strategis, sumber daya alam, serta komoditas kelapa sawit.
