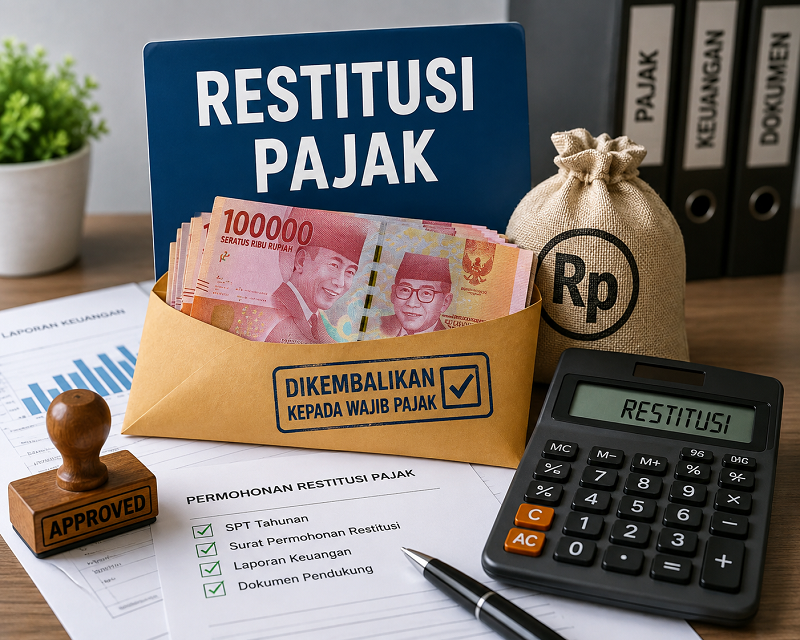
Jakarta, PajakOnline – Direktorat Jenderal Pajak (DJP) mempercepat penyelesaian pengembalian kelebihan pembayaran pajak atau restitusi bagi wajib pajak (WP) berskala kecil dan pelaku usaha di sektor industri padat karya.
Kebijakan ini merupakan tindak lanjut arahan Menteri Keuangan Suahasil Nazara agar pengembalian dana milik wajib pajak yang membutuhkan dukungan arus kas atau cash flow dapat diproses lebih cepat. Kelompok usaha kecil dan industri padat karya dinilai lebih rentan menghadapi tekanan ekonomi sehingga membutuhkan kepastian likuiditas untuk mempertahankan kegiatan usaha.
Kepala Subdirektorat Peraturan PPN Industri DJP Endro Tribudi Setijanto menjelaskan pemerintah memberikan perhatian khusus kepada wajib pajak kecil karena kelompok tersebut dinilai paling merasakan tekanan perekonomian.
"Ada perintah untuk mempercepat restitusi karena mereka kita anggap yang paling suffer di perekonomian," kata Endro dalam Seminar Nasional Taxplore UI 2026, dikutip Rabu (11/11/2026).
Menurut Endro, percepatan restitusi juga diarahkan kepada perusahaan di sektor padat karya dan pelaku usaha mikro, kecil, dan menengah (UMKM).
Dia menegaskan, restitusi merupakan pengembalian uang yang secara hukum menjadi hak wajib pajak, bukan hak negara.
"Prinsipnya, restitusi itu adalah mengembalikan uang yang bukan hak negara," tegasnya.
Restitusi Bukan Berarti Harus Melalui Pemeriksaan
Endro menjelaskan, terdapat dua mekanisme pengembalian kelebihan pembayaran pajak yang dapat ditempuh wajib pajak.
Pertama, restitusi melalui mekanisme pemeriksaan oleh DJP. Kedua, pengembalian pendahuluan kelebihan pembayaran pajak atau restitusi dipercepat yang dapat diberikan kepada wajib pajak yang memenuhi persyaratan.
Dalam mekanisme pengembalian pendahuluan, DJP melakukan penelitian terhadap permohonan dan persyaratan wajib pajak tanpa harus terlebih dahulu melakukan pemeriksaan secara menyeluruh.
Endro menekankan perbedaan kedua mekanisme tersebut terletak pada prosedur dan jangka waktu penyelesaian, bukan pada ada atau tidaknya hak wajib pajak untuk menerima pengembalian kelebihan pembayaran pajak.
Berdasarkan penjelasan Endro, penelitian untuk pengembalian pendahuluan PPN dapat berlangsung sekitar satu bulan. Sementara itu, restitusi melalui pemeriksaan dapat membutuhkan waktu hingga satu tahun.
Wajib pajak yang tidak memenuhi kriteria pengembalian pendahuluan tetap memiliki hak untuk mengajukan restitusi melalui mekanisme pemeriksaan sesuai ketentuan perpajakan.
PMK 28 Tahun 2026 Menjadi Landasan Restitusi Dipercepat
Kebijakan pengembalian pendahuluan kelebihan pembayaran pajak saat ini mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 28 Tahun 2026 tentang Tata Cara Pengembalian Pendahuluan Kelebihan Pembayaran Pajak.
