

TRENDING
Investasi KEK Capai Rp382,1 Triliun, Serap 302.262 Pekerja hingga September 2026PPh Rumah Kontrakan 10%, Berbeda dengan Rumah Kos: Ini Aturan dan Cara Menghitung PajaknyaPenerimaan Pajak Daerah DKI Jakarta Capai Rp34,58 Triliun hingga September 2026Kanwil DJP Banten Perluas Layanan Pajak di MPP Suvarna Sutera, Wajib Pajak Bisa Konsultasi CoretaxPenerimaan Pajak Kanwil DJP Jabar III Capai Rp22,11 Triliun, PPN Domestik dan PPh Badan Jadi PenopangPenerimaan Pajak Kanwil DJP Kalselteng Capai Rp16,63 Triliun hingga September 2026Kanwil DJP Jabar I Buka Pojok Pajak di Jabar Kabisa 2026, Permudah Masyarakat Mengakses Layanan PerpajakanKejagung Kembalikan Rp229,4 Miliar kepada 3.317 Korban Indosurya, Kerugian Rp8,06 Triliun Belum PulihHarga Minyak Dunia Naik, Biaya Energi dan Logistik Membengkak, Dunia Usaha Terancam TertekanIHSG Melonjak 5,65%, Saham Bank Besar Menguat di Tengah Kekhawatiran InvestorKurs Pajak 21–27 Oktober 2026: Dolar AS Rp17.946Koreksi SPT PPN di Coretax Bisa Memengaruhi Kelebihan BayarPemerintah Percepat Restitusi Pajak, Jaga Arus Kas IndustriBPK Soroti Kelemahan Sistem Informasi DJPSkema Replace Coretax Mengubah Cara Pembetulan SPTDJP Perluas Program Pengurangan Sanksi Pajak hingga 100%Investasi KEK Capai Rp382,1 Triliun, Serap 302.262 Pekerja hingga September 2026PPh Rumah Kontrakan 10%, Berbeda dengan Rumah Kos: Ini Aturan dan Cara Menghitung PajaknyaPenerimaan Pajak Daerah DKI Jakarta Capai Rp34,58 Triliun hingga September 2026Kanwil DJP Banten Perluas Layanan Pajak di MPP Suvarna Sutera, Wajib Pajak Bisa Konsultasi CoretaxPenerimaan Pajak Kanwil DJP Jabar III Capai Rp22,11 Triliun, PPN Domestik dan PPh Badan Jadi PenopangPenerimaan Pajak Kanwil DJP Kalselteng Capai Rp16,63 Triliun hingga September 2026Kanwil DJP Jabar I Buka Pojok Pajak di Jabar Kabisa 2026, Permudah Masyarakat Mengakses Layanan PerpajakanKejagung Kembalikan Rp229,4 Miliar kepada 3.317 Korban Indosurya, Kerugian Rp8,06 Triliun Belum PulihHarga Minyak Dunia Naik, Biaya Energi dan Logistik Membengkak, Dunia Usaha Terancam TertekanIHSG Melonjak 5,65%, Saham Bank Besar Menguat di Tengah Kekhawatiran InvestorKurs Pajak 21–27 Oktober 2026: Dolar AS Rp17.946Koreksi SPT PPN di Coretax Bisa Memengaruhi Kelebihan BayarPemerintah Percepat Restitusi Pajak, Jaga Arus Kas IndustriBPK Soroti Kelemahan Sistem Informasi DJPSkema Replace Coretax Mengubah Cara Pembetulan SPTDJP Perluas Program Pengurangan Sanksi Pajak hingga 100%
PajakOnline
Beranda
Berita Pajaknews
Hubungi KamiKebijakan Privasi
← Semua beritaBerita

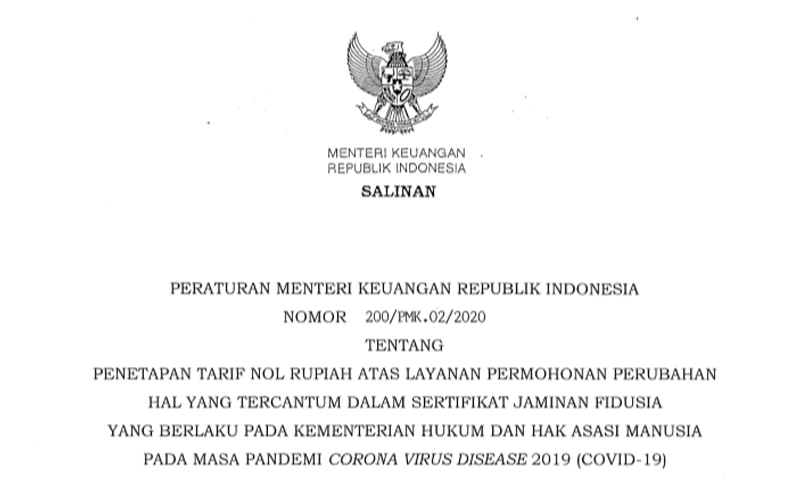
PMK 200/2020, Bebas Tarif PNBP untuk Sertifikat Jaminan Fidusia

· · pajakonline.com

PajakOnline.com—Kementerian Keuangan (Kemenkeu) menetapkan tarif penerimaan negara bukan pajak (PNBP) senilai Rp0 atas layanan permohonan perubahan hal yang tercantum dalam sertifikat jaminan fidusia yang diberikan oleh Kementerian Hukum dan HAM.

Melalui Peraturan Menteri Keuangan (PMK) Nomor 200 Tahun 2020, tarif permohonan perubahan hal yang tercantum dalam sertifikat jaminan fidusia ditetapkan senilai Rp0 hingga 31 Maret 2021 untuk memberikan keringanan di tengah pandemi Covid-19.

"… perlu diberikan keringanan pembayaran kredit bank atau pinjaman pembiayaan bagi debitur atau peminjam yang usaha dan pekerjaannya terdampak langsung maupun tidak langsung pandemi Covid-19," bunyi bagian pertimbangan PMK No. 200/2020, kami kutip pada Rabu (30/12/2020).

Merujuk pada UU No. 42/1999 tentang Jaminan Fidusia, jaminan fidusia adalah jaminan baik berupa benda bergerak maupun tidak bergerak sebagai agunan bagi pelunasan utang tertentu.
Tarif PNBP sebesar Rp0 atas permohonan perubahan hal yang tercantum dalam sertifikat jaminan fidusia akan diberikan oleh Kementerian Hukum dan HAM kepada penerima fidusia, kuasa, dan wakil yang mengajukan permohonan perubahan.

Bila PMK No. 200/2020 tidak ditetapkan, tarif PNBP yang dikenakan atas permohonan perubahan hal tercantum dalam sertifikat jaminan fidusia di Kementerian Hukum dan HAM sesungguhnya mencapai Rp250.000 per permohonan.

Seperti yang diatur dalam UU No. 9/2018 tentang PNBP, Menteri Keuangan merupakan pengelola fiskal yang berhak untuk mengevaluasi, menyusun, hingga menetapkan jenis dan tarif PNBP pada instansi pengelola PNBP sesuai dengan usulan dari instansi terkait.

Pada Pasal 24 PP No. 69/2020 yang mengatur lebih terperinci tentang penetapan tarif PNBP, tarif PNBP bisa ditetapkan sebesar Rp0 atau 0% dengan beberapa pertimbangan.

Tarif PNBP pada berbagai kementerian dan lembaga bisa dinolkan untuk kepentingan penyelenggaraan kegiatan sosial dan keagamaan, untuk membantu wajib bayar yang dalam keadaan tidak mampu membayar atau dalam kondisi kahar, untuk masyarakat tidak mampu hingga UMKM, serta untuk mendorong pertumbuhan ekonomi.