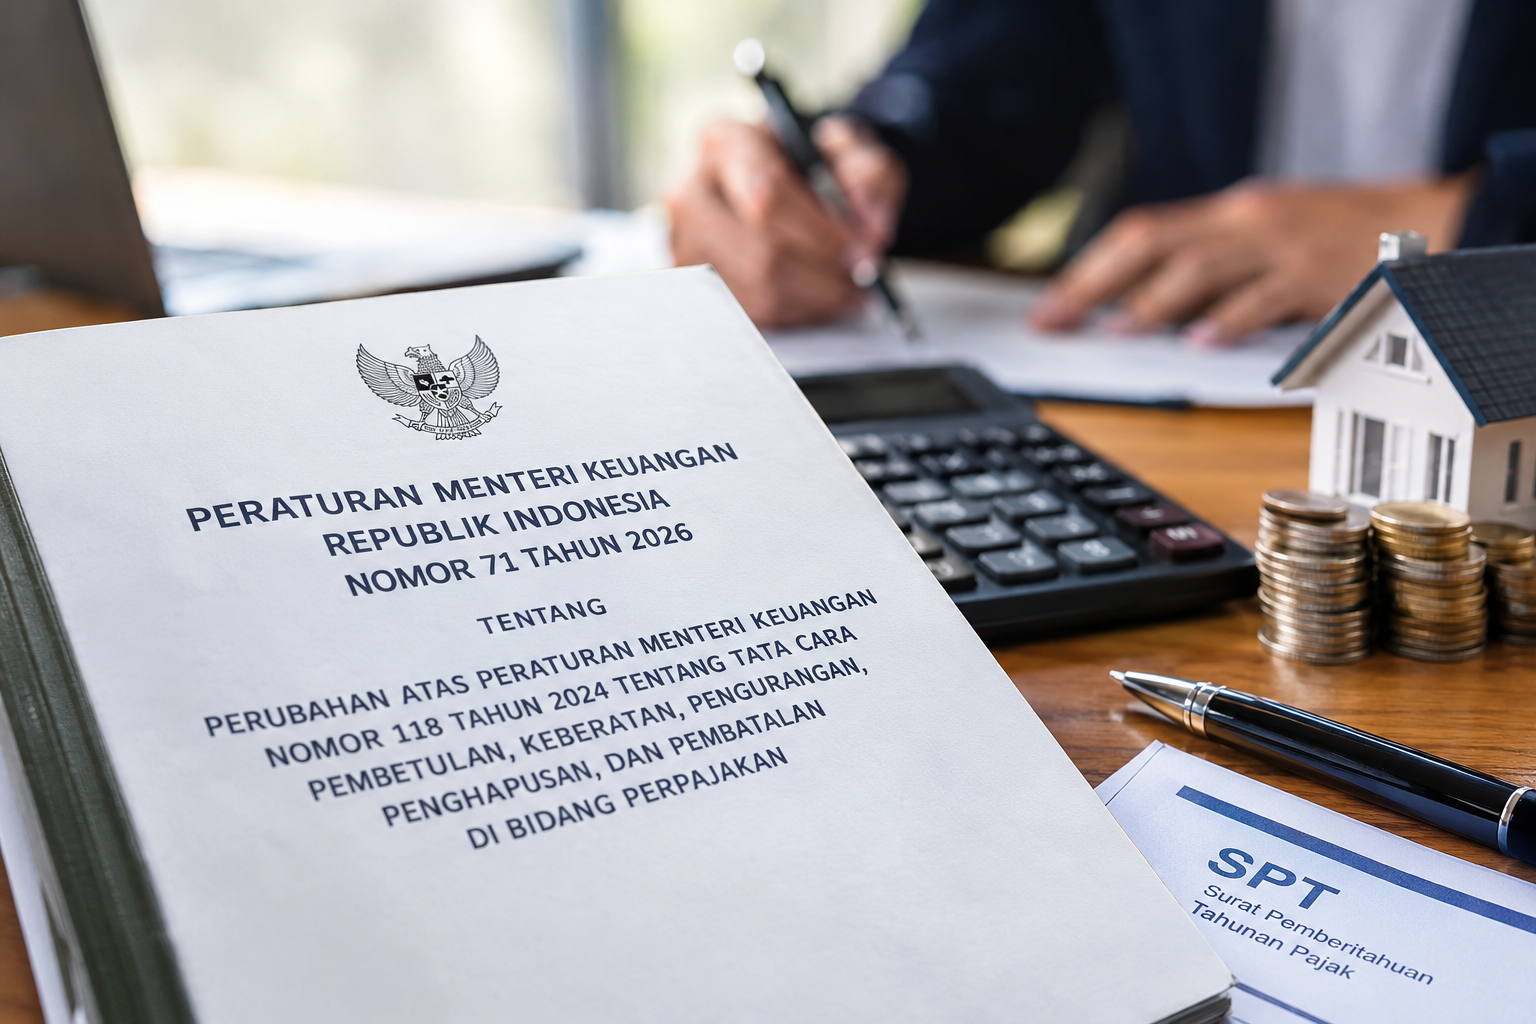
Jakarta, PajakOnline — Pemerintah memberikan ruang lebih panjang bagi wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administratif perpajakan melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026. Permohonan berdasarkan ketentuan baru tersebut dapat diajukan paling lama dua tahun sejak PMK 71/2026 mulai berlaku.
PMK 71/2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. Peraturan ini ditetapkan pada 29 September 2026 dan mulai berlaku sejak diundangkan pada 2 Oktober 2026.
Namun, ketentuan dua tahun tersebut bukan berarti sanksi pajak otomatis dihapus selama periode tersebut. Wajib pajak tetap harus mengajukan permohonan dan memenuhi persyaratan yang ditetapkan dalam PMK.
Berlaku untuk Sanksi dan Denda PBB
Ketentuan baru yang menjadi perhatian terdapat dalam Pasal 27A PMK 71/2026.
Pasal tersebut memberikan kewenangan kepada Direktur Jenderal Pajak untuk melakukan pengurangan atau penghapusan sanksi administratif maupun pengurangan denda administratif Pajak Bumi dan Bangunan atas:
- Surat Ketetapan Pajak (SKP);
- Surat Ketetapan Pajak PBB;
- Surat Tagihan Pajak (STP); dan
- Surat Tagihan Pajak PBB.
Permohonan tersebut harus memenuhi persyaratan sebagaimana diatur dalam Pasal 23 PMK 118/2024 sebagaimana telah diubah PMK 71/2026. Permohonan dapat diajukan paling lama dua tahun sejak berlakunya PMK 71/2026.
Dengan demikian, batas waktu tersebut secara kalender adalah sampai sekitar 2 Oktober 2028, sepanjang tidak ada perubahan atau ketentuan lain yang berlaku sebelum batas tersebut.
Sanksi yang Dapat Dimohonkan
PMK 71/2026 memperjelas cakupan sanksi administratif yang dapat dimohonkan pengurangan atau penghapusan.
Sanksi tersebut antara lain sanksi administratif yang tercantum dalam SKP maupun STP, serta denda administratif PBB yang tercantum dalam Surat Ketetapan Pajak PBB atau STP PBB.
Ketentuan ini juga memperkuat kepastian mengenai dokumen atau ketetapan yang dapat menjadi objek permohonan.
Pokok Pajak Harus Dilunasi
Salah satu persyaratan penting yang perlu diperhatikan wajib pajak adalah pokok pajak yang menjadi dasar pengenaan sanksi harus telah dilunasi.
PMK 71/2026 menyebutkan bahwa jumlah pajak yang tidak atau kurang dibayar, pokok atau selisih pokok PBB, maupun jumlah PBB yang tidak atau kurang dibayar yang menjadi dasar pengenaan sanksi harus telah dilunasi sebelum permohonan diajukan.
Permohonan juga harus diajukan secara tertulis dalam bahasa Indonesia dengan mencantumkan jumlah sanksi administratif atau denda administratif yang menurut wajib pajak seharusnya dikurangi atau dihapuskan beserta alasannya.
Untuk setiap permohonan, berlaku ketentuan satu permohonan untuk satu SKP, STP, Surat Ketetapan Pajak PBB, atau STP PBB. Surat permohonan harus ditandatangani oleh wajib pajak, wakil, atau kuasa.
Mekanisme Pembayaran Diubah
PMK 71/2026 juga mengubah cara memperhitungkan pembayaran yang telah dilakukan wajib pajak.
Dalam ketentuan baru, pembayaran atas SKP, STP, Surat Ketetapan Pajak PBB, atau STP PBB terlebih dahulu diperhitungkan untuk melunasi pokok pajak.
Jika pembayaran tersebut lebih besar daripada pokok pajak yang harus dibayar, kelebihannya baru diperhitungkan terhadap sanksi administratif atau denda administratif PBB.
Perubahan ini berbeda dengan mekanisme sebelumnya yang memperhitungkan pembayaran secara proporsional antara pokok pajak dan sanksi.
Ada Persyaratan Sebelum Mengajukan
PMK 71/2026 juga mengatur sejumlah kondisi yang harus diperhatikan sebelum wajib pajak mengajukan permohonan.
Untuk ketetapan pajak, antara lain harus dipastikan tidak sedang berada dalam proses keberatan atau proses lain yang tidak diperbolehkan bersamaan dengan permohonan pengurangan atau penghapusan sanksi.
Dalam kondisi tertentu, permohonan tetap dapat diajukan apabila keberatan atau permohonan lainnya telah dicabut dan pencabutannya telah disetujui DJP, atau permohonan sebelumnya tidak dipertimbangkan.
Selain itu, permohonan harus diajukan sebelum pengajuan permohonan lelang barang sitaan atau permintaan pemindahbukuan barang sitaan yang penjualannya dikecualikan dari lelang dalam rangka tindakan penagihan pajak terkait.
Berlaku Mulai 2 Oktober 2026
Secara resmi, PMK 71/2026 ditetapkan Menteri Keuangan pada 29 September 2026 dan diundangkan pada 2 Oktober 2026 dalam Berita Negara Republik Indonesia Tahun 2026 Nomor 691. Peraturan tersebut mulai berlaku pada tanggal diundangkan.
PMK ini ditujukan antara lain untuk mewujudkan rasa keadilan dan kepastian hukum, memberikan kemudahan kepada wajib pajak, serta meningkatkan efektivitas dan efisiensi dalam proses pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Bukan Penghapusan Otomatis
Dengan adanya PMK 71/2026, wajib pajak yang memiliki sanksi atau denda administratif tidak serta-merta memperoleh penghapusan.
Dua tahun merupakan batas waktu untuk mengajukan permohonan, sedangkan keputusan pengurangan atau penghapusan tetap berada dalam mekanisme dan kewenangan DJP serta harus memenuhi persyaratan yang ditentukan dalam PMK.
Bagi wajib pajak yang memiliki ketetapan atau tagihan dengan sanksi administratif, ketentuan baru ini memberikan tambahan ruang waktu untuk mengajukan permohonan. Namun, wajib pajak perlu memastikan terlebih dahulu jenis ketetapan, status pembayaran pokok pajak, serta status keberatan atau permohonan lain sebelum mengajukan permohonan.