Minggu, 6 September 2026
Tidak ada hasil
Lihat semua hasil
NEWSLETTER
PajakOnline.com
 
  • Home
  • Pusat Data
    • Peraturan Pajak
    • Putusan
    • Tax Treaty
    • Alamat Kantor Pajak
    • Kurs Pajak
  • Layanan
  • Pedoman Media Siber
  • Redaksi PajakOnline
  • Login
  • Daftar
  • Home
  • Pusat Data
    • Peraturan Pajak
    • Putusan
    • Tax Treaty
    • Alamat Kantor Pajak
    • Kurs Pajak
  • Layanan
  • Pedoman Media Siber
  • Redaksi PajakOnline
Tidak ada hasil
Lihat semua hasil
PajakOnline.com
Tidak ada hasil
Lihat semua hasil

Potensi Pajak yang Timbul dari Bidang Usaha Impor Emas

Redaksi PajakOnline oleh Redaksi PajakOnline
6 September 2026
in Belajar Pajak, Berita, Business, Headlines, Perpajakan, Sorotan
9.9k 100
0
Menakar Kebijakan Pajak Emas: Indonesia dan Praktik Internasional

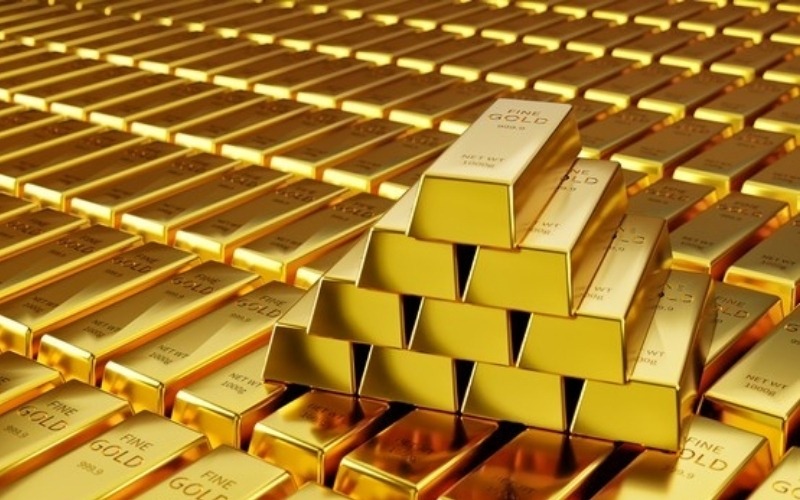
Emas batangan.

8k
Dibagikan
10k
Dilihat
Share on FacebookShare on XShare on Whatsapp

Oleh: Muhammad Irvan, S.Ak., M.A, Konsultan PajakOnline, Alumni Pascasarjana (S-2) Ilmu Administrasi dan Kebijakan Perpajakan Universitas Indonesia (UI).

Jakarta, PajakOnline – Atas kegiatan usaha impor emas, terdapat beberapa jenis pajak yang timbul dalam rantai transaksi impor hingga penjualannya di dalam negeri. Berikut adalah rincian pajak yang timbul yang dibagi ke dalam beberapa siklus transaksi:

A. Tahap 1: Kepabeanan dan Pajak Dalam Rangka Impor (PDRI). Pada saat dokumen PIB (Pemberitahuan Impor Barang) diajukan, komponen biaya yang dihitung di Pelabuhan/Bandara meliputi:

1. Nilai Impor (Dasar Penghitungan):

Nilai Impor = CIF (Cost, Insurance, Freight) + Bea Masuk.

Baca Juga:

Abu Vulkanik Anak Krakatau Sampai Jakarta-Depok, Warga Agar Pakai Masker

Pajak Bertutur 2026: Kenalkan Pajak Sejak Dini, Siapkan Generasi Juara

Kanwil DJP Bali Tanamkan Kesadaran Pajak Sejak Dini, Siswa Diajak Bedah APBN 2026

Menuju Generasi Juara, DJP Banten Gelar Pajak Bertutur 2026 Jenjang SMP

Pajak Bertutur 2026 Kanwil DJP Jawa Barat II, Kenalkan Peran Pajak Pada 100 Siswa MTs Miftahul Huda

2. Bea Masuk:

– Diatur dalam BTKI (Buku Tarif Kepabeanan Indonesia).

– Tarif Bea Masuk: Bervariasi tergantung pada kode HS (Harmonized System) barang:

– Emas Batangan (HS 7108): Umumnya 0% hingga 5% (dapat memanfaatkan tarif preferensi/FTA jika memenuhi syarat Rules of Origin).

– Perhiasan Emas (HS 7113): Umumnya berkisar 5% – 15%.

3. PPh Pasal 22 Impor:

– Memiliki API (Angka Pengenal Impor): Tarif 0,5% x Nilai Impor.

– Tidak Memiliki API: Tarif 7,5% x Nilai Impor.

– Catatan:

PPh 22 Impor ini bukan biaya (expense), melainkan uang muka pajak (prepaid tax) yang dapat dikreditkan pada SPT Tahunan PPh Badan.

4. PPN Impor:

– Emas Batangan: Bebas PPN sesuai kriteria teknis sertifikasi (LKM/LBMA/SNI).

– Emas Perhiasan: Dipungut 11% x Nilai Impor. PPN Impor emas perhiasan ini dapat dikreditkan sebagai Pajak Masukan (dengan syarat importir merupakan PKP dan menggunakan skema umum).

B. Tahap 2 : Penjualan Dalam Negeri (Penyerahan)

Ketika emas yang diimpor dijual kembali di pasar lokal, timbul kewajiban pemungutan pajak sebagai berikut:

1. PPh Pasal 22 Penjualan Emas (Dipungut oleh Importir) Importir/Produsen emas wajib memungut PPh Pasal 22 dari pembeli:

– Emas Batangan: Dipungut 0,25% dari Harga Jual (tidak termasuk PPN).

– Pengecualian Pemungutan:

Penjualan kepada konsumen akhir, Bank Indonesia, atau pihak yang memiliki Surat Keterangan Bebas (SKB) PPh 22.

– Emas Perhiasan: Dipungut 0,25% dari Harga Jual (berdasarkan PMK 48/2023).

2. PPN Penjualan Dalam Negeri

– Emas Batangan: Penyerahan emas batangan dibebaskan dari pengenaan PPN. Faktur Pajak tetap wajib diterbitkan dengan kode Faktur 07 (Faktur Pajak Mendapat Fasilitas Dibebaskan).

– Emas Perhiasan (Penggunaan Besaran Tertentu – PMK 48/2023):

o Penyerahan oleh Pabrikan/Importir kepada Pedagang Emas Perhiasan: Tarif efektif 1,1%

(10% x Tarif PPN 11%).

o Penyerahan oleh Importir langsung ke Konsumen Akhir: Tarif efektif 1,65% (15% Tarif PPN 11%).

o Ketentuan Pajak Masukan:

Jika menggunakan tarif besaran tertentu (1,1% / 1,65%), Pajak Masukan atas perolehan/impor emas perhiasan tersebut tidak dapat dikreditkan.

C. Tahap 3 : Saat Operasional Perusahaan

Selain transaksi utama terkait impor dan penjualan emas, perusahaan memiliki kewajiban operasional bulanan sebagai pemotong/pemungut PPh atas imbalan pegawai, penggunaan jasa pihak ketiga, serta transaksi sewa/properti.

1. Pajak Penghasilan pasal 21(PPh 21)

Perusahaan wajib memotong PPh 21 atas penghasilan yang dibayarkan kepada pegawai tetap, pegawai tidak tetap, maupun bukan pegawai.

– Pegawai Tetap (Skema TER – Tarif Efektif Rata-Rata)

Mekanisme Bulanan (Januari – November): Pemotongan menggunakan tarif efektif bulanan (Kategori A, B, atau C berdasarkan status PTKP karyawan) dikalikan dengan Penghasilan Bruto bulanan. Mekanisme Masa Pajak Terakhir (Desember): Menggunakan perhitungan umum Pasal 17 UU PPh atas akumulasi total penghasilan neto setahun dikurangi PTKP, kemudian dikurangi PPh 21 yang telah dipotong pada bulan Januari–November.

2. PPh Pasal 23 (Jasa Pihak Ketiga & Imbalan Modal)

Perusahaan wajib memotong PPh Pasal 23 saat melakukan pembayaran imbalan jasa atau modal kepada Wajib Pajak Badan Dalam Negeri (kecuali pembayaran ke Bank).

– Transaksi atas penggunaan jasa Tarif 2% dari bruto

– Transaksi imbalan modal Tarif 15%

3. PPh Pasal 4 Ayat (2) – Final (Sewa & Transaksi Khusus)

– Sewa Tanah dan Bangunan, 10% dari jumlah bruto nilai sewa

– Konstruksi, 1.75% – 4% tergantung sertifikasi kualifikasi usaha kontraktor

D. Tahap 4: Pajak Penghasilan Badan

Sebagai entitas berbadan hukum (PT), keuntungan bersih dari perdagangan impor emas dikenakan PPh Badan:

– Tarif Umum: 22% atas Penghasilan Kena Pajak (PKP).

– Fasilitas Pengurangan Tarif (Pasal 31E UU PPh):

• Jika Omset <{Rp4,8 Miliar}: Seluruh PhKP mendapat diskon tarif 50% (Tarif Efektif 11%).

• Jika Omset Rp4,8 Miliar} – {Rp50 Miliar} : Diskon 50% berlaku secara proporsional untuk bagian PKP sampai dengan Rp4,8 Miliar.

• Jika Omset > {Rp50 Miliar}: Berlaku tarif penuh 22%.


Bagikan3200Tweet2000Kirim

Baca Berita

Abu Vulkanik Anak Krakatau Sampai Jakarta-Depok, Warga Agar Pakai Masker

Abu Vulkanik Anak Krakatau Sampai Jakarta-Depok, Warga Agar Pakai Masker

oleh Redaksi PajakOnline
6 September 2026
0

Jakarta, PajakOnline — Erupsi Gunung Anak Krakatau bukan lagi sekadar...

Pajak Bertutur 2026: Kenalkan Pajak Sejak Dini, Siapkan Generasi Juara

Pajak Bertutur 2026: Kenalkan Pajak Sejak Dini, Siapkan Generasi Juara

oleh Redaksi PajakOnline
6 September 2026
0

Jakarta, PajakOnline – Sebanyak 402 peserta didik dari enam sekolah...

Kanwil DJP Bali Tanamkan Kesadaran Pajak Sejak Dini, Siswa Diajak Bedah APBN 2026

Kanwil DJP Bali Tanamkan Kesadaran Pajak Sejak Dini, Siswa Diajak Bedah APBN 2026

oleh Redaksi PajakOnline
6 September 2026
0

Denpasar, PajakOnline — Direktorat Jenderal Pajak (DJP) terus mendorong kesadaran...

Menuju Generasi Juara, DJP Banten Gelar Pajak Bertutur 2026 Jenjang SMP

Menuju Generasi Juara, DJP Banten Gelar Pajak Bertutur 2026 Jenjang SMP

oleh Redaksi PajakOnline
6 September 2026
0

Serang, PajakOnline – Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP)...

Pajak Bertutur 2026 Kanwil DJP Jawa Barat II, Kenalkan Peran Pajak Pada 100 Siswa MTs Miftahul Huda

Pajak Bertutur 2026 Kanwil DJP Jawa Barat II, Kenalkan Peran Pajak Pada 100 Siswa MTs Miftahul Huda

oleh Redaksi PajakOnline
6 September 2026
0

Bekasi, PajakOnline – Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP)...

Target Penerimaan Wajib Pajak Besar Naik Jadi Rp806 Triliun, DJP Perkuat Pengawasan dan Kepatuhan

Target Penerimaan Wajib Pajak Besar Naik Jadi Rp806 Triliun, DJP Perkuat Pengawasan dan Kepatuhan

oleh Redaksi PajakOnline
6 September 2026
0

Jakarta, PajakOnline – Direktorat Jenderal Pajak (DJP) menaikkan target penerimaan pajak...

Kurs Pajak 2–8 September 2026 Berlaku, Rupiah Menguat terhadap Dolar AS

Kurs Pajak 2–8 September 2026 Berlaku, Rupiah Menguat terhadap Dolar AS

oleh Redaksi PajakOnline
6 September 2026
0

Jakarta, PajakOnline – Pemerintah menetapkan kurs pajak untuk periode 2–8 September...

Pemerintah Kenakan Bea Masuk Antidumping Produk Baja

DJP Tindaklanjuti Kepatuhan Sektor Baja, Pengawasan dan Penegakkan Hukum Berjalan

oleh Redaksi PajakOnline
6 September 2026
0

Jakarta, PajakOnline – Direktorat Jenderal Pajak (DJP) terus menindaklanjuti arahan...

Sanksi Pajak Tak Bisa Jadi Pengurang Penghasilan

Sanksi Pajak Tak Bisa Jadi Pengurang Penghasilan

oleh Redaksi PajakOnline
6 September 2026
0

Jakarta, PajakOnline — Direktorat Jenderal Pajak (DJP) kembali menegaskan bahwa...

Pidana Pajak Masuk RUU Perampasan Aset, Harta Hasil Kejahatan Disita

Pidana Pajak Masuk RUU Perampasan Aset, Harta Hasil Kejahatan Disita

oleh Redaksi PajakOnline
6 September 2026
0

Jakarta, PajakOnline — Tindak pidana di bidang perpajakan masuk dalam daftar...

Muat berita lainnya
Buku Abdul Koni: Uang Pajak Harus Berkah.

Member of

PajakOnline Services

Untuk Layanan Advokasi, Konsultan Pajak, Pendampingan di Pengadilan Pajak, Anda dapat menghubungi konsultan kami melalui komunikasi HP/WA 0821-8078-1907.

Mars Tax Payer Community

https://www.pajakonline.com/wp-content/uploads/2023/09/Lagu-Mars-Patriot-Pajak-Tax-Payer-Community.mp3

Tax Payer Conference 2026

Visit PajakOnline ke DJP

Jajaran pimpinan media PajakOnline bersilaturahmi dengan Direktur Penyuluhan, Pelayanan, dan Humas DJP Rosmauli, Selasa (11/11/2025) di Kantor Pusat DJP, Jakarta.

Alamat Kantor Pajak

Event

Ketua Tax Payer Community Abdul Koni dalam acara Tax Goes to Campus memberikan materi kesadaran pajak bagi mahasiswa./PajakOnline.com
Ketua Tax Payer Community Abdul Koni dalam acara Seminar Pajak bersama Perhimpunan Indonesia Tionghoa (INTI)./PajakOnline.com
Ketua Tax Payer Community Indonesia Abdul Koni dalam acara Arcadia Chat Room yang dipandu Host Syamsu Rizal memperingati Hari PajakNasional 2023./PajakOnline.com
Workshop PajakOnline bertema Pajak Patuh, Indonesia Cerah di Kamar Dagang dan Industri (Kadin) Provinsi Banten, Selasa (11/3/2025)./PajakOnline.com
PajakOnline dalam Tax Payer Charter.
Workshop PajakOnline bersama Asperindo.
Tax Payer Community Goes to School di SMK Ksatria, Cempaka Putih, Jakarta Pusat.
Workshop PajakOnline bersama members.
Tax Payer Community bersama Kanwil DJP Jakarta Barat.
Ketua Tax Payer Community Abdul Koni dalam materi Kesadaran Pajak./PajakOnline.com
Workshop PajakOnline bersama IWAPI Jakarta Timur./PajakOnline.com
Workshop PajakOnline bersama Pemprov DKI Jakarta.
Workshop PajakOnline bersama Perempuan Pemimpin Indonesia (Indonesia Women's Leader Association) atau Perpina, Kamar Dagang dan Industri Indonesia.
Workshop Meet-Up PajakOnline bersama Inge Diana Rismawanti: Peran Strategis Pengusaha Wanita Tingkatkan Penerimaan Pajak, Pulih Lebih Cepat Bangkit Lebih Kuat di Manhattan Hotel, Kuningan, Jakarta Selatan Selasa (6/12/2022).
Workshop PajakOnline bersama Pengusaha Muda INTI (Indonesia-Tionghoa).
Workshop PajakOnline bersama Perhimpunan Indonesia-Tionghoa.

Tentang Kami

  • Redaksi
  • Pedoman Media Siber

Berita Pajak, kami melayani Jasa Konsultasi, Advokasi Perpajakan, Pembuatan SPT, Pembukuan, dan Lain-lain. Hubungi HP/WA: 0821-8078-1907

Kita Bangga dapat berpartisipasi dalam pemerataan pembangunan nasional dan bantuan sosial.

Member of

PajakOnline.com adalah media berbasis komunitas pembayar pajak yang berhimpun dalam Masyarakat Pembayar Pajak Indonesia (Tax Payer Community). Pajak adalah gaya hidup. Membayar pajak menjadi Kebanggaan kita bersama.


  • Redaksi
  • Pedoman Media Siber

© Since 2006 Media PajakOnline. All rights reserved.

Welcome Back!

Login to your account below

Forgotten Password? Sign Up

Create New Account!

Fill the forms bellow to register

All fields are required. Log In

Retrieve your password

Please enter your username or email address to reset your password.

Log In
Tidak ada hasil
Lihat semua hasil
  • Home
  • Pusat Data
    • Peraturan Pajak
    • Putusan
    • Tax Treaty
    • Alamat Kantor Pajak
    • Kurs Pajak
  • Layanan
  • Pedoman Media Siber
  • Redaksi PajakOnline

© Since 2006 Media PajakOnline. All rights reserved.