

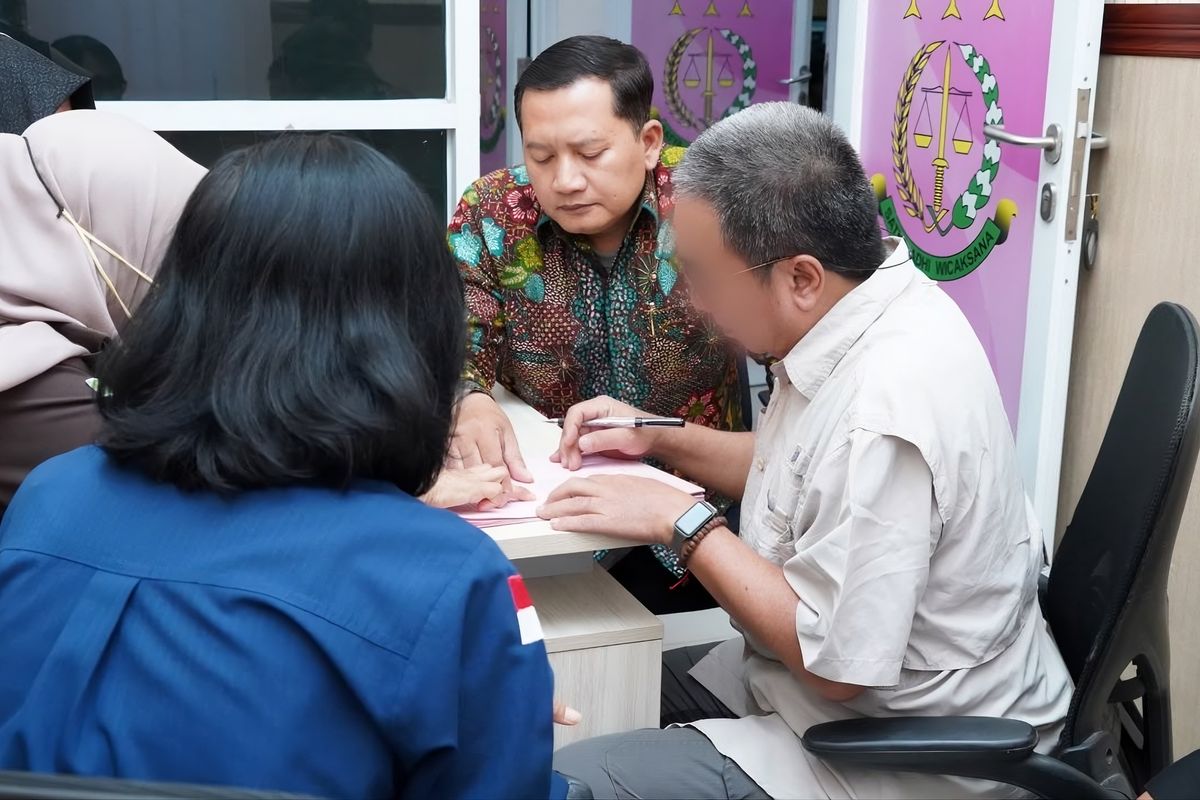
Sidoarjo, PajakOnline — Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Jawa Timur II menyerahkan tersangka berinisial HT beserta barang bukti perkara tindak pidana perpajakan kepada Kejaksaan Negeri Sidoarjo.
Penyerahan tahap II tersebut dilakukan setelah berkas perkara dinyatakan lengkap atau P-21 oleh Kejaksaan Tinggi Jawa Timur.
Penyerahan tersangka dan barang bukti berlangsung pada Kamis, 24 September 2026, dan dilakukan Penyidik Pegawai Negeri Sipil (PPNS) Kanwil DJP Jawa Timur II bersama Jaksa Peneliti Kejaksaan Tinggi Jawa Timur serta Tim Korwas Reskrimsus Polda Jawa Timur. Setelah tahap II, perkara selanjutnya memasuki proses penuntutan oleh Jaksa Penuntut Umum.
HT diketahui merupakan Direktur PT TBNP sekaligus pengendali penuh PT HNP. Kedua perusahaan tersebut beralamat di kawasan Tropodo, Kecamatan Waru, Kabupaten Sidoarjo.
PT TBNP bergerak di bidang konstruksi bangunan industri, sedangkan PT HNP bergerak di bidang perdagangan eceran bahan dan barang konstruksi.
Berdasarkan hasil penyidikan, HT diduga melakukan tindak pidana perpajakan selama periode 2017 hingga 2021 dengan sengaja menerbitkan dan menggunakan Faktur Pajak yang Tidak Berdasarkan Transaksi yang Sebenarnya (TBTS).
Dalam perkara tersebut, HT juga diduga bekerja sama dengan pihak berinisial SH untuk memperoleh faktur pajak TBTS.
Selain persoalan faktur pajak, penyidik menduga HT menyampaikan SPT Masa PPN PT TBNP untuk Masa Pajak Januari 2017 sampai Desember 2021 dan SPT Masa PPN PT HNP untuk Masa Pajak Januari 2020 sampai Desember 2020 dengan isi yang tidak benar atau tidak lengkap.
HT juga diduga menyampaikan SPT Tahunan PPh Badan PT TBNP Tahun Pajak 2017 sampai 2021 dengan keterangan yang tidak benar atau tidak lengkap.
Dugaan tindak pidana tersebut menimbulkan kerugian pada pendapatan negara dari PPh Badan dan PPN sekurang-kurangnya Rp996.171.197.
Atas perkara tersebut, HT disangkakan melanggar Pasal 39A huruf a dan Pasal 39 ayat (1) huruf d juncto Pasal 43 ayat (1) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah beberapa kali diubah, terakhir dengan UU Nomor 6 Tahun 2023.
Ketentuan tersebut memuat ancaman pidana penjara paling singkat 6 bulan dan paling lama 6 tahun, serta denda paling sedikit 2 kali dan paling banyak 4 kali jumlah pajak terutang yang tidak atau kurang dibayar.
